このページを共有
指標の濃さ濃いマスほど、このテーマでその指標が高いことを示します。
AI耐性35
報酬62
参入障壁52
自律性55
需要78
影響力60
低高
各バーはこのテーマの0-100アトラス点です。時間軸ではありません。
AI耐性35
報酬62
参入障壁52
自律性55
需要78
影響力60
報酬とAIこの職業の報酬とAI耐性を同じ0-100で見ます。
二つの軸点一つ:名指しした二軸上のこの職業の位置です。
入り方この役割で働くまでにかかる、おおよその教育・訓練年数です。
年表年代順の節目です。週間の活動マスではありません。
- 会計のために文字が発明される
- イングランド財務府のパイプロール
- 現存最古の複式簿記帳簿
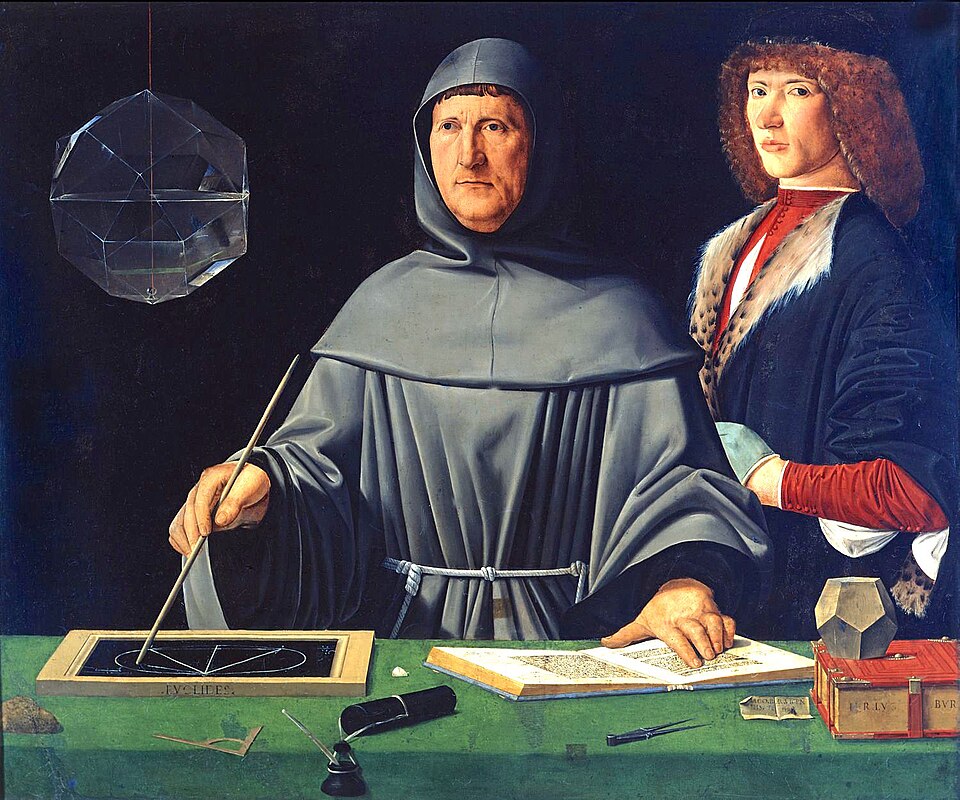
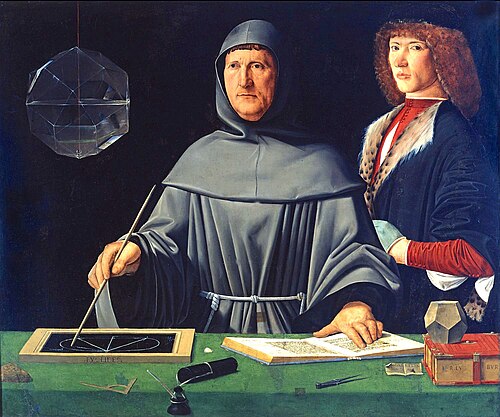
- パチョーリがヴェネツィア方式を印刷出版
- 勅許会計士の誕生
- ニューヨークがCPAを創設
- 監査が法制化される
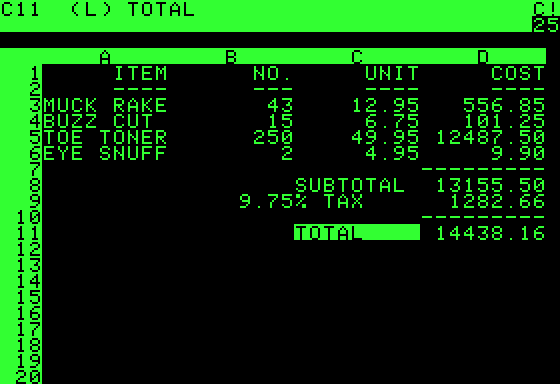
- VisiCalcが元帳を画面上に載せる
- エンロンがアーサー・アンダーセンを崩壊させる
- IFRSが世界共通の会計言語となる
約18分
進学、学び直し、最初の内定を検討する人とこの職業マップを共有しましょう。
比較ラボを開く
要点
会計士:帳簿の番人――文字そのものを生み出したほど古い技を受け継ぎ、いまはそれを自動化するために作られたソフトウェアと折り合いをつけている。
- 代表的な報酬
- $85k–$140k (アメリカ)
- なるまでの年数
- 7
- AI耐性
- 35/100
- 需要
- 78/100
大学・参入経路
年収と市場
AIと未来
基本データ
約8万ドル(米国、BLS 2024年)年収中央値
5〜8年養成期間
監査報告書の署名に必須資格
+6%(BLS)米国の雇用成長率(2023〜33年)
約60%(米国、BLS)米国会計士に占める女性比率
合計150万人超ビッグフォー全世界従業員数
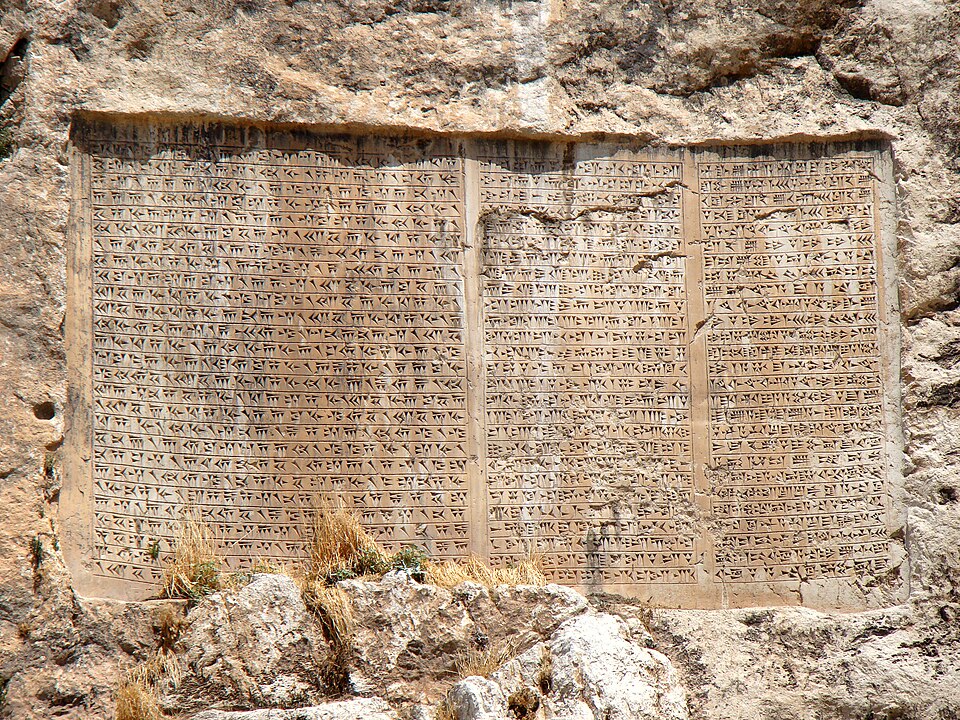
会計は文学よりも古い――というより、会計こそが文字を生み出した。現在のイラクにあたるウルクから出土した最古の粘土板は詩でも祈りでもなく、大麦の納品書、羊の貸借記録、配給の支払記録といった領収書である。それから五千年、あらゆる国家・神殿・ギルド・企業が「誰が誰に何を負っているか」を記録する人を必要とし、その記録係は書記、執事、事務員などさまざまな名で呼ばれ、やがて「会計士」に落ち着いた。
近代的な職業としての会計士はもっと新しく、年代もはっきりしている。始まりは1854年、スコットランドの会計士たちが勅許(ロイヤル・チャーター)を得て「勅許会計士」を生み出したときと、1896年、ニューヨークが初めて「公認会計士(CPA)」を制度化したときだ。この二つの出来事から今日までの間に、証券法が監査を義務化し、表計算ソフトが紙の元帳を飲み込み、羽ペンを握る帳場の事務員という商売は、300万人以上の有資格者を擁する世界的職業へと変わった。
このページでは、粘土のトークンからクラウドソフトウェアまで、この技の歩みをたどる。複式簿記が中世イタリアからどのように世界へ広まったか、会計士が日々そして繁忙期に実際に何をしているか、この職業の頂点に立った人々――修道士、陶工、内部告発者――は誰か、四大陸でどれほどの報酬が支払われているか、そして人工知能が正直なところどこまでこの仕事を奪えるのかを見ていく。
職業の内側
会計は、組織の取引とリスクを、経営者・規制当局・投資家が依拠できる検証可能な財務の物語へ翻訳する専門職である。数字を合わせることにとどまらず、判断の根拠を残し、比較可能性と誠実な開示を守ることが仕事の中核になる。
一日の実態は締切つきの探偵作業
日本の経理・会計の現場では、仕訳の確認、月次・四半期・年次の締め、差異説明、税務・監査への準備、そして現場から上がってこない情報の追い込みが日常を占める。営業や製造は、自分の判断が財務数値にどう効くかを必ずしも意識しない。だから会計担当は、請求漏れ、棚卸差異、前受と売上の境界、減損の兆候といった「きれいな資料に書かれていない事実」を、期限までに掘り起こす。監査法人・税理士・社内各部門との調整も多く、派手な成果より再現可能な締めと説明責任が評価される。繁忙期は長時間になりやすいが、近年は業務標準化とDXで負荷配分を見直す企業も増えている。特に上場企業では開示スケジュールが絶対で、子会社からの報告遅れが本社の締切を圧迫する。現場ヒアリングでは、口頭の約束と契約書、出荷実績と請求のズレを突き合わせる必要がある。若手はまず照合精度と証跡の残し方を学び、徐々に注記や税効果など判断領域へ進む。
数字は中立ではなく、一貫した判断の結果
総勘定元帳は機械的な記録ではなく、「いつ収益を認識するか」「費用はどの期間に属するか」「資産の価値低下をどう測るか」といった判断を、会計基準に沿って一貫適用した結果である。日本では会社法・金融商品取引法・法人税・消費税法が絡み、上場企業ではIFRSと日本基準の選択・開示も実務を左右する。役割の本質は、都合のよい見栄えをつくることではなく、比較可能性を守り、不確実性を見える化することにある。内部統制報告制度(J-SOX)のもとでは、プロセス設計と証跡の質が監査対応の成否を決め、現場の口頭了解だけでは足りない。減損・収益認識・リースなど、基準の改正は現場の勘定科目設計を直撃する。経理は「正しい処理」と「経営が見たい切り口」を両立させる通訳でもある。監査法人との事前協議、税務調査を想定したファイル整備、部門長へのわかりやすい説明資料づくりが、専門性の見せ場になる。
国家資格と実務経験が開く専門分岐
公認会計士は短答・論文と実務補習を経る国家資格ルートが中核で、監査法人、事業会社経理、コンサルへ広がる。税理士は税務申告と助言の別ルートとして強い需要がある。一方で、事業会社の管理会計・財務企画は資格だけより、予算編成、原価、事業部との対話、ERP運用の経験が信頼を生む。監査、税務、管理会計、フォレンジック、公会計は基礎は近いが、顧客・繁忙期・倫理リスクが異なる。大企業ではジョブローテーションや出向で視野を広げ、中小企業では一人が複数領域を担うことも多い。実務で「説明できる数字」を積み重ねることが次の任の鍵になる。事業会社では公認会計士資格がなくても昇進できるが、連結・開示・英文財務への関与が増えると外部資格の説得力も上がる。一方、税理士法人では顧問先の規模と業種理解が単価を左右する。転職市場では、IPO準備、IFRS、シェアードサービス立ち上げの経験が高く評価されやすい。
自動化が進んでも残る専門的懐疑
RPAや会計ソフトは照合・転記・帳票作成を高速化するが、例外の見極め、統制の設計、経営者への説明、システム変更後の整合確認までは代替しない。見た目が整ったデータほど危険で、誤ったマスタや不適切な仕訳ルールが静かに増幅する。自動化が進むほど、コントロールの設計、解釈、システム理解、そして根拠を言語化する力がプレミアムになる。職業的懐疑心——「きれいすぎる数字」を疑う習慣——が最後の安全装置であり、AI出力をそのまま開示や申告に載せないチェック文化が日本企業でも重要性を増している。生成AIで仕訳案や注記草案は作れるが、取引実態の確認と承認権限の設計は人が担う。電帳法対応のスキャナ保存、タイムスタンプ、検索要件など、日本固有の制度対応も自動化の前提条件になる。結局、例外処理と説明責任に強い人材ほど、システム投資後に残る。
仕事の分岐
同じ肩書きの下にある五つの典型 — 専門・現場・キャリアの形。
事業会社の経理・財務
財務会計担当
会社法・会計基準に沿って決算書を作成し、月次締めと開示資料を整える。監査対応と社内説明が日常の中心になる。
事業部門と連携する企画財務
管理会計・FP&A
予算・見込・原価分析で経営判断を支え、数字の意味を現場言語へ翻訳する。
監査法人・内部監査
監査人(外部・内部)
独立性を保ちながら証憑・統制・アサーションを検証し、改善提言までつなぐ。
税理士法人・企業税務
税務会計
申告、移転価格、組織再編など、変わる税制のなかでリスクと機会を整理する。
調査・業務改革
フォレンジック/経理DX
不正・紛争の記録追跡や、財務システムの再設計で報告の信頼性を高める。
国ごとに違う読み方
同じ職でも入口・地位・日常は違います。各言語の読者が探す文脈で書き直しています。
米国 — 州ごとのCPAと繁忙期文化
CPA要件は州により異なり、監査・公開実務の主要資格として機能する。Big4等は体系的育成がある一方で繁忙期は厳しく、事業会社ファイナンスは別のリズムを持つ。
韓国 — 公認会計士試験と財閥系需要
CPAは競争が激しく、会計法人・金融・大企業グループに機会がある。国際基準とグローバル開示でバイリンガル技術力が評価されやすい。
日本 — 公認会計士・税理士と企業経理の二層構造
公認会計士は国家試験と実務補習を経る難関ルートで、監査法人から事業会社CFO候補まで広がる。一方、多くの企業経理は資格より決算経験・税務知識・稟議文化の理解で昇進する。J-GAAPとIFRS、電子帳簿保存法、インボイス制度、内部統制が同時に実務を形づくる。監査法人の労働環境改善やリモート監査も進むが、期末集中は依然として現実である。外資系は英語とスピード、日系大手は合意形成と証跡品質を重視し、同じ「経理」でも文化差が大きい。地方の中小企業では税理士との二人三脚が標準で、クラウド会計の導入が人材不足を補う場面も増えている。転職ではIPO準備・連結・英文開示の経験が評価されやすく、働き方改革後も繁忙期の実態確認が重要である。制度面では国家資格・免許・業界団体の指針が入口と責任範囲を定め、現場では長時間労働の是正、外国人材との協働、デジタル化による業務再設計が同時に進む。表面的な職名より、繁忙期のリズム、稟議や合意形成の作法、実際の説明責任の所在を確認してキャリアを選ぶことが重要である。首都圏と地方、日系と外資、大企業と中小では同じ職でも評価軸が異なり、自分の強みがどの環境で通じるかを見極める必要がある。
ドイツ — 税務専門と法定監査の厳格な資格
税務助言と法定監査は規制が強く、試験も厳しい。Mittelstandの社内経理と国際ファームの双方に深い役割がある。
英国 — ACCA・ICAEW・CIMAの資格経路
監査・税務・管理会計で資格パスがキャリアを構造化する。ロンドンは金融機会が厚い一方、地方ファームも重要な育成の場になる。
シンガポール — 金融ハブと域内統括
監査・税務・地域コントローラー需要が集まり、現地ルールと多国籍報告の両立が求められる。東南アジア子会社調整が日常になりやすい。
アーカイブから
この職業向けにセルフホストした Commons CC/PD 画像です。
この仕事で姿勢が重要な理由
会計士の数字は帳簿上で完璧に合っていても、それが実は虚偽であることがある。この職業の本当の試練は、誰も気づかないような些細な項目でも、おかしいと感じたら指摘できるかどうかである。日本企業の上下関係を重んじる文化でも、この率直さを保てるかどうかが会計という仕事の意味そのものを決めている。
施主や上司を悪く見せる数字を指摘する
実際には個人的な支出だった経費、早すぎるタイミングで認識された収益、静かに薄すぎる準備金は、いずれも帳簿上ではきちんと合っており、誰かがそれを声に出して指摘しない限り問題にならない。それでも給与を支払う上司や依頼人にとって不都合であっても問題を提起する会計士こそが、数字に意味を持たせている理由であり、それを見過ごす者は会計を単なる形式に変えてしまう。日本企業の上下関係を重んじる文化では、上司への不都合な指摘は特に大きな心理的負担を伴う。この一つの指摘の有無が、会社全体の財務の健全性を左右することもある。上司の顔色をうかがって指摘を控えた会計士は、後になってより大きな責任を問われることになる。
精査が最も弱まる繁忙期の圧力に抵抗する
決算期や税務の締め切りは、疲労と時間的圧力、誰も二度確認する時間がない未処理の項目の山という、まさに手抜きが最も容易で見つかりにくい条件を作り出す。十六時間労働の十一時間目に、一時間目に保っていたのと同じ基準を保てるかどうかで、この職業の信頼性が実際に決まる。日本の会計事務所の繁忙期の労働環境でも、この疲労下での基準の一貫性が特に難しい試練となる。この一貫性を保てる会計士こそが、長期的に業界全体の信頼を支えている。疲労を理由に基準を下げることを許してしまえば、その慣行は次の繁忙期にも繰り返される。
手数料を支払う依頼人からの独立性を保つ
監査人や会計士は、その数字を精査すべき当の企業から報酬を受け取っており、それが常に見逃したいという構造的な誘因を生み出している。その財務的な関係にもかかわらず意見を保留し、経営陣の見積もりに異を唱える選択こそが、この役割の存在意義そのものであり、それがなければ資格は単なる雇われの署名にすぎない。日本の会計業界でも、依頼人との長期的な関係を保ちたいという思いが、この独立性を保つことをより難しくしている。この独立性を守れるかどうかが、専門職としての本当の価値を決める。依頼人との関係を優先して独立性を曲げた会計士は、いずれ資格そのものの信用を損なうことになる。
重圧の下でも崩れない姿勢
スローガンではなく、実務が求める五つの具体的な態度です。
判断を下した後ではなくその時点で文書化する
見積もりや分類の背後にある理由をその瞬間に書き留めることは、後になってレビュー担当者やパートナー、監査人からその数字が疑問視されたときに理由を再構築するよりも重要である。この習慣を怠る会計士は、後で説明に困ることになる。記憶に頼って後から理由を組み立てようとすると、細部の食い違いが生まれやすくなる。この記録の習慣こそが、専門職としての説明責任を果たす基本であり、後の監査でも自分自身を守る証拠になる。
指摘される前に不一致を提起する
帳簿が合わないことに気づいた瞬間にそれを指摘し、なぜそうなったのかを正確に調べることは、それが後の記入で静かに解消するのを望んだり、誰かが先に気づくのを待ったりするよりも重要である。この積極性が、専門職としての信頼を築く。不一致を放置すればするほど、原因の特定は難しくなり修正のコストも膨らんでいく。この早期発見の姿勢こそが、会計士という職業の本質的な価値であり、依頼人からの信頼を最も直接的に築く行動である。
目標達成のために日付を遡らせたり分類を変えたりすることを拒否する
四半期や予算の項目を実際よりも良く見せるためだけに項目を別の期間や区分に移すことを拒否することは、それを静かに求めているのが誰であっても変わらない。この一線を守れるかどうかが、会計士としての誠実さを示す。一度この要求に応じてしまえば、次からも同じ圧力が繰り返し降りかかることになる。この拒否の姿勢を保てる会計士こそが、長期的に組織全体の財務規律を守っており、投資家や株主からの信頼も同時に守っている。
一週目と締め切り週で同じ基準を保つ
繁忙期の深夜十一時に確認する項目にも、落ち着いた閑散期に確認する項目と同じ水準の精査を適用することは、疲労がその夜合格する基準を静かに下げてしまうことを許すよりも重要である。この一貫性が、長期的な信頼を積み上げる。疲労した状態での確認漏れは、後になって発覚したときに深刻な結果を招くことが多い。この基準を保つ意志の強さこそが、専門職としての本当の実力を示しており、繁忙期の慣行そのものを見直す議論にもつながっていく。
依頼人の攻撃的な税務上の立場に対して文書に残る形で押し返す
控除や立場が規則の安全な読み方ではなく無理な解釈であることを文書ではっきりと述べることは、依頼人が強く求め手数料が大きいという理由でそれに静かに従うよりも重要である。この文書化が、後の紛争から自身と依頼人双方を守る。手数料の大きさを理由に無理な解釈を黙認する会計士は、税務調査の際に自身の立場も危うくしてしまう。この率直な記録こそが、専門職としての誠実さを最終的に証明し、資格そのものの信用を守る役割を果たす。
本物と建前を分ける瞬間
履歴書向けの言葉と実際の仕事ぶりが分かれる状況です。
上級パートナーが、いずれの方向にも技術的に説明可能な数字を依頼人の関係を楽にする方向へ丸めたいと望んでいる会計士は懸念を提起するか、それとも静かに従うかは、独立性の直接的な試験である。この選択が、長期的なキャリアと信頼の両方を左右する。上級パートナーの意向に従うことは短期的には安全に見えるが、後になって自分自身の署名の責任として重くのしかかってくる。この場面での判断こそが、専門職としての本当の骨格を形づくり、キャリア全体を通じて何度も繰り返し試される試練になる。パートナーへの遠慮を優先した会計士ほど、自分自身の判断力を静かに失っていく。
提出期限の二日前に本物の不一致が表面化し、それを直すには難しい時間的圧力のかかる会話と提出の延期の可能性が伴うこの遅い段階で問題を見つけることは、難しい会話を選ぶか、それとも皆がただ締め切りを乗り切りたいという理由で見過ごすかの選択を迫る。この時間的圧力の下での判断こそが、会計士としての本質を映す。締め切りを優先して不一致を見過ごせば、後になってより深刻な信用の問題として跳ね返ってくる。この圧力の中で正しい判断を下せるかどうかが、専門職としての真の実力を示しており、後の依頼人からの評価を大きく左右する。
親しい友人の小さな事業が、帳簿に個人的な支出を「今回だけ」通してほしいという頼みを持ってくるこれを他のどの依頼人関係とも同じように扱うか、それとも依頼人が友人だからという理由で例外として扱うかが、この職業の本当の試験になる。個人的な関係を理由に基準を曲げることは、一度でも許せば次からも当然のように求められることになる。この境界線を保てるかどうかが、専門職としての誠実さを最も端的に示しており、他の依頼人からの信頼も同時に守り続けている。友情を理由にした例外は、いずれその友情自体を壊す種にもなりうる。
繁忙期がすでに十六日連続の勤務日に及んでおり、疲労が近道を魅力的に見せている十六時間目の確認が一時間目の確認と同じ注意を得るかどうかが、会計士が実際に何を守っているのかを明らかにする。この一貫性を保てるかどうかが、専門職としての本当の価値を決める。長時間労働が常態化した繁忙期の慣行そのものに疑問を持てるかどうかも、この職業の将来を左右する重要な問いであり、次世代の会計士が健全に働き続けられる環境を作る鍵になる。この意識が業界全体に広がるには、まだ多くの時間が必要とされている。
「使命感」が害になる境目
繁忙期の燃え尽きが専門職の当然の代償として常態化している
公認会計の業界文化は、税務や監査の繁忙期の八十時間労働を人員配置の問題としてではなく避けられない通過儀礼として扱い、その過酷さを実際に働いた時間に対する対価ではなく「パートナーへの道の代償」として枠付けている。「私たちは皆一緒にこれを乗り越えている」という言葉は、associateたちに週末を犠牲にするよう求める一方で同じ時間働いていないパートナーたちによって繰り返されている。日本の会計業界でも、監査法人や税理士事務所の繁忙期における長時間労働が「若手のうちの通過儀礼」として扱われがちで、この構造に疑問を持つことがキャリアへの悪影響を恐れさせる空気を作り出している。この空気に異を唱えられる会計士は少なく、多くが沈黙のまま繁忙期を乗り越えている。人員配置の見直しなしにこの構造が変わることは考えにくく、業界全体の課題として残されたままである。
職業プロファイル
- AI耐性35
- 報酬62
- 参入障壁52
- 自律性55
- 需要78
- 影響力60
AIにどれだけ晒されているか
高い
業務単位で見れば、従来型の会計業務の大半――記帳、突き合わせ、標準的な申告書作成、財務諸表の初稿――は現行技術で自動化可能であり、その多くはすでに自動化されている。抵抗するのは免許を要する中核部分――監査意見、争いのある税務ポジション、見積もりや継続企業の前提に関する判断、そして適応してくる敵に対する不正検出だ。現実的な未来像は、機械の出力をレビューする、より小規模でより上級者中心の職業――本物の変革ではあるが置き換えには程遠く、しかも世界的な有資格者不足によって当面は緩衝されている。
AIと未来 →
よくある質問
会計士は実際に何をしているのか?
会計士は財務情報を記録し、要約し、検証する。仕事は大きく分かれる。財務会計は外部の利害関係者が頼る財務諸表を作成し、管理会計は経営者が判断材料とするコストと予算を作成し、監査人は他者の数字を独立の立場から確認し、税務会計士は納税額を計算し弁護する。一日の多くは「照合」――同じお金についての二つの独立した記録を一致させる作業――に費やされる。
会計士と記帳担当者(ブックキーパー)の違いは何か?
記帳担当者は請求書、支払、給与計算など取引が起きた時点で記録する。会計士はその一段上の仕事をする――帳簿を調整し締め、財務諸表を作成し、それを解釈し、税務申告を行い、有資格であれば記帳担当者には法的にできない意見書に署名する。ソフトウェアが記帳を代行するようになるにつれ、この境界は曖昧になりつつあり、記帳担当者は助言業務へ、会計士はレビュー業務へと押し出されている。
会計士になるのに大学の学位は必要か?
たいていは必要だが、一般に思われているほど絶対的ではない。米国のCPA資格はほとんどの州で150単位の履修を要求するが、2024〜25年からいくつかの州は120単位に追加の実務経験を組み合わせる道も認め始めた。英国の会計事務所は高校卒業者を有給の見習い制度で採用し、それが勅許資格につながる。ACCA資格は入会条件が緩やかで、インドの勅許会計士(CA)課程は中等教育修了後すぐに始めることができる。
CPAと勅許会計士(チャータード・アカウンタント)の違いは何か?
両者は別々の家系から生まれた兄弟のような資格である。「勅許会計士」は1854年以降スコットランドの会計士団体に与えられた勅許に由来し、英国、大半のコモンウェルス諸国、インドで通用する資格だ。「公認会計士」は1896年のニューヨーク州法に始まる米国の資格である。各国とも監査報告書への署名を自国の資格保有者に限定している。
有資格の会計士になるまでどれくらいかかるか?
学校を出てからおおむね5〜8年。3〜4年の学位課程のあと、実務経験を積みながら2〜4年の専門試験を受ける。インドの勅許会計士課程はことに厳しく、最終試験の合格率は1回の受験で10〜20%程度にとどまることが多いため、名目上の課程期間よりもかなり長くかかる受験者が多い。
会計士の収入はどれくらいか?
米国労働統計局によると、2024年の会計士・監査人の年収中央値は約8万1000ドルだった。ロンドンで新たに資格を得た勅許会計士は通常5万〜6万ポンド、インドで新たに資格を得たCAは2024年のキャンパス採用で平均約120万ルピーだった。頂点では、ビッグフォーのエクイティ・パートナーは年50万ドルから100万ドルを大きく超える収入を得ることも珍しくない。
AIは会計士に取って代わるのか?
すでに仕事を代替しつつある――取引コーディング、照合、標準的な申告書作成などだ。だが職業そのものを奪うペースよりも速い。この職業は同時に人手不足にも陥っており、米国のCPA試験受験者数は2016年から2021年の間に約3分の1減少した。つまり自動化は主に人手不足を吸収している形だ。最後まで残るのは判断力と法的責任であり、ソフトウェアはまだ監査意見書に署名することはできない。
会計士と監査人の違いは何か?
監査人は全員会計士だが、監査は特定の役割である――他者が作成した勘定を独立の立場から検証する仕事だ。ビッグフォーなどの外部監査人は企業の財務諸表について公に意見を表明し、内部監査人は企業の内部で自社の統制をテストする。シンシア・クーパーがワールドコムで行ったのがこれにあたる。会計を作成する者とその同じ会計を監査する者を兼ねることは禁じられている――独立性こそが監査の存在意義だからだ。
このランキングを埋め込む
このコードをブログやサイトに貼り付けてください。ランキングは常に最新に保たれます。
コピーしました
関連する大学専攻
このサイトの専攻のうち、卒業進路にこの職業を挙げているものです。
似ている職業
分野だけでなく、6つのスコアが近い職業です。