Skip to content セクションへスキップ

💹起源と変遷

投資銀行家 · 企業に値を付け、資本を動かすディールメーカー——メディチ家のフィレンツェから今日のピッチブックまで続く商売で、巨額の金が動くときの信用に対価が支払われる。

一目で
年表

年代順の節目です。週間の活動マスではありません。

1343〜46年 エドワード3世、フィレンツェの巨大銀行を崩壊させる1397年 ジョヴァンニ・デ・メディチがメディチ銀行を設立1519年 ヤーコプ・フッガーが皇帝選挙を金で動かす1602年 初の公開株式取引1815年 ロスチャイルドの情報網が政府を出し抜く1907年 モルガンの書斎での救済劇1933年 グラス・スティーガル法がウォール街を分割1963年 ウォーバーグがユーロ債を発明1986年 ビッグバンがシティの規制を撤廃2008年 リーマン破綻とモデルの終焉
  1. エドワード3世、フィレンツェの巨大銀行を崩壊させる
  2. ジョヴァンニ・デ・メディチがメディチ銀行を設立
  3. ヤーコプ・フッガーが皇帝選挙を金で動かす
  4. 初の公開株式取引
  5. ロスチャイルドの情報網が政府を出し抜く
  6. モルガンの書斎での救済劇
  7. グラス・スティーガル法がウォール街を分割
  8. ウォーバーグがユーロ債を発明
  9. ビッグバンがシティの規制を撤廃
  10. リーマン破綻とモデルの終焉
指標の濃さ

濃いマスほど、このテーマでその指標が高いことを示します。

最終確認 出典とクレジットメディアクレジット方法論

短い答え

投資銀行家は実際に何をしているのか?

大きく分けて助言と引受の2つである。アドバイザリー・バンカーは企業・政府・ファンドの合併、買収、売却、再建を導き、資本市場バンカーは新規株式や債券を引き受け投資家に配分することで資金を調達する。投資銀行家は個人の預金を扱ったり預かったりはしない。日々の仕事は評価、交渉、書類作成、そして長時間の顧客ミーティングである。

投資銀行家は普通の銀行員と同じか?

違う。商業銀行員は預金を受け入れ融資を行うが、投資銀行家は案件の助言と証券の引受を行う。両者は1933年の米国グラス・スティーガル法によって法的に分離され、モルガン・スタンレーはJ・P・モルガンから切り離された。1999年にこの壁は撤廃されたが、仕事の内容も必要な技能も報酬体系も今なお全く異なる。

投資銀行家はどれくらい稼ぐのか?

2024年の米国では、1年目アナリストの給与とボーナスの合計は概ね17万〜20万ドル、マネージングディレクターは好調な年で約100万ドルからその何倍にもなる。ロンドン、フランクフルト、香港、東京はどの階層でも報酬が低く、上級職の報酬の大半を占めるボーナスは案件サイクルに応じて大きく変動する。

投資銀行家になるにはどんな学位が必要か?

学士号が必要で、ほぼ必ず銀行が積極的に採用活動を行う大学の出身者となる。金融・経済学が多いが必須ではなく、ロンドンでは歴史学や古典学の卒業生も採用される。入社前の必須資格はなく、米国の銀行員は入社後にFINRAシリーズ79試験を受ける。MBAは別の遅い入口で、主にキャリアチェンジ組がアソシエイトとして入社する際に使われる。

投資銀行家は本当にどれくらい働くのか?

若手バンカーは案件進行中、週末を含め週70〜95時間働くことが珍しくない。2021年に流出したゴールドマン・サックスの1年目アナリストの内部調査では、平均週95時間、睡眠時間は1日5時間と報告された。労働時間は昇進とともに緩和され、2024年以降JPモルガンなど複数の銀行が若手の週労働時間を約80時間に正式に上限設定した。

ピッチブックとは何か?

銀行が案件の受任を勝ち取るために作成するプレゼンテーション資料で、評価分析、市場環境、買い手や対象企業の候補、銀行の実績などを含み、しばしば百枚を超えるスライドになる。アナリストやアソシエイトが徹夜で作成することが多い。この業界の有名な皮肉として、ほとんどのピッチブックは負けに終わる——銀行は実際に獲得する案件の何倍もピッチを行うのが常である。

このセクションから始める - 起源と変遷

比較ラボを開く

このページを共有

投資銀行の歴史は「誰が他人の巨額の資金を動かす信用を得るのか」という一つの問いへの答えの連鎖である。中世ヨーロッパはイタリアの商人一族という答えを出した。彼らの為替手形は、教会の利子禁止を実質的に回避しながら国境を越えて富を動かした。その後のどの時代も——アムステルダムの株主、ロンドンの債券商、ニューヨークの引受シンジケート——新しい金融商品で同じ信用の仕組みを作り直してきた。

この商売はまた、自らが引き起こす災厄によって繰り返し形を変えられてきた。1340年代の主権国家のデフォルトはフィレンツェ最大級の銀行を破壊し、1929年の暴落は以後50年間業界を規定する規制を生み、2008年のリーマン・ブラザーズ破綻は独立系投資銀行というビジネスモデルそのものを終わらせた。破綻のたびに、銀行家に許されることと、誰かがそれを監視しなければならない境界線が引き直されてきた。

始まりの場所

14世紀フィレンツェとイタリアの都市国家群

フィレンツェの商人「スーパー・カンパニー」——なかでもバルディ家とペルッツィ家——は、この業界の道具立ての多くを発明した。ヨーロッパ全域にまたがる支店網、送金と為替差益によって利子を偽装した為替手形、そして主権国家規模の融資である。彼らの代表的な取引はまた彼らの破滅ともなった。年代記作者ジョヴァンニ・ヴィッラーニが100万フローリン金貨を優に超えると評価した、イングランド王エドワード3世への巨額の戦費融資が1340年代に不履行となり、両家は共に崩壊した。1397年設立のメディチ銀行はこの教訓を学び、現地パートナーを持つ半独立の支店にリスクを分散させた。

年表

1343〜46年エドワード3世、フィレンツェの巨大銀行を崩壊させる

イングランド王エドワード3世は、フランスとの戦費調達のためフィレンツェのバルディ家・ペルッツィ家から受けていた巨額の戦費融資をデフォルトした。ペルッツィ家は1343年に、バルディ家も1346年までに破綻し、フィレンツェ経済の大部分をも道連れにした。主権国家への融資が銀行業で最も危険な商売であることを示した最初の大きな事例である。

1397年ジョヴァンニ・デ・メディチがメディチ銀行を設立

ジョヴァンニ・ディ・ビッチ・デ・メディチは事業をローマからフィレンツェへ移し、地方パートナーが利益と責任を分担する分権的な支店網——ロンドンからナポリまで——という構造の上に、その世紀を代表する銀行を築いた。教皇庁の銀行としてメディチ銀行は金融サービスを政治力に転換し、やがて一族は公爵と教皇を輩出するに至った。

1519年ヤーコプ・フッガーが皇帝選挙を金で動かす

神聖ローマ帝国の帝冠が空位となった際、アウクスブルクの銀行家ヤーコプ・フッガーは約85万フローリン——その半分以上を自らの銀行から調達し、7人の選帝侯に金を払ってフランス王フランソワ1世ではなくカール5世を選ばせた。銀行家が最高の政治的地位の購入を公然と資金提供した、歴史上最も明確な事例として残っている。

1602年初の公開株式取引

オランダ東インド会社(VOC)は一般市民から永久資本を募って設立され、その株式は直ちにアムステルダムで取引が始まった——近代的な意味での世界初の株式である。その周囲に生まれた流通市場は、以後のあらゆる取引所、引受業者、IPOのひな型となった。

1815年ロスチャイルドの情報網が政府を出し抜く

ネイサン・メイヤー・ロスチャイルドは、一族の私設飛脚網を通じて、英国政府より約1日早くウォータールーでのウェリントン勝利の報を得て、財務省に伝えた。ロンドン、パリ、フランクフルト、ウィーン、ナポリに配されたロスチャイルド兄弟5人は、その後半世紀にわたり欧州の主権国家向け融資を支配する、初の真に多国籍な投資銀行となった。

1907年モルガンの書斎での救済劇

中央銀行が存在せず、ニューヨークの信託会社が次々に破綻するなか、当時70歳のJ・ピアポント・モルガンは1907年11月2日夜、市内の主要な銀行家たちを自らの私設書斎に閉じ込め、午前4時45分にようやく2500万ドルの救済案に署名させた。議会は、一民間人がこれほどの権力を再び握るべきではないと判断し、1913年に連邦準備制度を創設した。

1933年グラス・スティーガル法がウォール街を分割

ペコラ公聴会が1920年代の引受業務の不正を暴いた後、グラス・スティーガル法は米国の銀行に預金業務か証券業務かの選択を強いた。J・P・モルガン商会は商業銀行業を選び、1935年にはそのパートナーの一部が離脱してモルガン・スタンレーを設立した。「投資銀行」が66年間続く独自の法的存在となった瞬間である。

1963年ウォーバーグがユーロ債を発明

S・G・ウォーバーグ商会は、イタリアの国営高速道路会社アウトストラーデ向けに1500万ドルの債券を主幹事として発行した。どの国の制度にも属さず、ルクセンブルクに上場し、英国の印紙税と米国の新しい利子平衡税の両方を回避するよう設計されていた。この債券が切り開いたオフショア資本市場は、現在では数兆ドル規模に成長している。

1986年ビッグバンがシティの規制を撤廃

1986年10月27日、ロンドンは固定手数料を廃止し、ブローカーとジョバーの数世紀にわたる分離を終わらせ、証券取引所の会員企業を外国資本に開放した。米国と欧州の銀行は数年のうちにシティのパートナーシップを買収し、ロンドンを世界の資本市場の拠点に変え、米国型銀行モデルを世界に輸出した。

2008年リーマン破綻とモデルの終焉

リーマン・ブラザーズは2008年9月15日、資産総額約6000億ドルという米国史上最大の破産を申請し、メリルリンチは同じ週末にバンク・オブ・アメリカに身売りした。1週間のうちにゴールドマン・サックスとモルガン・スタンレーは規制対象の銀行持株会社に転換し、大手独立系投資銀行の時代を終わらせた。

時代の流れ

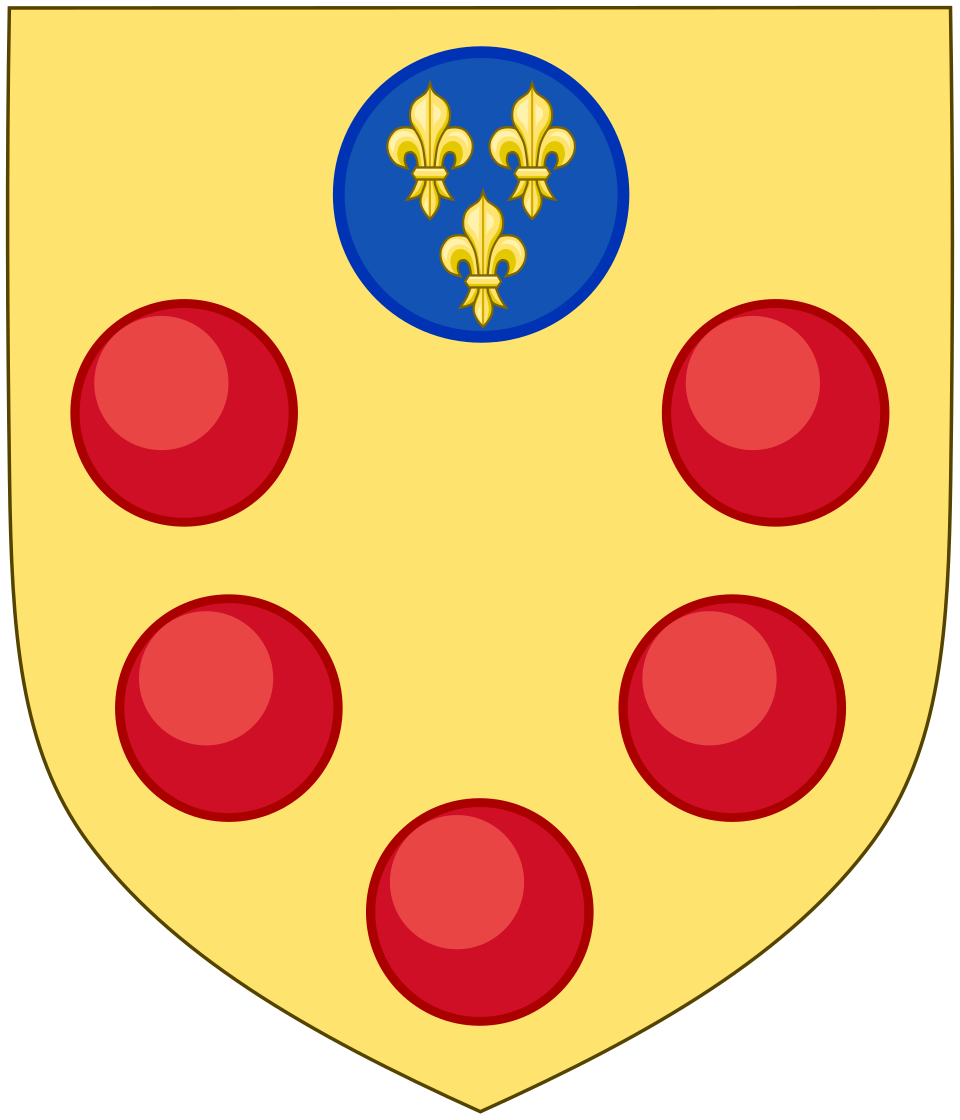
メディチ家の紋章。ルネサンス期欧州最強の銀行の象徴。
Heralder · CC BY-SA 3.0 · Wikimedia Commons
1300〜1600年

イタリアとアウクスブルクの商人君主

教会の利子禁止令によって公然と利子を取ることは罪とされたため、イタリアの商人銀行家はそれを回避する仕組みを編み出した。為替手形は融資と外貨取引と手数料を一つの証書に束ね、フィレンツェからシャンパーニュの大市、ロンドンへと資金を動かした。メディチ家は教皇の口座と支店パートナーシップの上に欧州最強の銀行を築き、アウクスブルクのフッガー家はそれを凌駕し、ハプスブルク家の皇帝に融資し銀・銅鉱山を担保に取った——主権国家向け融資、プロジェクトファイナンス、政治リスクの最も初期の原型である。
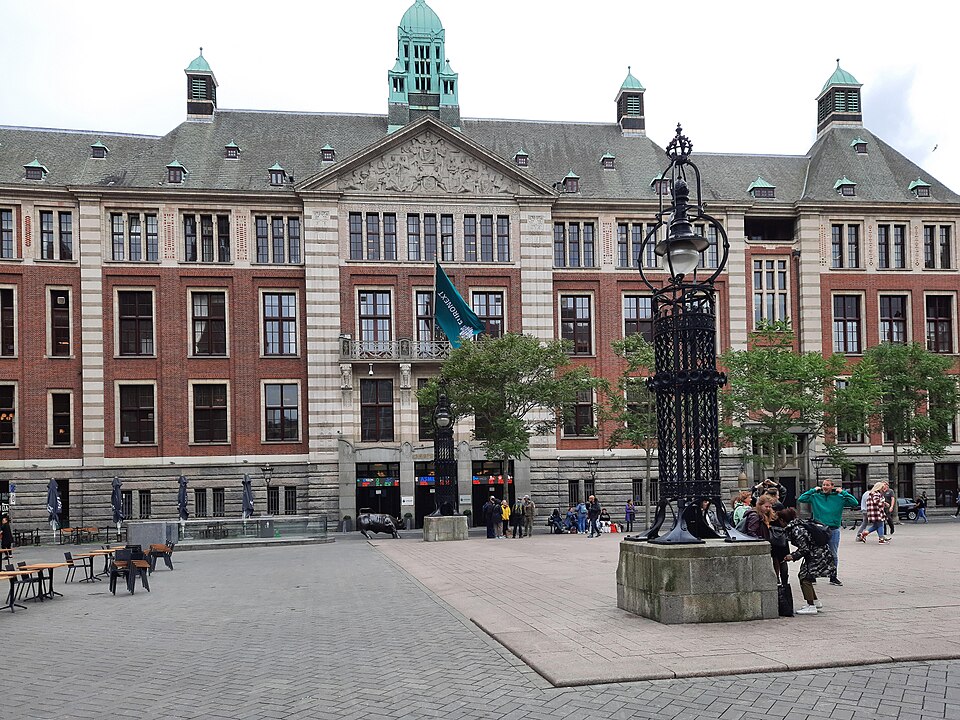
旧アムステルダム取引所の中庭。世界初の近代的株式市場。
Bybbisch94, Christian Gebhardt · CC BY-SA 4.0 · Wikimedia Commons
1600〜1860年

アムステルダム、ロンドン、そして債券の時代

オランダ東インド会社の株式は、投機家、空売り筋、暴落を伴う初の近代的資本市場をアムステルダムにもたらした。主導権は1700年代にロンドンへ移り、ベアリング家(1762年〜)やナポレオン戦争期からのロスチャイルド家などの商人銀行が、一世紀にわたる戦争と帝国を支える政府債務を引き受けた。リシュリュー公爵の言葉とされる、欧州の六大国とは英国、フランス、プロイセン、オーストリア、ロシア、そしてベアリング商会であるという評は、この時代を象徴する。

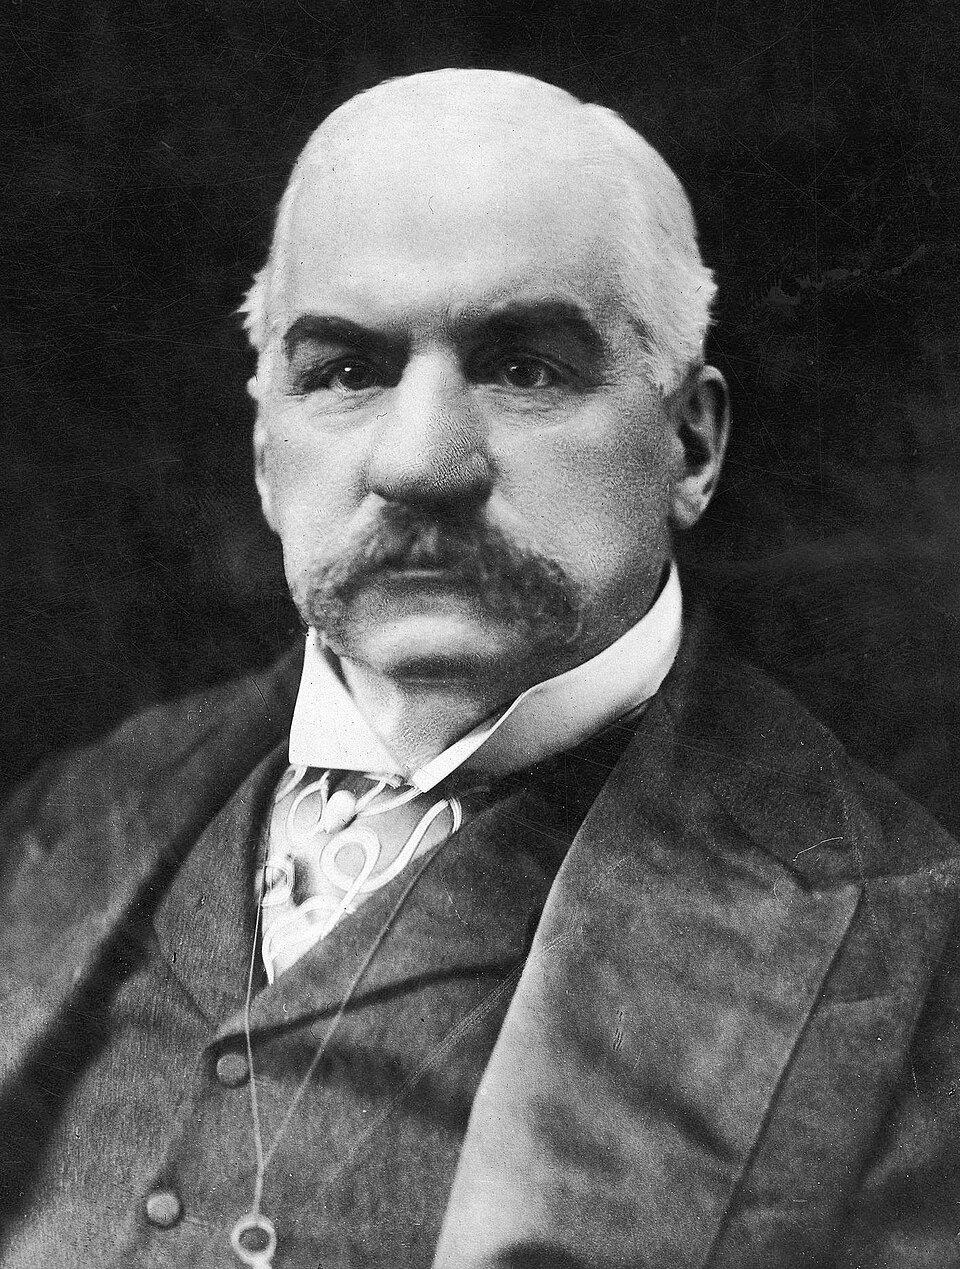
J・ピアポント・モルガンの肖像。金ぴか時代を代表する米国の金融家。
Unknown author Unknown author · Public domain · Wikimedia Commons
1860〜1933年

大商会とマネー・トラスト

米国の鉄道は19世紀で最も資本を渇望するプロジェクトであり、それに融資した銀行家は国内で最も強力な民間人となった。ジェイ・クックは南北戦争の北軍側資金調達のために大衆向け債券販売を先駆的に行い、J・ピアポント・モルガンは破綻した鉄道を徹底的に再編し「モルガン化」と呼ばれる手法を生み出し、1901年には初の十億ドル企業USスチールを組成した。1912年のプージョー公聴会は、この集中がもたらす懸念を「マネー・トラスト」——一握りのウォール街のデスクが米国産業を支配しているという構図——と名付けた。

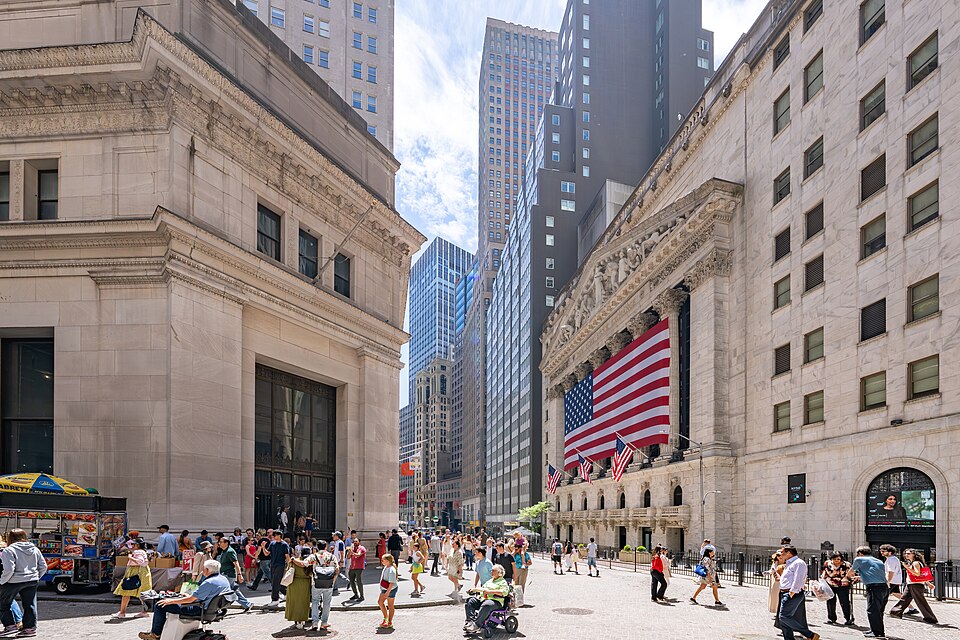
ウォール街の狭い谷間。戦後規制下の証券業の中心地。
Ajay Suresh · CC BY 4.0 · Wikimedia Commons
1933〜1986年

規制下のウォール街とシンジケート時代

グラス・スティーガル法と新設された証券取引委員会は業界を檻に閉じ込めた。投資銀行は人間関係、トゥームストーン広告、リーグテーブルの順位で商売するパートナーシップとなった。この時代の革新は周縁で生まれた。1963年のジークムント・ウォーバーグによるユーロ債は規制当局の手が及びにくいオフショア市場を開き、ロンドンの商人銀行は敵対的買収を先駆けた。1975年5月1日、SECは固定ブローカー手数料を撤廃し、資本負担の軽い上品なウォール街のパートナーシップは衰退への道をたどり始めた。

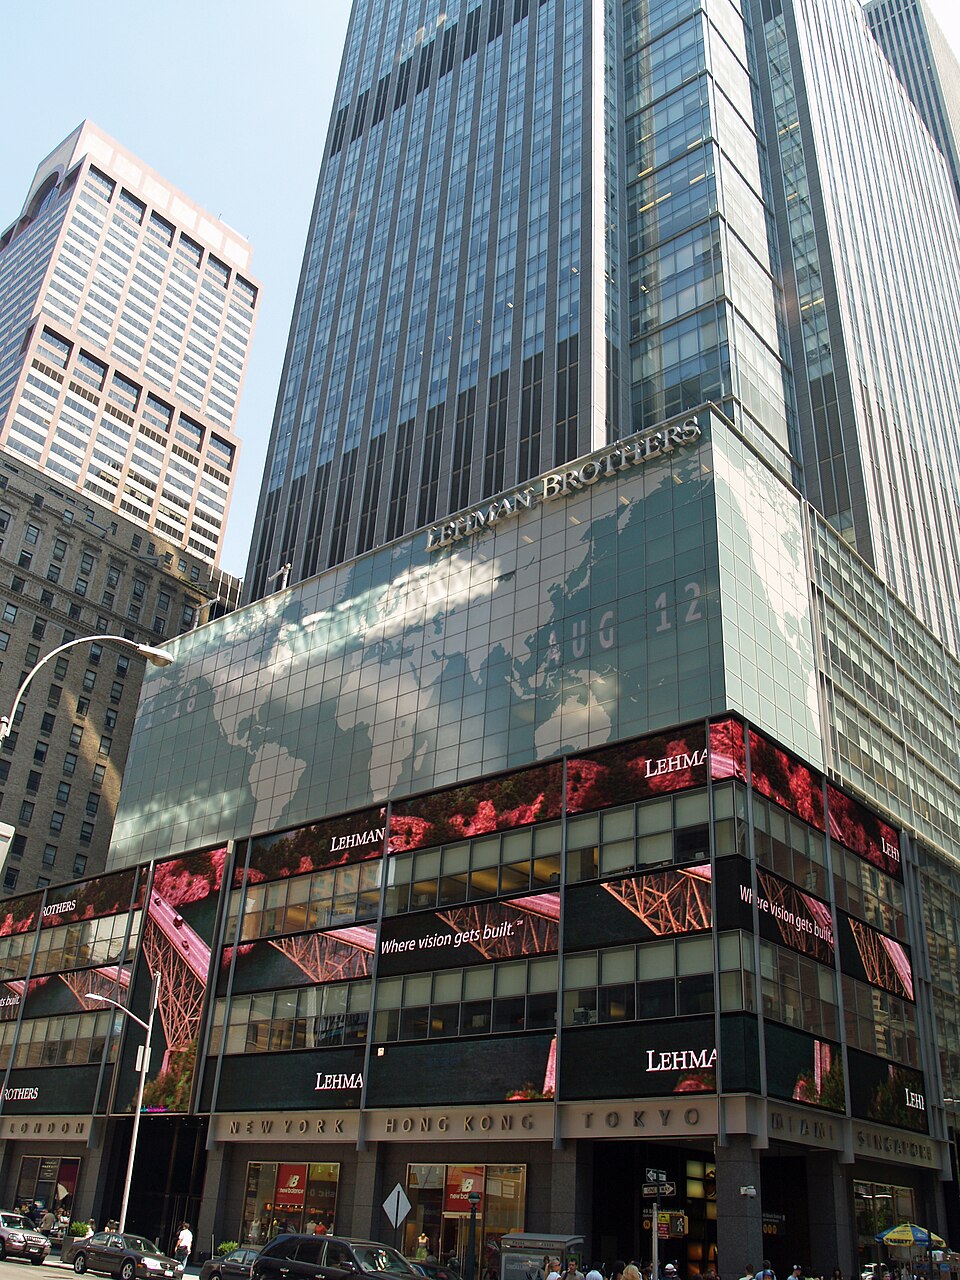
ニューヨークのリーマン・ブラザーズ本社。2008年崩壊の象徴。
David Shankbone · CC BY-SA 3.0 · Wikimedia Commons
1986年〜現在

ビッグバン、グローバル化、そしてパートナーシップの終焉

1986年のロンドンのビッグバンと1999年の米国グラス・スティーガル法廃止は旧来の境界を溶解させた。1999年のゴールドマン・サックスの上場は最後の大手ウォール街パートナーシップを終わらせ、リスクをパートナー自身の資本から一般株主へと移した。2008年の危機は米国の大手投資銀行5社のうち3社を1年のうちに破壊または吸収した。それ以来、アドバイザリー業務は独立系ブティックへ、資本はプライベート市場へ、そして若手業務は着実にソフトウェアへと移行している。

この職業が置き換えた仕事

もう存在しない近隣の職業 — 吸収され、自動化され、規制で消えた。

ストックジョバー

1690年頃〜1986年

ほぼ3世紀にわたり、ロンドンの市場は二つに分かれていた。ブローカーは一般顧客を相手にし、取引所フロアの持ち場に立つ卸売業者「ジョバー」は彼らに両建て価格を提示するのみで、外部顧客と直接取引することはなかった。ダニエル・デフォーはすでに1701年に「株屋の悪行」を非難していた。1986年10月27日のビッグバンはブローカーとジョバーの分離を一夜にして廃止し、この職業は旧商会を買収した銀行のディーリングデスクへと姿を消した。

手形割引商

1825年頃〜2000年頃

ロンドンの手形割引商は独特の存在だった。パートナーがシルクハットをかぶってシティを歩き、銀行の余剰資金を一晩借りて商業手形の割引に用い、銀行システムとイングランド銀行の間に正式に位置していた。150年以上にわたり、彼らはイングランド銀行が金利を誘導する経路であった。1980〜90年代の金融市場操作の改革がこの特権的役割を解消し、最後の手形割引商は2000年頃までに廃業または転換した。

NYSEフロア・スペシャリスト

1872〜2008年

取引所の言い伝えによれば、1875年に脚を負傷したブローカーが一つの持ち場に留まって一銘柄だけを取引したことに始まるとされるスペシャリスト制度は、一社にニューヨーク証券取引所上場の各銘柄について、フロアの決まった場所から継続的な市場を作る権利と義務を与えた。電子取引が長年その役割を蝕んだ末、NYSEは2008年に正式にスペシャリストを「指定マーケットメーカー」に置き換え、130年に及ぶ単一銘柄の管理役を終わらせた。

消えた職業 →

7世紀を経てなお、この業界の商品はフィレンツェの時代と変わらない。大規模な信用の仲介である。道具は為替手形、主権国家債、株式、ユーロ債、レバレッジド・ローンへと変わったが、どの時代も中核の事業は、巨大な取引の両当事者が信じる名前であった。

破綻のパターンも同様に一貫している。バルディ家は王を信じ、1929年のシンジケートは市場を信じ、リーマンは自らのバランスシートを信じた。それぞれの崩壊は次の時代のルールを生んだ。次の危機がどんな形を取るにせよ、金融界で最も確実な予測は、それがこの職業の境界を再び引き直すということである。

似ている職業

分野だけでなく、6つのスコアが近い職業です。

💊

薬剤師

あらゆる処方箋の裏にいる薬の専門家 — バグダードの最初の薬店とアポセカリーの乳鉢から、モルヒネ、アルテミシニン、そして現代の調剤室まで。

AI耐性 58
📊

データサイエンティスト

データからパターンを見つけ予測モデルを構築する職業――2008年生まれの肩書きだが、その土台には数値を数え、検証し、可視化してきた3世紀分の営みがある。

AI耐性 38
✈️

パイロット

天候と機械と200人の命を、当たり前の着陸へと変える職業飛行士――一つひとつの墜落事故から教訓を得て、その都度作り直されてきた技術。

AI耐性 72
🗺️

プロダクトマネージャー

会社が次に何を作るべきか、なぜそれを作るのかを決める仕事。顧客のニーズ、事業目標、エンジニアリングの制約を、誰か一人がすべてを所有するわけではない一つの共有計画へとまとめ上げる。

AI耐性 50
🧾

会計士

帳簿の番人――文字そのものを生み出したほど古い技を受け継ぎ、いまはそれを自動化するために作られたソフトウェアと折り合いをつけている。

AI耐性 35
💱

経済学者

希少性を研究する学者――アダム・スミスのピン工場から中央銀行の意思決定室まで、どんなモデルも捉えきれないものを予測せよと求められ続けている。

AI耐性 62

さらに探す

さらに探す

ビジネス・金融のほかの職業