Comptable : Le gardien des livres : héritier d'un métier si ancien qu'il a inventé l'écriture, négociant aujourd'hui avec les logiciels conçus pour l'automatiser.
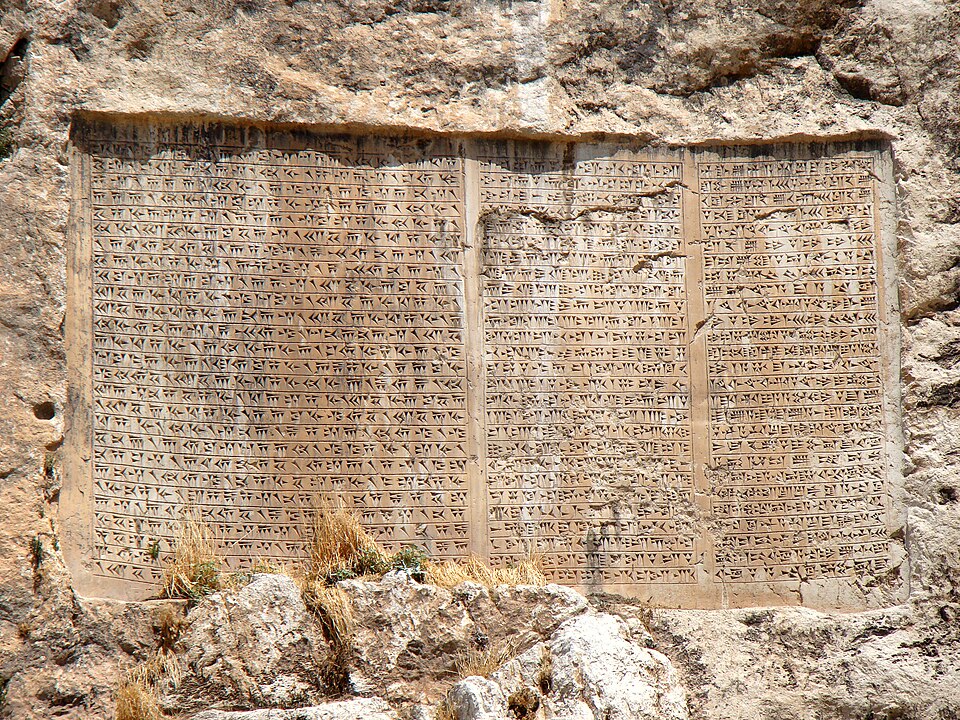
La comptabilité est plus ancienne que la littérature — en fait, elle a produit l'écriture. Les plus anciennes tablettes d'Uruk, dans l'Irak actuel, ne sont pas des poèmes ni des prières, mais des reçus : orge livrée, moutons dus, rations payées. Depuis cinq mille ans, chaque État, temple, guilde et entreprise a eu besoin de quelqu'un pour tenir le registre de qui doit quoi à qui, et celui qui gardait ce registre a porté de nombreux noms — scribe, intendant, commis — avant de s'appeler comptable.
La profession moderne est plus jeune et datée plus précisément : elle commence en 1854, lorsque les comptables écossais reçoivent une charte royale et inventent le « chartered accountant », et en 1896, lorsque New York crée le premier « certified public accountant ». Entre ces dates et aujourd'hui, le droit des valeurs mobilières a rendu l'audit obligatoire, le tableur a englouti le grand livre papier, et un métier de commis de comptoir à la plume est devenu une profession mondiale de plus de trois millions de membres accrédités.
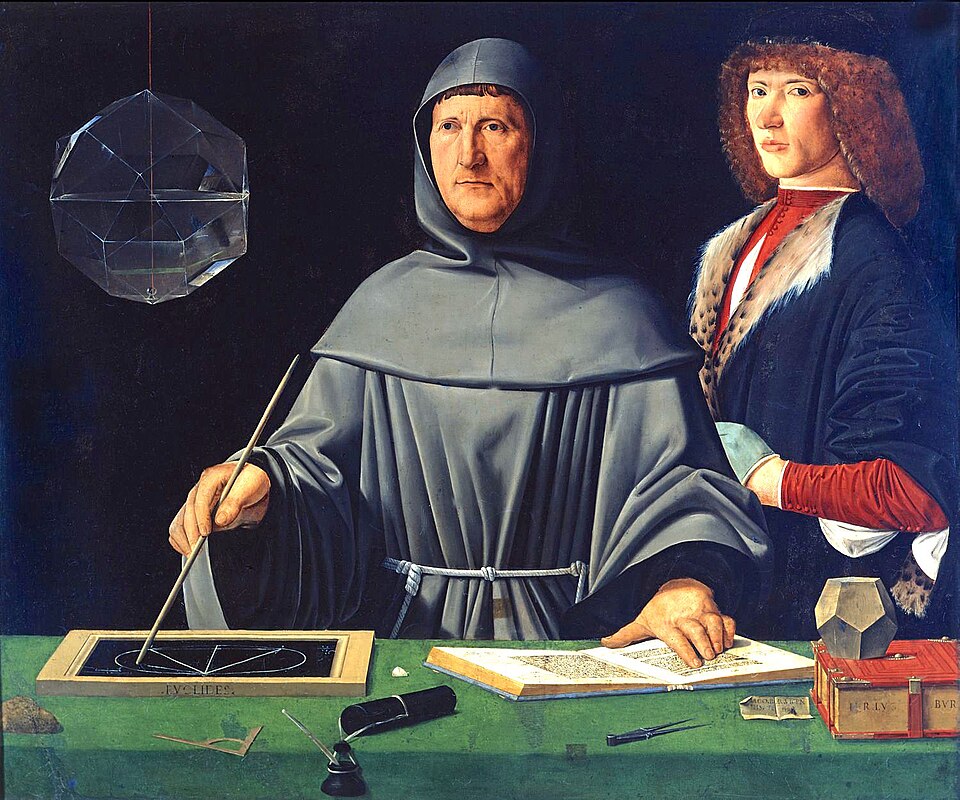
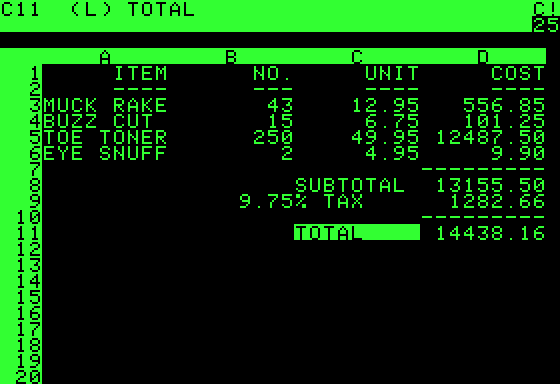
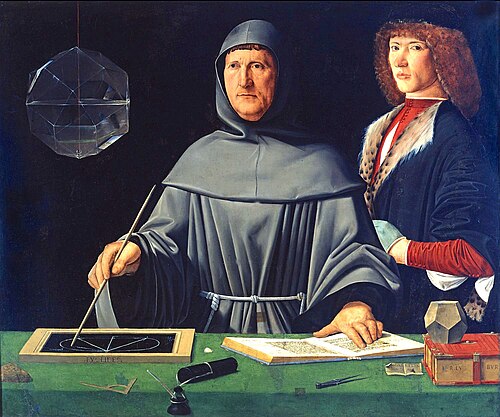
Cette page suit le métier des jetons d'argile aux logiciels cloud : comment la partie double s'est répandue de l'Italie médiévale au monde entier, ce que font réellement les comptables toute la journée et en haute saison, qui a atteint le sommet de la profession — un frère, un potier, un lanceur d'alerte — combien le travail paie sur quatre continents, et quelle part l'intelligence artificielle peut honnêtement être censée absorber.
Au cœur du métier
La comptabilité est l’art de rendre l’histoire financière d’une organisation assez exacte pour que dirigeants, régulateurs, managers et décisions futures puissent s’y fier.
Ce que la journée contient vraiment
Les comptables rapprochent des écritures, clôturent des périodes, expliquent des écarts, préparent des états, interprètent des règles et poursuivent l’information auprès de personnes qui n’avaient pas mesuré les conséquences financières de leur décision. Une grande part du métier ressemble à une enquête menée sous contrainte de calendrier : il faut retrouver l’origine d’un chiffre, documenter un jugement et livrer à temps un dossier que d’autres liront comme une vérité.
Les chiffres ne sont jamais neutres
Un grand livre est un jugement structuré appliqué de façon cohérente : quand un produit se constate, à quel centre un coût appartient, comment un actif perd de la valeur et quelle provision un risque exige. Le rôle protège la comparabilité et rend l’incertitude visible, plutôt que d’embellir la photo d’une entreprise. Cette discipline devient critique dès que des investisseurs, des banques ou des autorités s’appuient sur les mêmes états pour décider.
Parcours et spécialités
Diplômes et titres professionnels ouvrent beaucoup de portes, mais c’est l’expérience concrète qui construit la confiance. Fiscalité, audit, contrôle de gestion, forensic et finances publiques partagent des fondamentaux, avec des clients, des saisons, des règles et des risques éthiques différents. En France et dans l’espace francophone, expert-comptable, commissaire aux comptes et contrôleur de gestion suivent des trajectoires proches au départ, puis très distinctes.
Ce que l’automatisation change
Les logiciels prennent déjà en charge les écritures répétitives, les rapprochements et une part des reportings. L’automatisation augmente la valeur des contrôles, de l’interprétation, de la conception des systèmes et de la capacité d’expliquer un chiffre à quelqu’un qui va agir dessus. Le scepticisme professionnel reste le garde-fou quand les données paraissent trop propres : une exportation impeccable peut encore cacher une erreur de périmètre ou une hypothèse fragile.
Comment le travail se ramifie
Cinq formes courantes du même titre — spécialité, cadre ou parcours.
Directions financières d’entreprise
Comptable financier
Produit les états statutaires, clôture les périodes et tient les dossiers selon les normes comptables reconnues.
Entreprises opérationnelles
Contrôleur de gestion
Construit budgets, prévisions et analyses de coûts pour éclairer les arbitrages de management.
Cabinets et audit interne
Auditeur
Teste preuves, contrôles et assertions financières tout en préservant son indépendance vis-à-vis des entités examinées.
Cabinets, entreprises et conseil
Fiscaliste
Applique le droit fiscal aux déclarations, opérations et stratégies, dans un paysage réglementaire mouvant.
Enquêtes et transformation finance
Comptable forensic ou systèmes
Suit des dossiers complexes pour un litige, ou conçoit les systèmes et contrôles qui rendent le reporting fiable.
Comment ça se lit selon le pays
Même métier, autres filtres, statut et rythme — réécrit pour les lecteurs de chaque langue.
États-Unis — CPA et cabinets publics
Les exigences CPA varient selon les États et restent un sésame pour l’audit et la pratique publique. Les grands cabinets offrent une formation structurée, mais les saisons fortes sont intenses ; la finance d’entreprise propose un autre rythme.
Corée du Sud — examens CPA et conglomérats
La voie CPA est très compétitive, avec des débouchés en cabinets, services financiers et grands groupes. Normes internationales et reporting mondial créent une demande de compétences techniques bilingues.
Japon — qualification nationale et finance d’entreprise
Les experts-comptables certifiés suivent un parcours national exigeant, tandis que les carrières en entreprise peuvent croître par l’expérience organisationnelle longue. Pratique locale et reporting international comptent tous deux dans les groupes mondiaux.
Allemagne — expertise fiscale et titres formels
Le conseil fiscal et l’audit légal sont des professions fortement réglementées, avec des examens exigeants. Le Mittelstand ouvre des rôles internes solides, aux côtés des cabinets internationaux.
Royaume-Uni — voies chartered et services financiers
Les parcours ACCA, ICAEW et CIMA structurent les carrières entre audit, fiscalité et management accounting. Londres élargit les opportunités finance, tandis que les cabinets régionaux restent des terrains de formation importants.
Singapour — normes régionales et hub financier
Le hub financier attire audit, fiscalité et rôles de contrôle régional. Les professionnels jonglent entre règles locales et exigences multinationales, souvent en coordonnant des entités d’Asie du Sud-Est.
Depuis les archives
Images Commons CC/PD auto-hébergées pour cette profession.
Pourquoi l'attitude compte dans ce métier
Les chiffres d'un comptable peuvent parfaitement s'équilibrer et pourtant mentir, parce que le vrai test du métier est de savoir s'il signalera l'écriture qui ne semble pas correcte quand personne d'autre ne le remarquerait non plus.
Signaler le chiffre qui donne une mauvaise image du client ou du patron
Une dépense en réalité personnelle, un chiffre d'affaires reconnu trop tôt, ou une provision discrètement trop mince s'équilibrent tous bien sur papier et ne deviennent un problème que si quelqu'un le dit à voix haute. Un comptable qui soulève quand même la question, même quand c'est mal reçu par un client ou un supérieur qui signe son bulletin de paie, est la raison pour laquelle les chiffres signifient quelque chose ; celui qui laisse passer transforme la comptabilité en simple formalité.
Résister à la pression pendant le coup de feu, quand le contrôle est le plus faible
Les clôtures et les échéances fiscales créent exactement les conditions — fatigue, pression de temps, retard d'écritures que personne n'a le temps de revérifier — où un raccourci est le plus facile à prendre et le moins susceptible d'être repéré. Que le comptable tienne le même standard à la onzième heure d'une journée de seize heures qu'à la première est là où se décide réellement la crédibilité de la profession.
L'indépendance envers le client qui paie aussi les honoraires
Un auditeur ou un comptable est payé par l'entreprise même dont il est censé scruter les chiffres, ce qui crée une incitation permanente et structurelle à la complaisance. Le choix de nuancer une opinion ou de contester une estimation de la direction malgré cette relation financière est tout l'enjeu du rôle ; sans lui, le titre n'est qu'une signature à louer.
Des postures qui tiennent sous pression
Cinq attitudes concrètes que le métier récompense, pas des slogans.
Documente un jugement au moment où il est fait, pas après
Écrit le raisonnement derrière une estimation ou une classification sur le moment précis où la décision est prise, plutôt que de reconstituer une justification plausible bien plus tard si le chiffre est un jour questionné par un relecteur, un associé ou un auditeur externe.
Signale un écart avant qu'on ne le lui demande
Signale un chiffre qui ne se réconcilie pas dès qu'il est trouvé et en cherche précisément la raison, plutôt que d'espérer qu'il se résorbe discrètement dans une écriture ultérieure ou d'attendre de voir si quelqu'un d'autre le remarque avant lui en premier.
Dit non à antidater ou reclasser pour atteindre un objectif
Refuse de basculer une écriture vers une autre période ou catégorie uniquement pour faire paraître un trimestre ou une ligne budgétaire meilleure qu'elle n'a réellement performé, indépendamment de qui demande cette faveur discrètement en interne, associé compris.
Tient le même standard en semaine un et en semaine de l'échéance
Applique le même niveau de rigueur à une écriture relue à 23 heures pendant le coup de feu qu'à une relue calmement pendant un mois tranquille, plutôt que de laisser la fatigue abaisser discrètement le seuil de ce qui passe cette nuit-là précisément.
S'oppose à une position fiscale agressive d'un client avec une trace écrite
Énonce clairement, par écrit et daté, quand une déduction ou une position est risquée plutôt qu'une lecture sûre de la règle, plutôt que de suivre discrètement parce que le client insiste fermement et que les honoraires en jeu sont importants pour le cabinet.
Les moments qui le révèlent
Des situations qui séparent le discours de CV de la pratique réelle.
Un associé senior veut un chiffre arrondi en faveur du client
Un chiffre techniquement défendable dans les deux sens est poussé vers ce qui facilite une relation client, sur suggestion d'un supérieur. Que le comptable soulève une préoccupation ou se conforme discrètement sans un mot est un test direct de l'indépendance réelle.
Un écart apparaît deux jours avant l'échéance de dépôt
Découvrir un vrai problème si tard signifie soit une conversation difficile et sous pression de temps et un retard possible, soit laisser passer parce que tout le monde veut simplement que l'échéance soit passée. Ce que fait le comptable sous cette pression précise est révélateur.
L'entreprise d'un ami proche demande une faveur sur les comptes
Un ami ou un membre de la famille dirigeant une entreprise veut faire passer une dépense personnelle par les comptes « juste cette fois ». Traiter cela comme toute autre relation client, plutôt que comme une exception parce que le client est un ami, est le test.
La saison chargée a déjà atteint un seizième jour consécutif
L'épuisement en fin de saison fiscale ou d'audit rend un raccourci tentant simplement pour avancer plus vite dans la pile. Que la relecture à l'heure seize reçoive la même attention que celle de l'heure un révèle ce que le comptable protège réellement.
Là où la "vocation" devient nocive
L'épuisement de la saison chargée normalisé comme un dû professionnel
La culture de l'expertise-comptable et de l'audit traite fréquemment des semaines de soixante heures et plus pendant la saison fiscale comme un rite de passage inévitable plutôt qu'un problème d'effectifs, présentant le rythme effréné comme « payer ses dettes » vers l'association plutôt que comme des heures à compenser. En France, le forfait-jours dans les cabinets permet légalement ces semaines longues sans décompte horaire strict, et « on est tous dans le même bateau » se répète de la bouche d'associés qui ne sacrifient pas les mêmes week-ends que leurs collaborateurs.
The profile
Resists AI35
Pay62
Barrier to entry52
Autonomy55
Demand78
Impact60
How exposed is it to AI?
Élevé
Tâche par tâche, la majeure partie du travail comptable traditionnel — enregistrement, rapprochement, déclarations standard, premiers brouillons d'états — est automatisable avec la technologie actuelle, et une grande part l'est déjà. Ce qui résiste, c'est le noyau agréé : opinions d'audit, positions fiscales contestées, estimations et jugements de continuité d'exploitation, et détection de fraude contre des adversaires qui s'adaptent. L'avenir réaliste est une profession plus petite et plus senior qui revoit la production des machines — une vraie transformation, bien en deçà du remplacement, et amortie pour l'instant par une pénurie mondiale de candidats qualifiés.
Les comptables enregistrent, synthétisent et vérifient l'information financière. Le travail se divise en filières : la comptabilité financière produit les états dont se méfient les tiers ; la comptabilité de gestion produit les coûts et budgets avec lesquels les dirigeants pilotent ; les auditeurs vérifient indépendamment les chiffres d'autrui ; les fiscalistes calculent et défendent ce qui est dû. Une grande part de la journée consiste à rapprocher — faire concorder deux registres indépendants du même argent.
Quelle est la différence entre un comptable et un teneur de livres ?
Un teneur de livres enregistre les transactions au fil de l'eau — factures, paiements, paie. Un comptable travaille un niveau au-dessus : ajuster et clôturer les livres, produire les états financiers, les interpréter, déposer les déclarations fiscales et, lorsqu'il est agréé, signer des opinions qu'un teneur de livres ne peut pas signer légalement. La frontière s'estompe à mesure que les logiciels prennent en charge l'enregistrement, poussant les teneurs de livres vers le conseil et les comptables vers la revue.
Faut-il un diplôme universitaire pour devenir comptable ?
En général oui, mais moins universellement qu'on ne le suppose. Une licence CPA aux États-Unis exige 150 crédits universitaires dans la plupart des États, bien que plusieurs aient commencé à accepter 120 heures plus une expérience supplémentaire à partir de 2024-25. Au Royaume-Uni, les cabinets recrutent des sortants de lycée en apprentissages rémunérés menant au statut chartered, la qualification ACCA est ouverte à tous, et le cursus de comptable agréé indien peut commencer directement après le secondaire.
Quelle est la différence entre un CPA et un expert-comptable ?
Ce sont des licences sœurs issues d'arbres généalogiques différents. « Chartered accountant » descend des chartes royales accordées aux sociétés comptables écossaises à partir de 1854, et constitue le titre au Royaume-Uni, dans la majeure partie du Commonwealth et en Inde. « Certified public accountant » remonte à la loi new-yorkaise de 1896 et est la licence américaine. Chaque pays réserve la signature des audits aux détenteurs de sa propre licence.
Combien de temps faut-il pour devenir comptable qualifié ?
En général cinq à huit ans après la fin des études secondaires : un diplôme de trois ou quatre ans, puis deux à quatre ans d'examens professionnels passés en parallèle d'un travail supervisé. Le cursus de comptable agréé indien est célèbrement sélectif — les taux de réussite à l'examen final oscillent souvent entre dix et vingt pour cent par session — si bien que de nombreux candidats y mettent nettement plus longtemps que la durée nominale du cursus.
Combien gagnent les comptables ?
La médiane aux États-Unis pour les comptables et auditeurs était d'environ 81 000 dollars en 2024, selon le Bureau of Labor Statistics. Les experts-comptables nouvellement qualifiés à Londres gagnent typiquement 50 000 à 60 000 livres ; les CA nouvellement qualifiés en Inde ont en moyenne environ 12 lakh de roupies lors des recrutements campus de 2024. Au sommet, les associés actionnaires des Big Four gagnent couramment de 500 000 dollars à bien plus d'un million par an.
L'IA va-t-elle remplacer les comptables ?
Elle remplace déjà des tâches — codification des transactions, rapprochement, déclarations standard — plus vite qu'elle ne remplace des emplois. La profession manque simultanément de personnel : les candidats à l'examen CPA aux États-Unis ont chuté d'environ un tiers entre 2016 et 2021, si bien que l'automatisation absorbe largement une pénurie. Ce qui survit le plus longtemps, ce sont le jugement et la responsabilité légale, car un logiciel ne peut pas encore signer une opinion d'audit.
Quelle est la différence entre un comptable et un auditeur ?
Tout auditeur est comptable, mais l'audit est un rôle spécifique : examiner indépendamment des comptes qu'un autre a préparés. Les auditeurs externes, dans des cabinets comme les Big Four, donnent des opinions publiques sur les états des entreprises ; les auditeurs internes travaillent au sein d'une entreprise pour tester ses propres contrôles, comme l'a fait Cynthia Cooper chez WorldCom. Préparer des comptes et auditer ces mêmes comptes est interdit — l'indépendance en est tout le sens.
Intégrer ce classement
Collez ce code sur votre blog ou site — le classement reste à jour.