Le négociateur qui valorise les entreprises et fait circuler le capital — un métier de la Florence des Médicis aux pitch decks d'aujourd'hui, rémunéré pour la confiance lorsque des milliards changent de mains.
Also called: Négociateur d'opérations · Banquier M&A · Financier d'entreprise
Banquier d'affaires : Le négociateur qui valorise les entreprises et fait circuler le capital — un métier de la Florence des Médicis aux pitch decks d'aujourd'hui, rémunéré pour la confiance lorsque des milliards changent de mains.
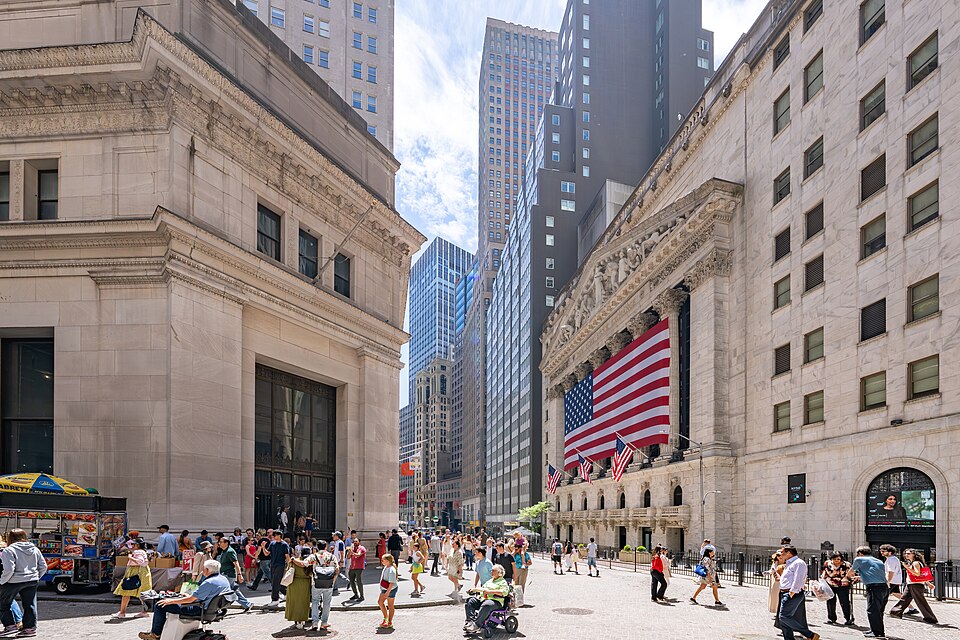
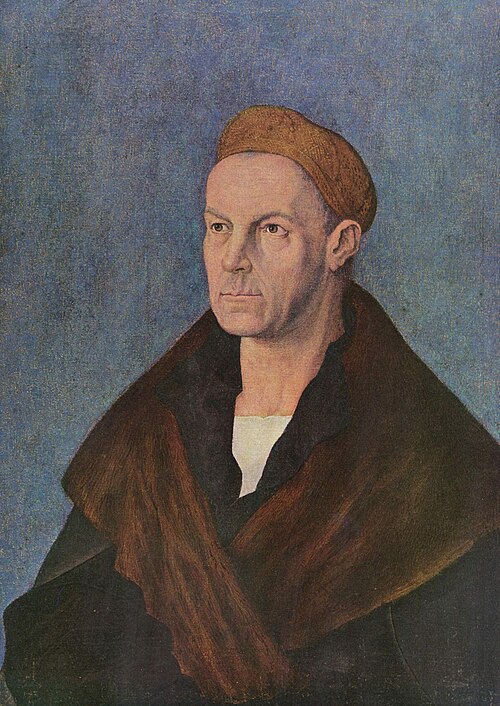
La banque d'investissement est le métier de se tenir entre le capital et ceux qui en ont besoin : conseiller entreprises, gouvernements et fonds lorsqu'ils achètent, vendent, fusionnent ou lèvent des fonds, et placer les actions et obligations qui les financent. Le métier est plus ancien que son nom — les banques marchandes de la Florence de la Renaissance finançaient rois et papes par le biais de lettres de change, et les maisons Médicis, Fugger et Rothschild dirigeaient des versions reconnaissablement modernes de l'activité des siècles avant l'existence de Wall Street.
La firme moderne est une pyramide d'apprentissage. Les analystes fraîchement diplômés construisent les modèles et les dossiers de présentation de cent pages ; les associates et vice-présidents dirigent le processus de l'opération ; les directeurs généraux gagnent les clients et répondent à l'appel téléphonique de 2 h du matin lorsqu'une transaction vacille. La rémunération est extrême à chaque niveau, tout comme les heures : une enquête interne divulguée en 2021 sur les analystes de première année de Goldman Sachs rapportait des semaines de travail d'environ 95 heures en moyenne.
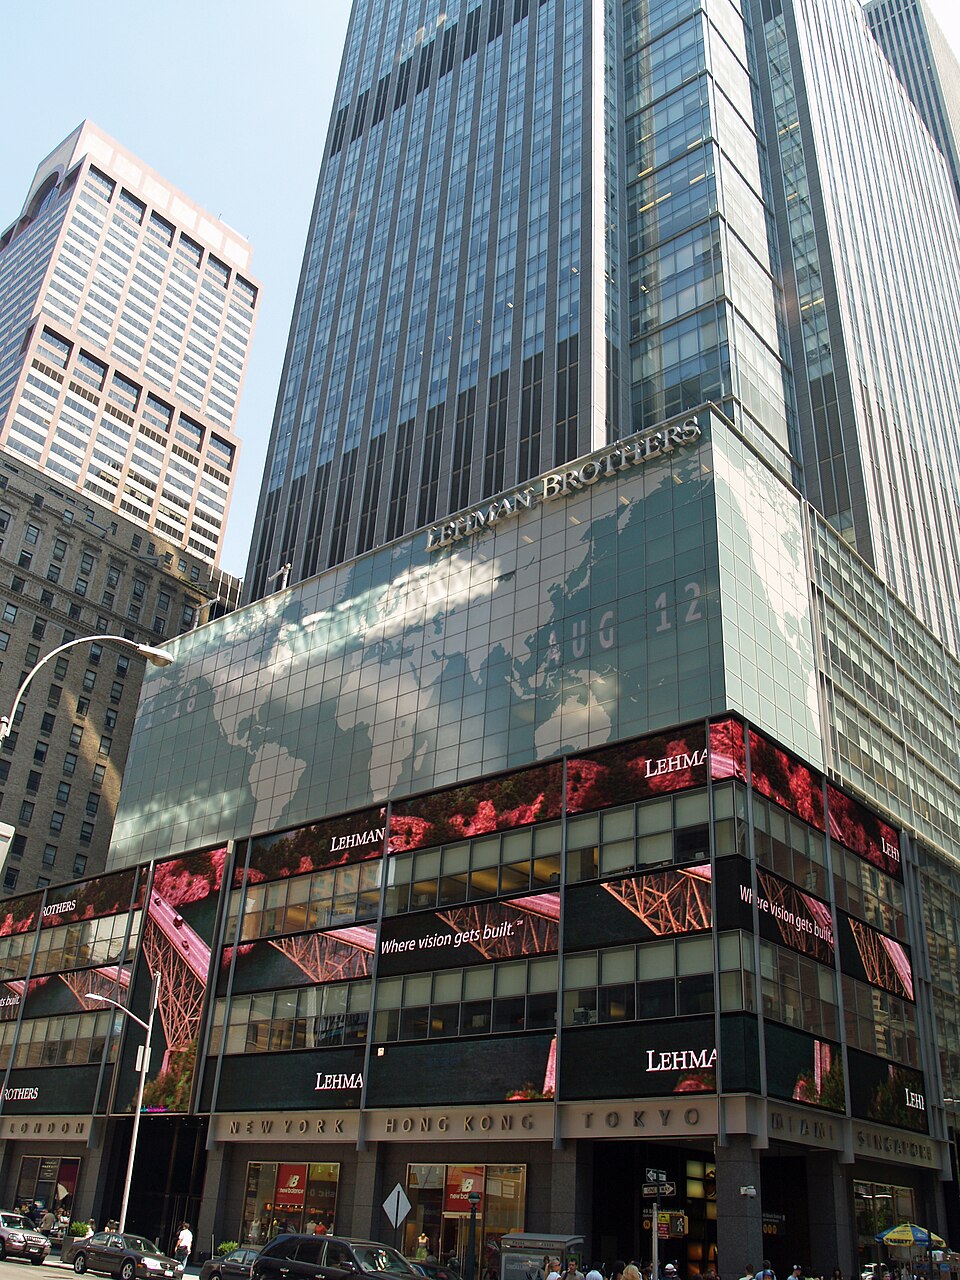
Cette page suit le métier depuis la ruine des banques Bardi et Peruzzi de Florence dans les années 1340, à travers l'empire acheté de Jakob Fugger, la bibliothèque verrouillée de J. P. Morgan, l'invention de l'euro-obligation, le Big Bang londonien et la chute de Lehman Brothers. Elle couvre comment on est réellement embauché aujourd'hui, ce qu'exigent les premières années, qui a atteint le sommet de la profession — d'Osaka à Lagos en passant par Wall Street — et combien du travail l'IA peut réalistement absorber.
Au cœur du métier
La banque d'investissement est le métier intermédiaire du conseil en capital — fusions, émissions, restructurations — sous des délais fixés par les marchés, les régulateurs et des clients qui se souviendront de qui a mal pricé le risque.
Conseiller avec des livres incomplets
Les banquiers construisent modèles, comparables et pitchs à partir d'informations imparfaites : guidance, documents AMF, rumeurs sectorielles et data rooms qui ne contiennent jamais toute dette cachée. Le craft n'est pas théâtre de prédiction ; c'est cadrer fourchettes de valorisation, structures et risques process pour qu'un board décide les yeux ouverts. Un multiple faux ou un covenant manqué peut détruire le levier client en négociation. Les juniors vivent dans Excel et PowerPoint ; les seniors dans le jugement de quand un chiffre est assez robuste pour un comité. La crédibilité se compose deal après deal et s'effondre sur un deck négligent.
Le process est le produit
Ventes aux enchères, IPO, dette et restructurations sont chorégraphiées : teasers, NDAs, management presentations, Q&A, markups et signing. Timing, contrôle de l'information et séquence des acheteurs comptent autant que la valorisation headline. Une fuite mal gérée, un mandat conflictuel ou un dépôt réglementaire raté tue un deal que le modèle disait bon. Banques relationnelles rivalisent sur l'accès ; boutiques sur le focus. Partout, la compétence invisible est faire avancer des contreparties sans que le bruit process devienne bruit de prix.
Régulation et réputation
Les marchés de capitaux vivent dans le droit des valeurs mobilières, règles de conflits, murs chinois et devoirs de disclosure qui varient par juridiction. Conseiller un enchérisseur pendant qu'un autre desk détient une position conflictuelle, ou pousser un récit de « fairness » au-delà des preuves, invite sanction AMF/ACPR et méfiance client durable. MiFID II, ESG et réformes post-2008 ont refondu recherche, vente et advisory. L'image publique, swagger deal ; la contrainte privée, licence conditionnelle à une intégrité de process auditable après coup.
La tech compresse les heures junior, pas les enjeux
Data rooms, comps automatisés, mémos IA et écrans marché plus rapides réduisent du formatage qui remplissait les nuits blanches. Ils n'enlèvent pas le besoin de repérer une marge que l'industrie n'a jamais tenue, ou une liste d'acheteurs politiquement incomplète. Les clients embauchent encore pour l'accès, le jugement sous ambiguïté et la volonté de signer une recommandation. La rareté durable : coverage senior capable de dire à un CEO que le timing est mauvais — et juniors qui escaladent une hypothèse cassée avant le board.
Comment le travail se ramifie
Cinq formes courantes du même titre — spécialité, cadre ou parcours.
Bulge brackets et boutiques parisiennes
Conseil M&A
Mène process de vente, mandats buy-side et structuration fusion du teaser au signing.
Desks IPO et follow-on
Equity capital markets
Price et syndique émissions actions, coordonne émetteurs, investisseurs et recherche sous fenêtres marché.
Émission et coverage sponsors
Debt capital markets / financement levier
Structure obligations et prêts, arbitre covenants et demande investisseur, navigue cycles refinancement.
Situations distressed
Banquier restructuring
Conseille créanciers ou entreprises quand structure capital casse, souvent sous pression tribunal ou covenant.
Équipes verticales en banque
Coverage officer sectoriel
Porte relations clients long terme dans un secteur et origine mandats via spécialistes produits.
Comment ça se lit selon le pays
Même métier, autres filtres, statut et rythme — réécrit pour les lecteurs de chaque langue.
États-Unis — Wall Street et pipeline élite
IB US centrée New York avec forte couverture tech côte ouest. Programmes analyst, hiérarchie bulge-bracket et M&A sponsor dominent débuts ; FINRA et SEC structurent compliance des deals.
Corée du Sud — deals chaebol et maisons séoulites
Banquiers travaillent maisons domestiques et banques globales sur restructurations chaebol, IPO et acquisitions transfrontalières. Hiérarchie, longues heures et coverage des grands groupes structurent avancement.
Japon — megabanks et advisory transfrontalier
IB japonais mélange cultures coverage megabank et firmes globales à Tokyo. M&A domestique, émissions et acquisitions outbound exigent patience consensus et navigation des keiretsu.
Allemagne — Francfort et M&A Mittelstand
Francfort ancre capital-markets ; mandats sell-side mid-market alimentent culture advisory profonde. Banquiers arbitrent prospectus EU et gouvernance familiale différente des process sponsor US.
Royaume-Uni — City hub européen
Londres reste centre ECM/DCM et M&A transfrontalier malgré Brexit. Intakes analyst, règles FCA et écosystème PE dense structurent carrières bulge et boutiques.
Singapour — pont deals Asie du Sud-Est
Coverage régionale pour émetteurs ASEAN, fonds et M&A transfrontaliers. Deals multilingues sous MAS ; connecte corporates locales au capital global avec avantage fuseaux.
Depuis les archives
Images Commons CC/PD auto-hébergées pour cette profession.
Pourquoi l'attitude compte dans ce métier
Les compétences de banque d'investissement produisent un modèle et un process ; que le client entende la vraie fourchette de risque — ou une histoire optimisée pour gagner le mandat — dépend d'attitudes visibles seulement sous pression d'honoraires et révisions nocturnes.
Le client ne peut pas reconstruire le modèle depuis le pitch
Les boards embauchent des banques faute de temps et d'accès marché pour stresser chaque hypothèse. Si un banquier cache une marge fragile, cherry-picke des comps ou présente un point comme certitude, le client découvre souvent la vérité après annonce, quand réputation et exposition fiduciaire sont déjà live. Compétence sans candeur est structurellement difficile à détecter en salle pour celui qui achète le conseil.
Les conflits paient jusqu'à ce qu'ils deviennent publics
Honoraires sell-side, financement staplé, mandats doubles et interactions recherche créent des divergences discrètes entre intérêt banque et client. Surface-t-on le conflit tôt, murs- t-on correctement et refuse-t-on le mandat gênant — ou espère-t-on finir avant qu'on demande ? Test d'attitude à conséquences réglementaires AMF et carrière. Les règles existent sur papier ; les vivre quand le fee est gros est le vrai craft.
Les erreurs junior scale via le silence senior
Un nombre d'actions faux, un multiple périmé ou une note de bas de page mal liée atteint un CEO si personne dans la chaîne ne traite vérification comme non négociable à 3 h. Les seniors qui punissent retard plus qu'erreur apprennent aux juniors à shipper des decks fragiles. Les outcomes tiennent autant à qui ralentit pour corriger un chiffre qu'à qui construit le DCF le plus vite.
Des postures qui tiennent sous pression
Cinq attitudes concrètes que le métier récompense, pas des slogans.
Montre la fourchette, pas seulement le chiffre que le client veut
Présente la plage défendable et hypothèses qui la déplacent — comps, synergies, financement — même quand un point plus flatteur faciliterait le bake-off et le confort coverage en salle. Cette discipline se juge dans la durée, pas sur une seule réussite visible.
Signale un conflit avant signature de la lettre de mission
Remonte tôt mandat double, financement, mur d'information ou conseil antérieur, assez tôt pour consentement éclairé ou retrait, plutôt que tension mid-enchères impossible à défaire sans humiliation. Cette discipline se juge dans la durée, pas sur une seule réussite visible.
Possède une cellule cassée avant le comité
Stoppe un deck quand lien, unité, nombre d'actions ou date est faux, absorbant coût politique du retard et irritation VP plutôt qu'espérer que personne ne remarquera où le CEO traitera la slide comme fait. Cette discipline se juge dans la durée, pas sur une seule réussite visible.
Protège l'intégrité process quand une fuite aiderait « leur » acheteur
Refuse de tipper sélectivement un enchérisseur même s'il est le plus probable closer, protège fee et scorecard coverage, au détriment d'un process propre. Cette discipline se juge dans la durée, pas sur une seule réussite visible. Le cadre français — Ordre, concours ou Code du travail selon les cas — ne remplace pas cette vigilance personnelle.
Dit à un CEO que la fenêtre est mauvaise
Conseille de retarder émission ou vente quand marché, diligence ou timing réglementaire rendent le deal imprudent, plutôt que fabriquer urgence et fausse rareté pour garder le mandat une mauvaise semaine. Cette discipline se juge dans la durée, pas sur une seule réussite visible.
Les moments qui le révèlent
Des situations qui séparent le discours de CV de la pratique réelle.
Deadline pitch dans quatre heures ; un junior trouve qu'un comparable clé a restaté son EBITDA la semaine dernière
L'équipe reconstruit-elle comps et élargit la fourchette avant la réunion, ou garde-t-elle le chiffre flatteur parce que le client l'aime, le concurrent pitch ce soir et personne ne veut ralentir la salle ? Cette discipline se juge dans la durée, pas sur une seule réussite visible.
Un acheteur demande informellement de la couleur qui violerait le protocole d'information convenu avec le vendeur
Le banquier refuse-t-il, documente-t-il et garde-t-il le process propre, ou glisse-t-il des indices parce que cet acheteur paiera probablement le plus et un close rapide verrouille le fee ? Cette discipline se juge dans la durée, pas sur une seule réussite visible.
Gagner un bake-off exigerait d'impliquer une valorisation que le coverage croit privément non clearable
Le banquier garde-t-il le pitch honnête au risque de perdre le mandat face au multiple fantaisiste du concurrent, ou matche-t-il la fantaisie en planifiant de « gérer les attentes » après embauche ? Cette discipline se juge dans la durée, pas sur une seule réussite visible.
Une nuit blanche produit un board deck avec une note de bas de page que l'associé sait non étayée, mais le VP l'a déjà envoyé upstairs
L'associé escalade-t-il immédiatement pour correction avant réunion, ou se tait-il parce qu' contester le VP après minuit passe pour déloyauté sur une équipe qui récompense vitesse plus que vérification ? Cette discipline se juge dans la durée, pas sur une seule réussite visible.
Là où la "vocation" devient nocive
« Face time » et vocation marchés couvrant une présence manufacturée
Les banques présentent semaines à cent heures comme prix de l'apprentissage et propriété du deal, puis punissent juniors qui partent quand le travail est fini parce que face time vide signale loyauté. Le discours passion-marchés normalise privation de sommeil et vie annulée, tandis que le modèle profite encore d'une intensité de travail facturée clients comme dévouement.
The profile
Resists AI42
Pay97
Barrier to entry70
Autonomy35
Demand55
Impact60
How exposed is it to AI?
Élevé
La majorité des heures actuelles d'un banquier junior vont à des tâches que l'IA réalise déjà de façon crédible : assembler des présentations, rédiger premiers modèles et comps, résumer des documents de data room, produire des supports de mise à jour de marché. Ce qui résiste à l'automatisation, c'est la franchise senior — gagner des mandats par la confiance, négocier contre des humains, et signer des opinions réglementées dont quelqu'un doit être responsable. Le métier survit ; la pyramide en dessous se rétrécit.
Deux choses : conseiller et placer. Les banquiers conseil guident entreprises, gouvernements et fonds dans les fusions, acquisitions, cessions et restructurations ; les banquiers des marchés de capitaux lèvent des fonds pour eux en souscrivant de nouvelles actions et obligations et en les plaçant auprès d'investisseurs. Les banquiers d'affaires ne gèrent pas l'épargne des particuliers ni ne collectent de dépôts — le travail quotidien, c'est la valorisation, la négociation, les documents et de longues réunions clients.
Un banquier d'affaires, est-ce la même chose qu'un banquier ordinaire ?
Non. Un banquier commercial collecte des dépôts et accorde des prêts ; un banquier d'affaires conseille sur les opérations et place des titres. Les deux ont été légalement séparés aux États-Unis par le Glass–Steagall Act de 1933 — qui a scindé Morgan Stanley de J.P. Morgan — et bien que ce mur soit tombé en 1999, les métiers, les compétences et les structures de rémunération restent entièrement différents.
Combien gagnent les banquiers d'affaires ?
Aux États-Unis en 2024, les analystes de première année gagnaient typiquement entre 170 000 et 200 000 dollars en salaire plus bonus, et les directeurs généraux de l'ordre d'un million de dollars à plusieurs multiples de cette somme dans les bonnes années d'activité. Londres, Francfort, Hong Kong et Tokyo paient moins à chaque niveau, et les bonus — la majorité de la rémunération senior — varient fortement avec le cycle des opérations.
Quel diplôme faut-il pour devenir banquier d'affaires ?
Une licence universitaire, presque toujours dans une université où les banques recrutent activement ; finance et économie sont courantes mais pas obligatoires — les desks londoniens embauchent des historiens et des classicistes. Il n'y a pas de licence avant l'embauche : les banquiers américains passent l'examen FINRA Series 79 après leur arrivée. Le MBA est une autre porte, plus tardive, surtout utilisée par les reconversions entrant au niveau associate.
Combien d'heures travaillent réellement les banquiers d'affaires ?
Les banquiers juniors travaillent couramment 70 à 95 heures par semaine pendant les opérations en cours, week-ends inclus ; une enquête interne divulguée en 2021 sur les analystes de première année de Goldman Sachs rapportait des moyennes d'environ 95 heures et cinq heures de sommeil par nuit. Les heures se modèrent avec l'ancienneté, et depuis 2024 plusieurs banques, dont JPMorgan, ont formellement plafonné les semaines junior à environ 80 heures.
Qu'est-ce qu'un pitch book ?
La présentation qu'une banque prépare pour remporter un mandat : analyse de valorisation, contexte de marché, acheteurs ou cibles potentiels, et références de la banque, souvent sur une centaine de slides. Analystes et associates les montent, fréquemment du jour au lendemain. Une ironie célèbre du métier : la plupart des pitch books perdent — les banques présentent bien plus souvent qu'elles ne remportent de mandats.
L'IA va-t-elle remplacer les banquiers d'affaires ?
Elle remplace déjà une partie de la charge junior — rédaction de présentations, premiers modèles, synthèse de documents de due diligence. Ce qu'elle ne peut pas encore faire, c'est gagner la confiance d'un conseil d'administration, négocier face à un autre être humain ou assumer la responsabilité légale d'une opinion d'équité. Le résultat le plus probable : des promotions d'analystes plus réduites et une demande inchangée pour les banquiers seniors que les clients embauchent réellement.
Pourquoi tant d'analystes partent-ils après deux ans ?
Parce que le système est conçu ainsi. Le programme analyste de deux à trois ans fonctionne comme une école de finition pour la finance : les sociétés de capital-investissement et les hedge funds recrutent des analystes dès leur première année, et les équipes de développement corporate accueillent une bonne partie des autres. Les banques acceptent ce turnover — une minorité reste jusqu'à associate, et une petite fraction de ceux-là devient un jour directeur général.
Intégrer ce classement
Collez ce code sur votre blog ou site — le classement reste à jour.