El negociador que valora empresas y mueve capital — un oficio que va de la Florencia de los Medici a los pitch decks de hoy, pagado por la confianza cuando cambian de manos miles de millones.
También llamado: Cerrador de operaciones · Banquero de fusiones y adquisiciones · Financiero corporativo
Banquero de inversión: El negociador que valora empresas y mueve capital — un oficio que va de la Florencia de los Medici a los pitch decks de hoy, pagado por la confianza cuando cambian de manos miles de millones.
~180 000 $ (EE. UU., 2024)Sueldo analista de 1.er año
Grado + prácticasEntrada típica
70–95 h/semanaHoras de trabajo junior
~100 000 M$/añoBolsa global de comisiones
1 M$–10 M$+Sueldo máximo (director gral.)
FINRA Series 79Licencia en EE. UU.
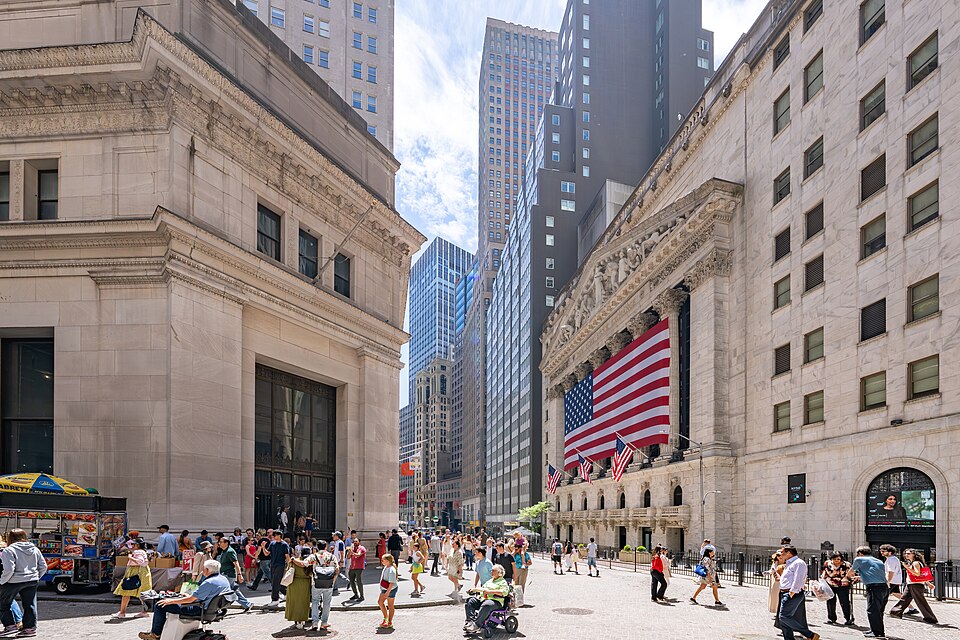
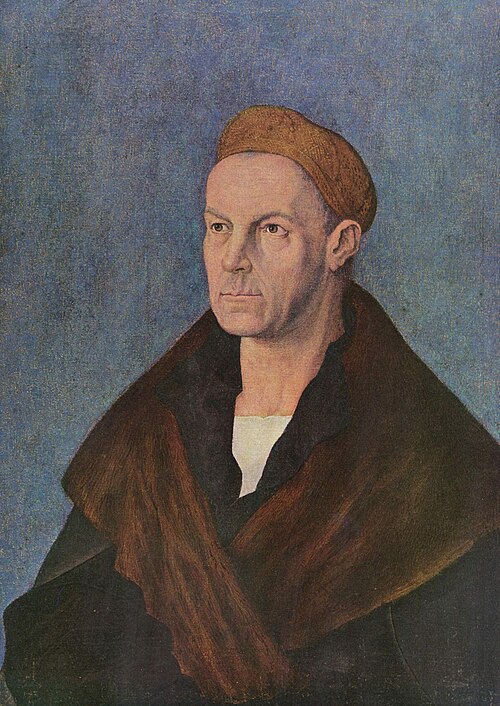
La banca de inversión es el oficio de situarse entre el capital y quienes lo necesitan: asesorar a empresas, gobiernos y fondos cuando compran, venden, se fusionan o recaudan dinero, y colocar las acciones y bonos que lo pagan. El trabajo es más antiguo que su nombre: los bancos mercantiles de la Florencia renacentista financiaban a reyes y papas mediante letras de cambio, y las casas Medici, Fugger y Rothschild dirigían versiones reconociblemente modernas del negocio siglos antes de que existiera Wall Street.
La firma moderna es un aprendizaje piramidal. Los analistas recién salidos de la universidad construyen los modelos y los pitch books de cien páginas; los associates y vicepresidentes gestionan el proceso de la operación; los directores generales consiguen a los clientes y responden la llamada de las dos de la madrugada cuando una transacción tambalea. La paga es extrema en todos los niveles, y también las horas: una encuesta filtrada en 2021 sobre analistas de primer año de Goldman Sachs reportó semanas laborales de una media de unas 95 horas.
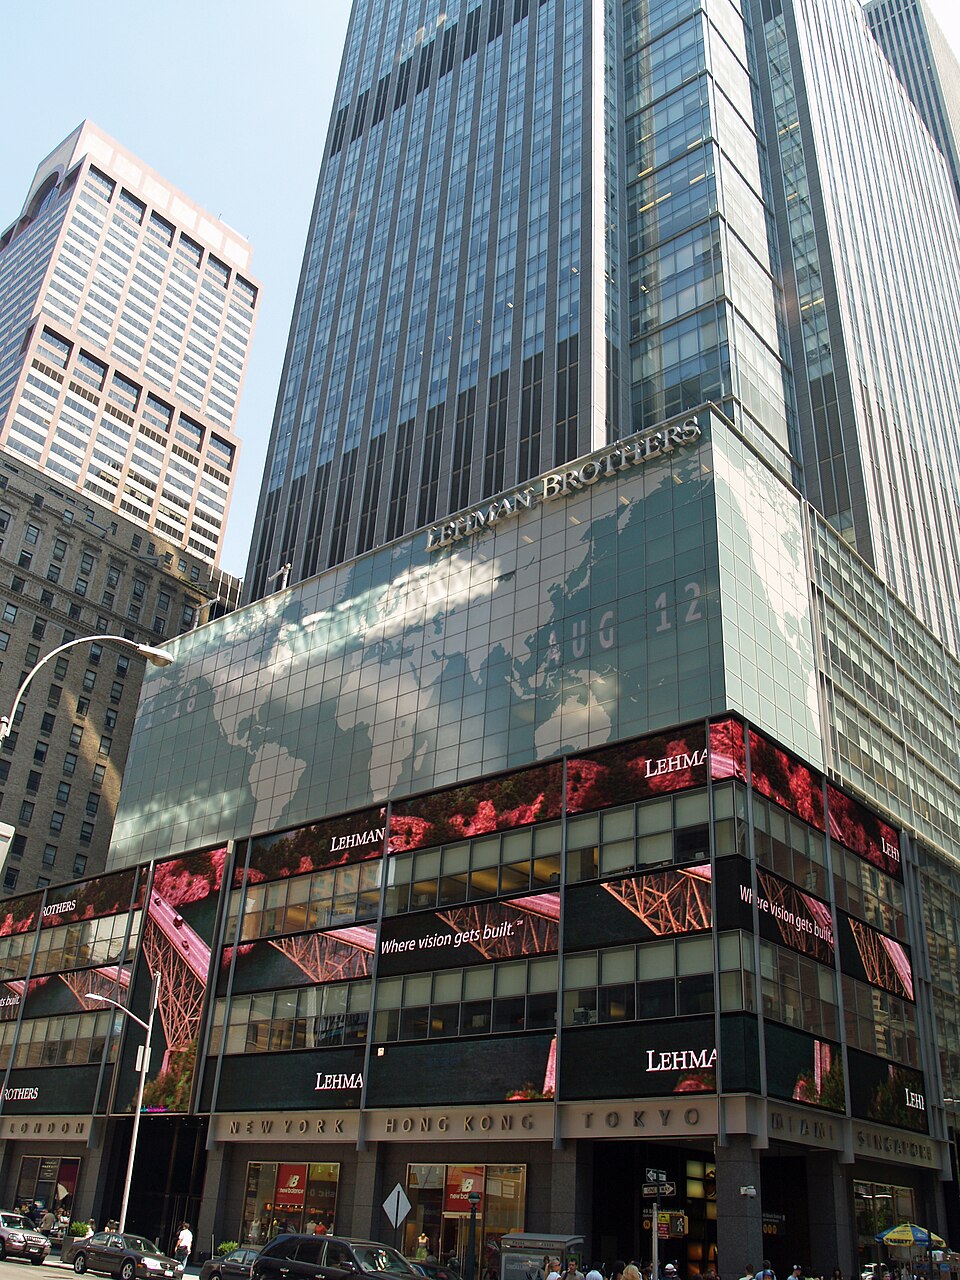
Esta página sigue el oficio desde la ruina de los bancos Bardi y Peruzzi de Florencia en la década de 1340, pasando por el imperio comprado de Jakob Fugger, la biblioteca cerrada con llave de J. P. Morgan, la invención del eurobono, el Big Bang de Londres y la caída de Lehman Brothers. Recorre cómo se contrata realmente hoy, qué exigen los primeros años, quiénes llegaron a lo más alto de la profesión —de Osaka a Lagos y Wall Street— y cuánto del trabajo puede absorber realmente la IA.
Dentro de la profesión
La banca de inversión es el oficio de intermediar capital — fusiones, emisiones, reestructuraciones — bajo plazos fijados por mercados, reguladores y clientes que recordarán quién mal valoró el riesgo.
Asesorar con libros incompletos
Los banqueros construyen modelos, comparables y presentaciones a partir de información imperfecta: guías de management, filings públicos, rumores sectoriales y salas de due diligence que nunca contienen todo el pasivo. El oficio no es teatro predictivo; es enmarcar rangos de valoración, estructuras de operación y riesgos de proceso para que un consejo decida con los ojos abiertos. Un múltiplo erróneo o un covenant omitido puede destruir el leverage del cliente en la negociación. Los juniors viven en hojas de cálculo y decks; los seniors, en el juicio sobre cuándo un número es lo bastante sólido para un comité. La credibilidad se acumula en varias operaciones y se hunde con un deck.
El proceso es el producto
Subastas sell-side, OPVs, emisiones de deuda y reestructuraciones están coreografiadas: teasers, NDAs, presentaciones de management, Q&A, markups y firma. El timing, el control de información y la secuencia de compradores importan tanto como la valoración de portada. Un banquero que filtra mal, mezcla mandatos o tropieza con un filing regulatorio puede matar una operación que el modelo decía viable. Los bancos de relación compiten por acceso; las boutiques, por foco. En ambos casos, la habilidad invisible es mover a decenas de contrapartes sin convertir el ruido del proceso en ruido de precio.
Regulación y reputación
Los mercados de capitales viven dentro de ley de valores, reglas de conflicto, muros chinos y deberes de divulgación que varían por jurisdicción. Asesorar a un postor mientras otra mesa tiene posición conflictiva, o estirar una narrativa de «equidad» más allá de la evidencia, invita sanciones y desconfianza permanente del cliente. Las reformas post-2008, la economía de research bajo MiFID II y los regímenes ESG cambiaron cómo interactúan research, ventas y advisory. La imagen pública es swagger de deals; la restricción privada es que la licencia para asesorar capital público depende de una integridad de proceso auditable después.
La tecnología comprime horas junior, no el riesgo
Data rooms, comps automatizados, borradores con IA y pantallas de mercado más rápidas reducen parte del trabajo de formato que llenaba noches enteras. No eliminan la necesidad de notar cuando un modelo asume un margen que el sector nunca sostuvo, o cuando una lista de compradores está políticamente incompleta. Los clientes siguen contratando bancos por acceso, juicio bajo ambigüedad y la disposición a poner un nombre en una recomendación. Lo escaso sigue siendo coverage senior que diga a un CEO que el timing es malo — y juniors que escalen un supuesto roto antes de que llegue al board.
Cómo se ramifica el trabajo
Cinco formas habituales del mismo título: especialidad, entorno o trayectoria.
Bulge brackets y boutiques
Advisory M&A
Conduce procesos de venta, mandatos buy-side y estructuración de fusiones del teaser hasta firma y anuncio.
Mesas de OPV y follow-on
Mercados de capitales (ECM)
Fija precio y sindica emisiones de equity, coordinando emisor, inversores y research en ventanas de mercado.
Emisión y cobertura de sponsors
DCM / leveraged finance
Estructura bonos y préstamos, equilibra covenants y demanda inversora, y navega ciclos de refinanciación.
Situaciones distressed y turnaround
Banquero de reestructuración
Asesora acreedores o empresas cuando la estructura de capital se rompe, a menudo bajo presión judicial o de covenant.
Equipos verticales dentro de bancos
Coverage officer sectorial
Mantiene relaciones de largo plazo en un sector y origina mandatos con especialistas de producto.
Cómo se lee en cada país
El mismo oficio cambia de puerta, estatus y textura diaria — reescrito para lectores de cada idioma.
Wall Street y pipeline de élite
La banca de inversión estadounidense sigue centrada en Nueva York con fuerte cobertura tech en la costa oeste. Programas de analista, jerarquías bulge-bracket y M&A apoyado por sponsors dominan carreras tempranas; licencias FINRA y proceso SEC marcan la textura de compliance.
Chaebols y casas de Seúl
Los banqueros coreanos trabajan en casas locales y bancos globales en reestructuraciones de chaebol, OPVs y adquisiciones transfronterizas. Jerarquía, jornadas largas y cobertura relacional de grandes grupos definen el avance; ejecución bilingüe es requisito frecuente.
Megabancos y advisory transfronterizo
La banca de inversión japonesa mezcla culturas de coverage de megabancos con firmas globales en Tokio. M&A doméstico, emisión de equity y adquisiciones outbound exigen paciencia con decisiones por consenso y relaciones de keiretsu.
Fráncfort y M&A del Mittelstand
Fráncfort ancla trabajo de mercados de capitales; mandatos sell-side del Mittelstand alimentan una cultura advisory de mid-market. Los banqueros equilibran prospectus y takeover rules de la UE con gobernanza familiar distinta a procesos de sponsors estadounidenses.
City of London como hub europeo
Londres sigue siendo centro mayor de ECM/DCM y M&A transfronterizo pese a cambios regulatorios post-Brexit. Intakes de analista, conducta FCA y un ecosistema denso de private equity estructuran carreras en bulge brackets y boutiques.
Puente de deals en el sudeste asiático
Singapur alberga cobertura regional para emisores ASEAN, fondos y M&A transfronterizo. Los banqueros suelen cerrar operaciones multilingües bajo supervisión MAS, conectando corporativos locales con capital global y ventaja horaria en Asia.
Del archivo
Imágenes Commons CC/PD autoalojadas para esta profesión.
Por qué la actitud importa en este oficio
La banca de inversión entrega modelos y procesos; si el cliente oye el rango real de riesgo — o una historia optimizada para ganar el mandato — depende de actitudes que solo se ven bajo presión de fees y revisiones nocturnas.
El cliente no puede reconstruir el modelo solo con el pitch
Los consejos contratan bancos porque no tienen tiempo ni acceso de mercado para estresar cada supuesto. Si un banquero oculta un margen frágil, elige comps selectivamente o presenta una valoración puntual como certeza, el cliente puede descubrir la verdad solo tras el anuncio, cuando reputación y exposición fiduciaria ya están vivas. Competencia sin candor es estructuralmente difícil de detectar para quien compra el consejo en la sala.
Los conflictos son rentables hasta que son públicos
Fees sell-side, financiación stapled, mandatos duales e interacciones con research crean situaciones donde interés del banco e interés del cliente divergen en silencio. Si el banquero surface el conflicto pronto, lo muro bien y rechaza el mandato incómodo — o espera que el proceso termine antes de que pregunten — es una prueba de actitud con consecuencias regulatorias y de carrera. Las reglas están en papel; vivirlas cuando el fee es grande es el oficio real.
Los errores junior escalan con el silencio senior
Un conteo de acciones errado, un múltiple obsoleto o una nota al pie mal enlazada puede llegar a un CEO si nadie en la cadena trata la verificación como no negociable a las 3 a.m. Seniors que castigan más el retraso que el error enseñan a juniors a enviar decks frágiles. Los resultados del oficio dependen tanto de si alguien frena el proceso para corregir un número como de quién construye el DCF más rápido.
Posturas que resisten bajo presión
Cinco actitudes concretas que el trabajo recompensa, no eslóganes.
Muestra el rango de valoración, no solo el número que el cliente quiere
Presenta el rango defendible completo y los supuestos que lo mueven — comps, sinergias, financiación — aunque una estimación puntual más halagadora haría más fácil ganar el bake-off y mantener cómoda la cobertura en la sala. Ese gesto pequeño separa el oficio serio de la mera apariencia de competencia.
Señala un conflicto antes de firmar la carta de encargo
Plantea mandatos duales, financiación, muros de información o consejo previo con tiempo para que el cliente consienta con ojos abiertos o se retire, en lugar de descubrir la tensión a mitad de subasta cuando deshacerla avergonzaría a todos y pondría en riesgo el fee.
Asume una celda rota antes de que llegue al comité
Para un deck cuando un enlace, unidad, conteo de acciones o fecha está mal, absorbiendo el coste político del retraso y la irritación del VP, en lugar de esperar que nadie lo note en la sala donde un CEO tratará la diapositiva como hecho. Ese gesto pequeño separa el oficio serio de la mera apariencia de competencia.
Protege la integridad del proceso cuando una filtración ayudaría «su» comprador
Se niega a dar pistas selectivas que favorezcan a un postor, aunque ese postor sea más probable que cierre, proteja el fee del banco y mantenga fuerte la scorecard relacional del coverage officer del año. Ese gesto pequeño separa el oficio serio de la mera apariencia de competencia.
Dice a un CEO que la ventana es mala
Aconseja retrasar una emisión o venta cuando condiciones de mercado, huecos de due diligence o timing regulatorio hacen la operación imprudente, en lugar de fabricar urgencia y escasez falsa para mantener vivo el mandato en una mala semana. Ese gesto pequeño separa el oficio serio de la mera apariencia de competencia.
Momentos que lo revelan
Situaciones que separan el lenguaje de currículum de la práctica real.
El deadline del pitch es en cuatro horas y un junior descubre que el EBITDA reportado de un comparable clave fue reexpresado la semana pasada, bajando el múltiplo implícito.
¿Reconstruye el equipo los comps y amplía el rango antes de la reunión, o deja la cifra halagadora porque al cliente ya le gusta el número, el pitch del competidor es esta noche y nadie quiere ser quien frenó la sala?. Nadie puntúa ese instante en un examen de acceso, pero el paciente o el equipo sí lo sufren después.
Un comprador potencial pide informalmente color que violaría el protocolo de información acordado con el vendedor.
¿Se niega el banquero, documenta la petición y mantiene limpio el proceso, o da guía blanda porque ese comprador es el más probable que pague y un cierre rápido aseguraría el fee antes de que otro banco reabra la subasta?. Nadie puntúa ese instante en un examen de acceso, pero el paciente o el equipo sí lo sufren después.
Ganar un bake-off exigiría implicar una valoración que el coverage officer cree privadamente que el mercado no cerrará.
¿Mantiene el banquero el pitch honesto y arriesga perder el mandato ante el múltiplo fantástico del competidor, o iguala la fantasía y planea «gestionar expectativas» tras la contratación cuando el board ya está emocionalmente comprometido?. Nadie puntúa ese instante en un examen de acceso, pero el paciente o el equipo sí lo sufren después.
Una noche en blanco produce un deck para el board con una nota al pie que el associate sabe no está respaldada, pero el VP ya lo envió arriba.
¿Escala el associate de inmediato y fuerza corrección antes de la reunión, o calla porque cuestionar al VP después de medianoche se trata como deslealtad en un equipo que premia velocidad sobre verificación?. Nadie puntúa ese instante en un examen de acceso, pero el paciente o el equipo sí lo sufren después.
Dónde la "vocación" se vuelve dañina
«Face time» y lenguaje de pasión como cobertura de presencia fabricada
Los bancos enmarcan semanas de cien horas como precio del aprendizaje y de «owning the deal», y luego castigan a juniors que se van cuando el trabajo terminó porque el face time vacío señala lealtad. El discurso de pasión por los mercados normaliza privación de sueño y vida cancelada, mientras el modelo sigue lucrando con intensidad laboral facturada al cliente como dedicación.
El perfil
Resiste a la IA42
Sueldo97
Barrera de entrada70
Autonomía35
Demanda55
Impacto60
¿Cuán expuesto está a la IA?
Alto
La mayoría de las horas actuales de un banquero junior van a tareas que la IA ya realiza de forma creíble: montar presentaciones, redactar primeras versiones de modelos y comparables, resumir documentos de la sala de datos, producir materiales de actualización de mercado. Lo que resiste la automatización es la franquicia sénior: ganar mandatos por confianza, negociar contra humanos y firmar opiniones reguladas de las que alguien debe ser responsable. El trabajo sobrevive; la pirámide que hay debajo se estrecha.
Dos cosas: asesorar y suscribir. Los banqueros de asesoría guían a empresas, gobiernos y fondos a través de fusiones, adquisiciones, ventas y reestructuraciones; los banqueros de mercados de capitales recaudan dinero para ellos suscribiendo nuevas acciones y bonos y colocándolos entre inversores. Los banqueros de inversión no gestionan los ahorros de particulares ni captan depósitos: el trabajo del día a día es valoración, negociación, documentos y largas reuniones con clientes.
¿Un banquero de inversión es lo mismo que un banquero normal?
No. Un banquero comercial capta depósitos y concede préstamos; un banquero de inversión asesora en operaciones y coloca valores. Ambos se separaron legalmente en Estados Unidos con la Ley Glass-Steagall de 1933 —que escindió Morgan Stanley de J.P. Morgan—, y aunque ese muro cayó en 1999, los trabajos, las habilidades y las estructuras de retribución siguen siendo completamente distintos.
¿Cuánto ganan los banqueros de inversión?
En Estados Unidos en 2024, los analistas de primer año ganaban típicamente entre unos 170 000 y 200 000 dólares en salario más bonus, y los directores generales desde alrededor de un millón de dólares hasta muchas veces esa cifra en años de mucha actividad. Londres, Fráncfort, Hong Kong y Tokio pagan menos en todos los niveles, y los bonus —la mayor parte del sueldo sénior— oscilan bruscamente con el ciclo de operaciones.
¿Qué titulación hace falta para ser banquero de inversión?
Un grado universitario, casi siempre de una universidad donde los bancos reclutan activamente; finanzas y economía son comunes pero no obligatorias: las mesas de Londres contratan a historiadores y filólogos clásicos. No hay licencia previa a la contratación: los banqueros estadounidenses hacen el examen FINRA Series 79 tras incorporarse. El MBA es una puerta distinta y posterior, usada sobre todo por quienes cambian de carrera y entran a nivel de associate.
¿Cuántas horas trabajan realmente los banqueros de inversión?
Los banqueros junior suelen trabajar entre 70 y 95 horas semanales durante operaciones en curso, incluidos fines de semana; una encuesta interna filtrada en 2021 sobre analistas de primer año de Goldman Sachs reportó medias de unas 95 horas y cinco horas de sueño por noche. Las horas se moderan con la antigüedad, y desde 2024 varios bancos, incluido JPMorgan, han limitado formalmente las semanas junior a unas 80 horas.
¿Qué es un pitch book?
La presentación que prepara un banco para ganar un mandato: análisis de valoración, contexto de mercado, posibles compradores u objetivos, y las credenciales del banco, a menudo con hasta cien diapositivas. Analistas y associates los montan, con frecuencia de un día para otro. Una ironía célebre del oficio es que la mayoría de los pitch books pierden: los bancos presentan pitches muchas veces por cada mandato que realmente ganan.
¿Sustituirá la IA a los banqueros de inversión?
Ya está sustituyendo partes de la carga de trabajo junior: redactar presentaciones, construir primeras versiones de modelos, resumir documentos de due diligence. Lo que todavía no puede hacer es ganarse la confianza de un consejo, negociar contra otro ser humano o asumir la responsabilidad legal de una fairness opinion. El resultado más probable son promociones de analistas más pequeñas y una demanda inalterada de los banqueros sénior a quienes los clientes realmente contratan.
¿Por qué se van tantos analistas al cabo de dos años?
Porque el sistema está diseñado así. El programa de analista de dos a tres años funciona como una escuela de acabado para las finanzas: las firmas de capital privado y los fondos de cobertura reclutan analistas ya desde su primer año, y los equipos de desarrollo corporativo se llevan a buena parte del resto. Los bancos aceptan la rotación: una minoría se queda hasta associate, y solo una pequeña fracción de esos llega finalmente a director general.
Insertar este ranking
Pega este código en tu blog o web; el ranking se mantiene actualizado.