Skip to content Saltar a una seccion

💹Orígenes y evolución

Banquero de inversión · El negociador que valora empresas y mueve capital — un oficio que va de la Florencia de los Medici a los pitch decks de hoy, pagado por la confianza cuando cambian de manos miles de millones.

De un vistazo
Cronologia

Hitos en orden. Es historia, no una cuadrícula semanal.

1343–46 Eduardo III quiebra los superbancos de Florencia1397 Giovanni de' Medici funda el Banco Medici1519 Jakob Fugger compra una elección imperial1602 Las primeras acciones cotizadas en bolsa1815 La red de información de Rothschild gana al gobierno1907 El rescate en la biblioteca de Morgan1933 Glass-Steagall divide la Bolsa1963 Warburg inventa el eurobono1986 El Big Bang desregula la City2008 Cae Lehman y termina el modelo
  1. Eduardo III quiebra los superbancos de Florencia
  2. Giovanni de' Medici funda el Banco Medici
  3. Jakob Fugger compra una elección imperial
  4. Las primeras acciones cotizadas en bolsa
  5. La red de información de Rothschild gana al gobierno
  6. El rescate en la biblioteca de Morgan
  7. Glass-Steagall divide la Bolsa
  8. Warburg inventa el eurobono
  9. El Big Bang desregula la City
  10. Cae Lehman y termina el modelo
Intensidad de puntuacion

Las celdas mas oscuras marcan una puntuacion mas alta en ese indicador.

Ultima revision Fuentes y creditosCréditos de mediosMetodología

Respuestas rapidas

¿Qué hace realmente un banquero de inversión?

Dos cosas: asesorar y suscribir. Los banqueros de asesoría guían a empresas, gobiernos y fondos a través de fusiones, adquisiciones, ventas y reestructuraciones; los banqueros de mercados de capitales recaudan dinero para ellos suscribiendo nuevas acciones y bonos y colocándolos entre inversores. Los banqueros de inversión no gestionan los ahorros de particulares ni captan depósitos: el trabajo del día a día es valoración, negociación, documentos y largas reuniones con clientes.

¿Un banquero de inversión es lo mismo que un banquero normal?

No. Un banquero comercial capta depósitos y concede préstamos; un banquero de inversión asesora en operaciones y coloca valores. Ambos se separaron legalmente en Estados Unidos con la Ley Glass-Steagall de 1933 —que escindió Morgan Stanley de J.P. Morgan—, y aunque ese muro cayó en 1999, los trabajos, las habilidades y las estructuras de retribución siguen siendo completamente distintos.

¿Cuánto ganan los banqueros de inversión?

En Estados Unidos en 2024, los analistas de primer año ganaban típicamente entre unos 170 000 y 200 000 dólares en salario más bonus, y los directores generales desde alrededor de un millón de dólares hasta muchas veces esa cifra en años de mucha actividad. Londres, Fráncfort, Hong Kong y Tokio pagan menos en todos los niveles, y los bonus —la mayor parte del sueldo sénior— oscilan bruscamente con el ciclo de operaciones.

¿Qué titulación hace falta para ser banquero de inversión?

Un grado universitario, casi siempre de una universidad donde los bancos reclutan activamente; finanzas y economía son comunes pero no obligatorias: las mesas de Londres contratan a historiadores y filólogos clásicos. No hay licencia previa a la contratación: los banqueros estadounidenses hacen el examen FINRA Series 79 tras incorporarse. El MBA es una puerta distinta y posterior, usada sobre todo por quienes cambian de carrera y entran a nivel de associate.

¿Cuántas horas trabajan realmente los banqueros de inversión?

Los banqueros junior suelen trabajar entre 70 y 95 horas semanales durante operaciones en curso, incluidos fines de semana; una encuesta interna filtrada en 2021 sobre analistas de primer año de Goldman Sachs reportó medias de unas 95 horas y cinco horas de sueño por noche. Las horas se moderan con la antigüedad, y desde 2024 varios bancos, incluido JPMorgan, han limitado formalmente las semanas junior a unas 80 horas.

¿Qué es un pitch book?

La presentación que prepara un banco para ganar un mandato: análisis de valoración, contexto de mercado, posibles compradores u objetivos, y las credenciales del banco, a menudo con hasta cien diapositivas. Analistas y associates los montan, con frecuencia de un día para otro. Una ironía célebre del oficio es que la mayoría de los pitch books pierden: los bancos presentan pitches muchas veces por cada mandato que realmente ganan.

Abrir lab comparar

Compartir esta página

La historia de la banca de inversión es una cadena de respuestas a una sola pregunta: ¿en quién se confía para mover sumas muy grandes del dinero de otros? La Europa medieval respondió con familias mercantiles italianas, cuyas letras de cambio movían fortunas a través de fronteras mientras técnicamente sorteaban la prohibición de la Iglesia de cobrar interés. Cada era posterior —los accionistas de Ámsterdam, las casas de bonos de Londres, los sindicatos de colocación de Nueva York— reconstruyó la misma maquinaria de confianza con nuevos instrumentos.

El oficio también se ha remodelado repetidamente por sus propios desastres. Los impagos soberanos destruyeron los mayores bancos de Florencia en la década de 1340, el crac de 1929 trajo la regulación que definió el sector durante cincuenta años, y el colapso de Lehman Brothers en 2008 acabó con el banco de inversión independiente como modelo de negocio. Cada fracaso redibujó la frontera entre lo que los banqueros pueden hacer y lo que otro debe vigilar que hagan.

Dónde empezó

Siglo XIVFlorencia y las ciudades-estado italianas

Las "supercompañías" mercantiles de Florencia —sobre todo las casas Bardi y Peruzzi— inventaron buena parte del instrumental: redes de sucursales por toda Europa, la letra de cambio que movía dinero y disfrazaba el interés de cambio de divisas, y préstamos a escala soberana. Su operación insignia fue también su ruina: enormes préstamos de guerra al inglés Eduardo III, que el cronista Giovanni Villani valoró en bastante más de un millón de florines de oro, quedaron impagados en la década de 1340, y ambas casas se derrumbaron. El Banco Medici, fundado en 1397, aprendió la lección y repartió su riesgo entre sucursales semiindependientes con socios locales.

Línea de tiempo

1343–46Eduardo III quiebra los superbancos de Florencia

El inglés Eduardo III dejó de pagar los préstamos de guerra colosales que los bancos florentinos Bardi y Peruzzi le habían concedido para financiar sus campañas contra Francia. Los Peruzzi quebraron en 1343 y los Bardi hacia 1346, arrastrando consigo buena parte de la economía de Florencia: la primera gran demostración de que prestar a soberanos es el negocio más peligroso de la banca.

1397Giovanni de' Medici funda el Banco Medici

Giovanni di Bicci de' Medici trasladó su operación de Roma a Florencia y construyó el banco dominante del siglo sobre una estructura descentralizada: sucursales de Londres a Nápoles dirigidas por socios locales que compartían beneficios y responsabilidad. Como banquero del papado, el Banco Medici convirtió los servicios financieros en poder político que acabó haciendo a la familia duques y papas.

1519Jakob Fugger compra una elección imperial

Cuando quedó vacante la corona del Sacro Imperio Romano Germánico, el banquero de Augsburgo Jakob Fugger reunió unos 850 000 florines —más de la mitad de su propia casa— para pagar a los siete electores que eligieran a Carlos V frente a Francisco I de Francia. Sigue siendo el caso más claro de la historia de un banquero financiando abiertamente la compra del más alto cargo político.

1602Las primeras acciones cotizadas en bolsa

La Compañía Neerlandesa de las Indias Orientales (VOC) se constituyó con capital permanente suscrito por el público, y sus acciones empezaron a cotizar de inmediato en Ámsterdam: la primera acción del mundo en el sentido moderno. El mercado secundario que creció a su alrededor creó la plantilla que seguirían todas las bolsas, suscriptores y salidas a bolsa posteriores.

1815La red de información de Rothschild gana al gobierno

Nathan Mayer Rothschild se enteró de la victoria de Wellington en Waterloo aproximadamente un día antes que el gobierno británico, a través de la red de correos privados de su familia, e informó al Tesoro. Los cinco hermanos Rothschild, situados en Londres, París, Fráncfort, Viena y Nápoles, pasaron a dominar el préstamo soberano europeo durante medio siglo: la primera casa de inversión verdaderamente multinacional.

1907El rescate en la biblioteca de Morgan

Sin banco central en existencia y con las compañías fiduciarias de Nueva York derrumbándose, J. Pierpont Morgan, de 70 años, encerró a los principales banqueros de la ciudad en su biblioteca privada la noche del 2 de noviembre de 1907 hasta que, a las 4:45 de la madrugada, firmaron un rescate de 25 millones de dólares. El Congreso decidió que ningún ciudadano privado debía volver a tener ese poder y creó la Reserva Federal en 1913.

1933Glass-Steagall divide la Bolsa

Tras las audiencias Pecora, que expusieron abusos de suscripción de la década de 1920, la Ley Glass-Steagall obligó a los bancos estadounidenses a elegir entre depósitos y valores. J.P. Morgan & Co. eligió la banca comercial, y en 1935 un grupo de sus socios se marchó para fundar Morgan Stanley: el momento en que "banco de inversión" se convirtió en una especie jurídica distinta que duró 66 años.

1963Warburg inventa el eurobono

S. G. Warburg & Co. dirigió una emisión de bonos de 15 millones de dólares para Autostrade, el operador estatal de autopistas de Italia, emitida fuera del sistema de cualquier país concreto, listada en Luxemburgo y estructurada para sortear tanto el impuesto de timbre británico como el nuevo impuesto de igualación de intereses de EE. UU. El mercado de capitales extraterritorial que abrió se mide hoy en billones de dólares.

1986El Big Bang desregula la City

El 27 de octubre de 1986, Londres abolió las comisiones fijas, puso fin a la separación centenaria entre brokers y jobbers, y abrió las firmas miembro de la Bolsa a la propiedad extranjera. Los bancos estadounidenses y europeos compraron las sociedades de la City en pocos años, convirtiendo a Londres en el eje de los mercados de capitales globales y exportando el modelo bancario estadounidense por todo el mundo.

2008Cae Lehman y termina el modelo

Lehman Brothers se declaró en la mayor quiebra de la historia de EE. UU. el 15 de septiembre de 2008, con unos 600 000 millones de dólares en activos; Merrill Lynch se vendió a Bank of America el mismo fin de semana. En una semana, Goldman Sachs y Morgan Stanley se convirtieron en sociedades bancarias reguladas, poniendo fin a la era del gran banco de inversión independiente.
Las eras

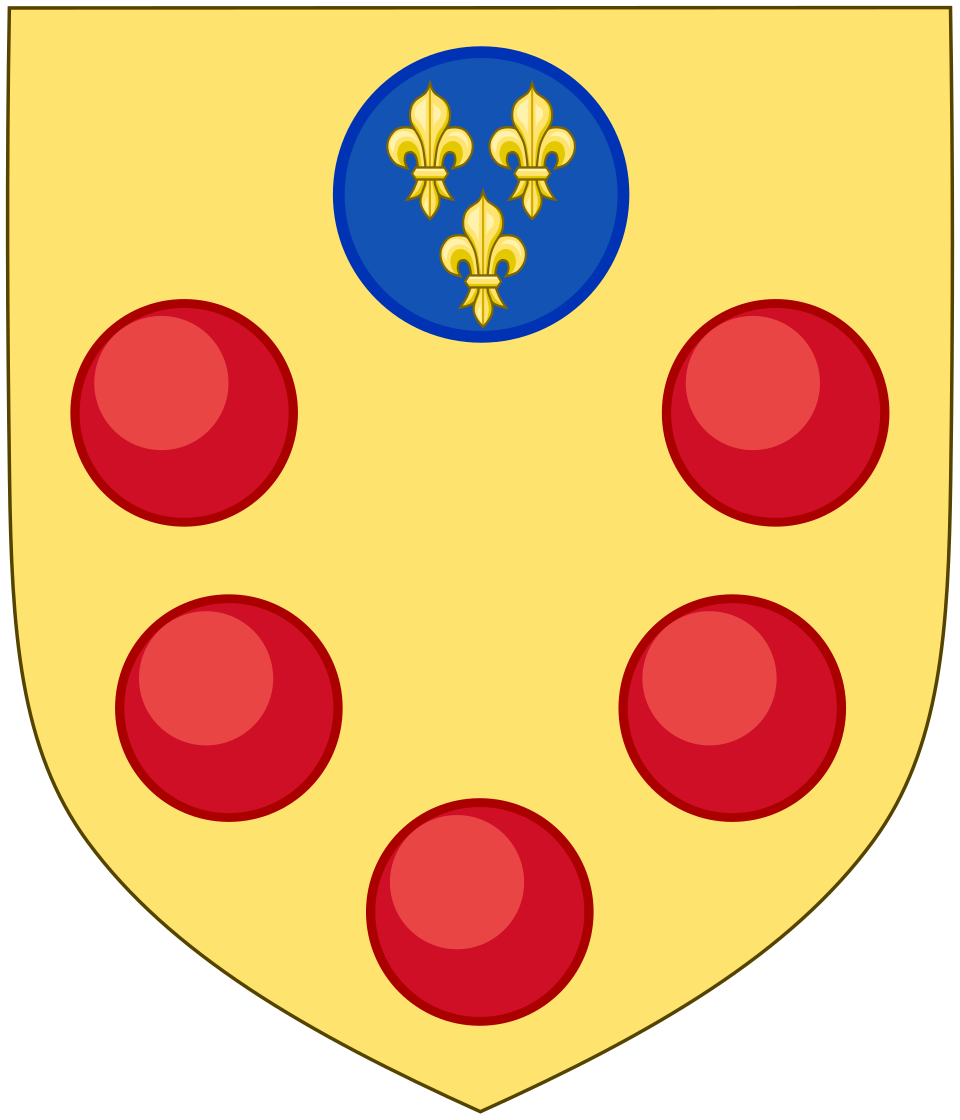
El escudo de armas de la familia Medici, emblema del banco más poderoso de la Europa renacentista.
Heralder · CC BY-SA 3.0 · Wikimedia Commons
1300 – 1600

Príncipes mercantiles de Italia y Augsburgo

La prohibición eclesiástica de la usura convertía en pecado cobrar interés abiertamente, así que los banqueros mercantiles italianos lo sortearon con ingenio: la letra de cambio empaquetaba un préstamo, una operación de divisas y una comisión en un solo instrumento que movía dinero de Florencia a las ferias de Champaña y Londres. Los Medici construyeron el banco más poderoso de Europa sobre cuentas papales y sociedades de sucursales, y la familia Fugger de Augsburgo los superó, financiando a emperadores Habsburgo y aceptando minas de plata y cobre como garantía: préstamo soberano, financiación de proyectos y riesgo político en sus primeras formas reconocibles.

El patio de la antigua bolsa de Ámsterdam, el primer mercado de valores moderno del mundo.
Bybbisch94, Christian Gebhardt · CC BY-SA 4.0 · Wikimedia Commons
1600 – 1860

Ámsterdam, Londres y la era de los bonos

Las acciones de la Compañía Neerlandesa de las Indias Orientales dieron a Ámsterdam el primer mercado de capitales moderno, con especuladores, vendedores en corto y cracs incluidos. El liderazgo pasó a Londres en el siglo XVIII, donde los bancos mercantiles —Barings desde 1762, los Rothschild desde las guerras napoleónicas— colocaban la deuda pública que financió un siglo de guerra e imperio. Al duque de Richelieu se le atribuye la frase que define la era: que las seis grandes potencias de Europa eran Gran Bretaña, Francia, Prusia, Austria, Rusia y Baring Brothers.

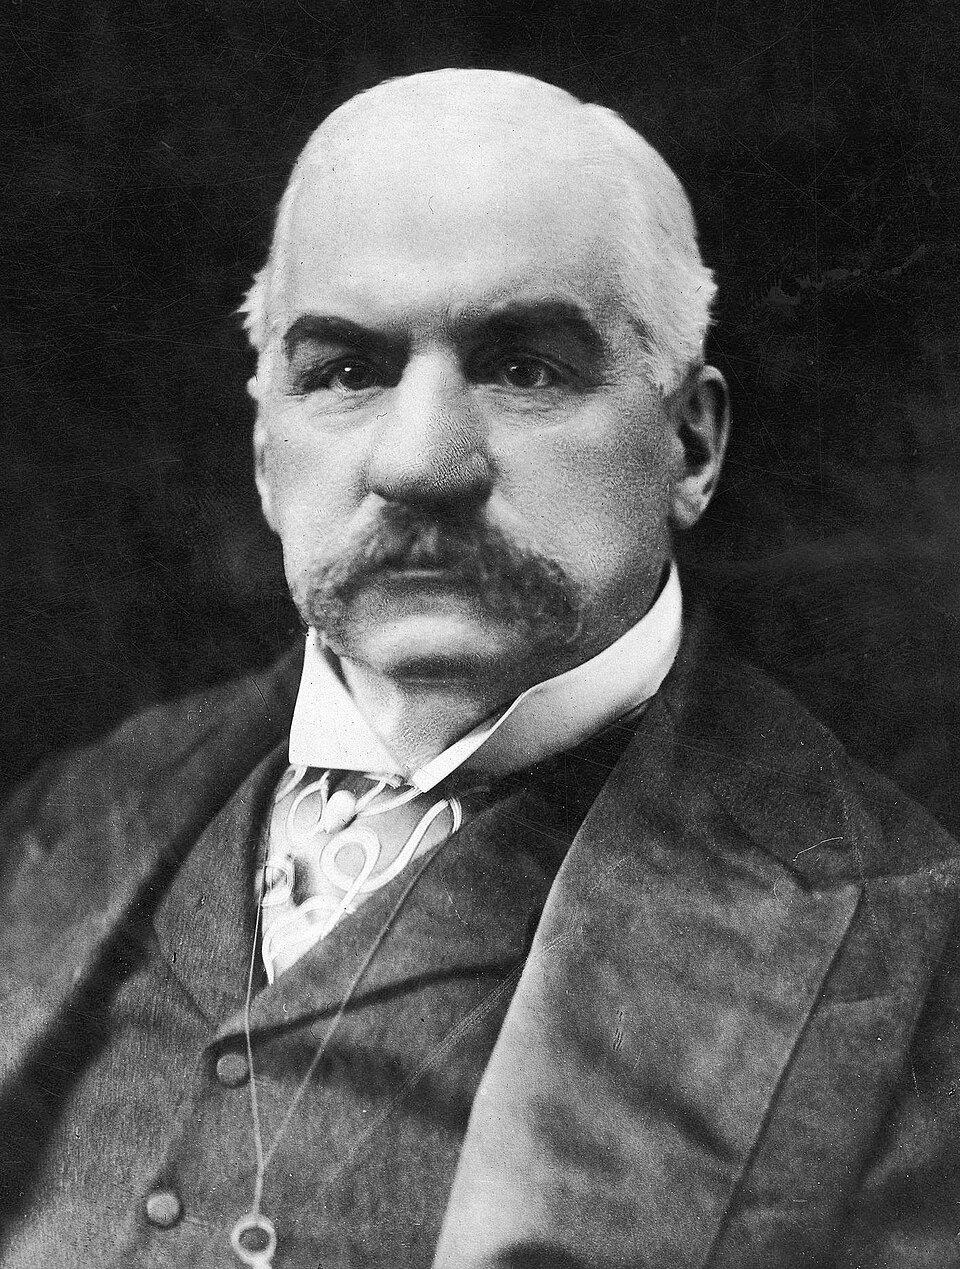
Retrato de J. Pierpont Morgan, el financiero estadounidense dominante de la Edad Dorada.
Unknown author Unknown author · Public domain · Wikimedia Commons
1860 – 1933

Las grandes casas y el 'trust del dinero'

Los ferrocarriles estadounidenses fueron los proyectos más hambrientos de capital del siglo, y los banqueros que los financiaron se convirtieron en los ciudadanos privados más poderosos del país. Jay Cooke fue pionero en la distribución minorista masiva de bonos para financiar al bando de la Unión en la Guerra Civil; J. Pierpont Morgan reorganizó ferrocarriles en quiebra con tal sistematicidad que el proceso se llamó "morganización", y en 1901 ensambló U.S. Steel, la primera corporación con valor de mil millones de dólares. Las audiencias Pujo de 1912 nombraron el miedo que inspiraba esta concentración: un "trust del dinero" que controlaba la industria estadounidense desde unas pocas mesas de Wall Street.

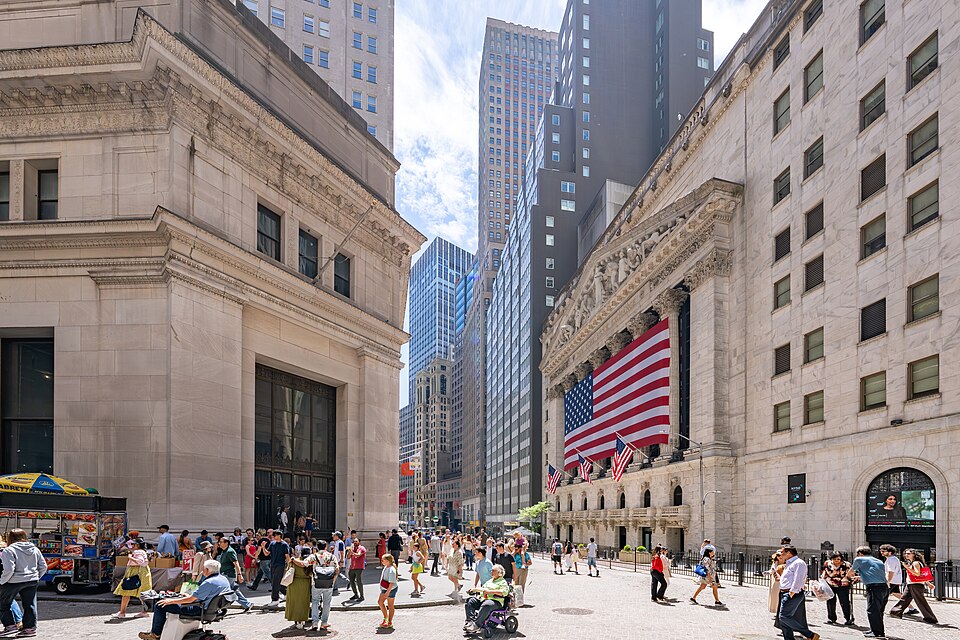
El estrecho cañón de Wall Street, corazón del sector de valores regulado de la posguerra.
Ajay Suresh · CC BY 4.0 · Wikimedia Commons
1933 – 1986

La Bolsa regulada y la era de los sindicatos

Glass-Steagall y la nueva Comisión de Bolsa y Valores (SEC) enjaularon al sector: los bancos de inversión se convirtieron en sociedades que negociaban a base de relaciones, anuncios "tombstone" y posición en las tablas clasificatorias. Las innovaciones de la era llegaron desde los márgenes: el eurobono de Siegmund Warburg en 1963 abrió un mercado extraterritorial fuera del alcance pleno de cualquier regulador, y los bancos mercantiles de Londres fueron pioneros en la opa hostil. El 1 de mayo de 1975, la SEC abolió las comisiones fijas de corretaje, y la refinada y poco intensiva en capital sociedad de Wall Street empezó su deslizamiento hacia la extinción.

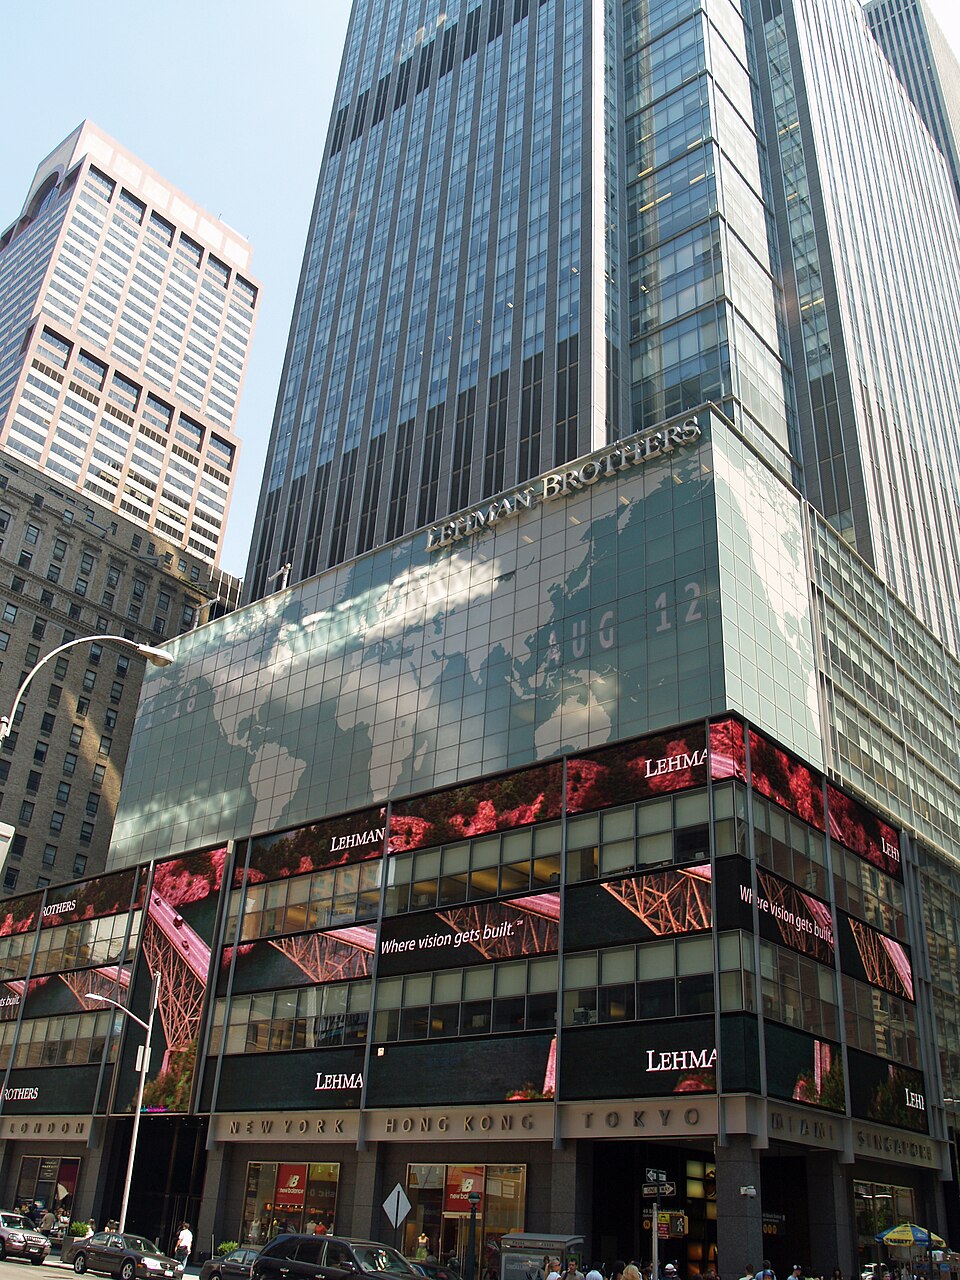
La sede de Lehman Brothers en Nueva York, emblema del colapso de 2008.
David Shankbone · CC BY-SA 3.0 · Wikimedia Commons
1986 – presente

Big Bang, globalización y el fin de la sociedad

El Big Bang londinense de 1986 y la derogación estadounidense de Glass-Steagall en 1999 disolvieron las viejas fronteras; la salida a bolsa de Goldman Sachs en 1999 puso fin a la última gran sociedad de Wall Street, trasladando el riesgo del capital de los socios a los accionistas públicos. La crisis de 2008 destruyó o absorbió a tres de las cinco grandes firmas estadounidenses en un solo año. Desde entonces, el negocio de asesoría ha migrado hacia boutiques independientes, el capital hacia los mercados privados, y la carga de trabajo junior, de forma constante, hacia el software.

Lo que este oficio reemplazó

Oficios vecinos que ya no existen — absorbidos, automatizados o regulados fuera.

Stockjobber (corredor mayorista)

c. 1690–1986

Durante casi tres siglos, Londres dividió su mercado en dos: los brokers trataban con el público, y los jobbers —mayoristas apostados en puestos del parqué de la Bolsa— les cotizaban precios de compra y venta, sin tratar nunca directamente con clientes externos. Daniel Defoe ya denunciaba "la villanía de los stock-jobbers" en 1701. El Big Bang del 27 de octubre de 1986 abolió la separación broker-jobber de la noche a la mañana, y el oficio desapareció en las mesas de negociación de los bancos que compraron las viejas firmas.

Corredor de letras de una casa de descuento

c. 1825–2000

Las casas de descuento de Londres eran una especie única: firmas cuyos socios recorrían la City con sombrero de copa, tomando prestado de un día para otro el efectivo sobrante de los bancos y usándolo para descontar letras comerciales, situadas formalmente entre el sistema bancario y el Banco de Inglaterra. Durante más de 150 años fueron el canal por el que el Banco dirigía los tipos de interés. Las reformas de las operaciones del mercado monetario en los años ochenta y noventa disolvieron su papel privilegiado, y las últimas casas de descuento cerraron o se reconvirtieron hacia el año 2000.

Especialista del parqué de la NYSE

1872–2008

Nacido, según la leyenda de la Bolsa, cuando un corredor que se había lesionado una pierna en 1875 se quedó en un mismo puesto negociando una sola acción, el sistema de especialistas concedía a una firma la franquicia —y la obligación— de mantener un mercado continuo para cada acción cotizada en la NYSE desde un lugar fijo del parqué. La negociación electrónica erosionó el papel durante años antes de que la NYSE sustituyera formalmente a los especialistas por "creadores de mercado designados" en 2008, poniendo fin a 130 años de custodia individual de cada acción.

Oficios que desaparecieron →

Siete siglos después, el producto del sector sigue siendo el que era en Florencia: intermediación de confianza a gran escala. Los instrumentos cambiaron —letras de cambio, bonos soberanos, acciones, eurobonos, préstamos apalancados— pero el negocio central de cada era ha sido un nombre en el que confían las dos partes de una transacción enorme.

El patrón en los desastres es igualmente constante. Los Bardi confiaron en un rey, los sindicatos de 1929 confiaron en el mercado, Lehman confió en su propio balance; cada colapso produjo las reglas de la era siguiente. Sea cual sea la forma que tome la próxima crisis, la predicción más segura en finanzas es que volverá a redibujar las fronteras de esta profesión.

Profesiones similares

Vecinos más cercanos en el perfil de seis puntuaciones, no solo el mismo campo.

Seguir explorando

Seguir explorando

Más en Negocios y finanzas