El guardián de los libros: heredero de un oficio tan antiguo que inventó la propia escritura, negociando ahora con el software construido para automatizarlo.
También llamado: Contador público · Censor de cuentas
Contable: El guardián de los libros: heredero de un oficio tan antiguo que inventó la propia escritura, negociando ahora con el software construido para automatizarlo.
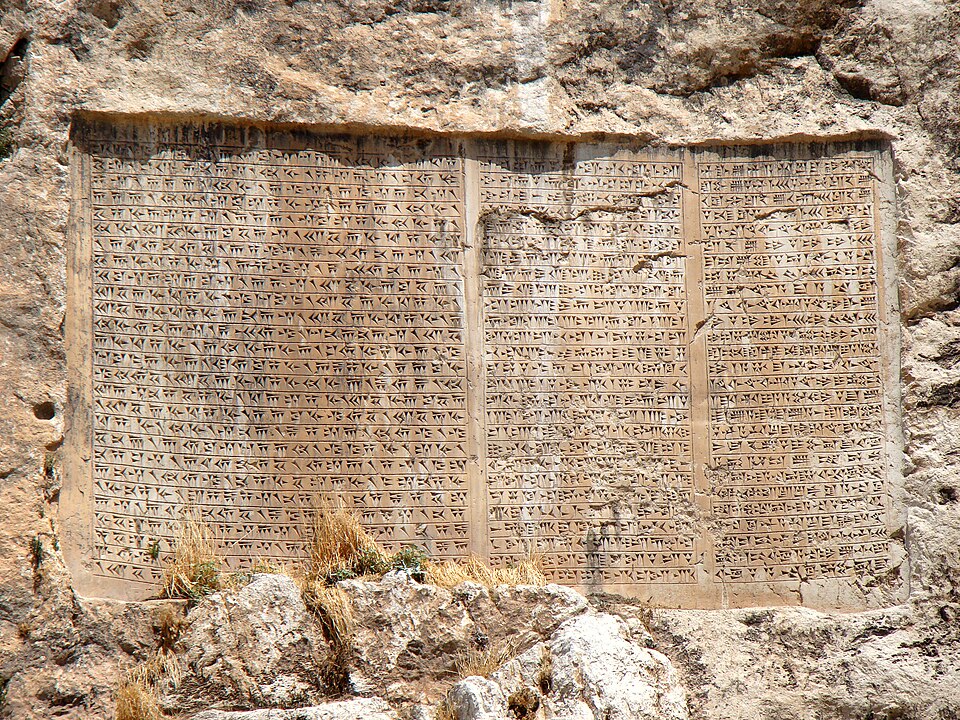
La contabilidad es más antigua que la literatura: de hecho, dio origen a la escritura. Las tablillas más antiguas de Uruk, en el actual Irak, no son poemas ni oraciones, sino recibos: cebada entregada, ovejas debidas, raciones pagadas. Durante los cinco mil años transcurridos desde entonces, todo estado, templo, gremio y empresa ha necesitado a alguien que llevara el registro de quién debe qué a quién, y quien guardaba ese registro recibió muchos nombres —escriba, mayordomo, oficinista— antes de asentarse como contable.
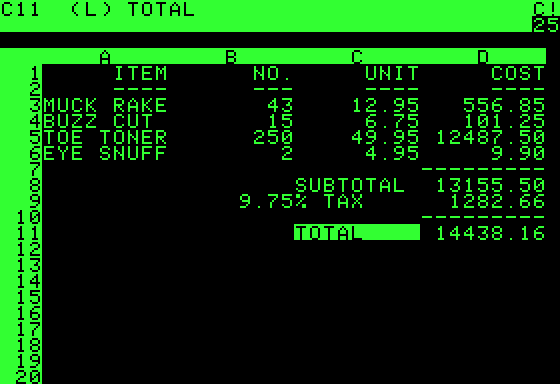
La profesión moderna es más joven y está fechada con más precisión: empieza en 1854, cuando los contables de Escocia recibieron una carta real e inventaron el "chartered accountant", y en 1896, cuando Nueva York creó el primer "certified public accountant". Entre esas fechas y hoy, la legislación de valores hizo obligatoria la auditoría, la hoja de cálculo engulló el libro mayor de papel, y un oficio de oficinistas de casa de cuentas con pluma se convirtió en una profesión global de más de tres millones de miembros acreditados.
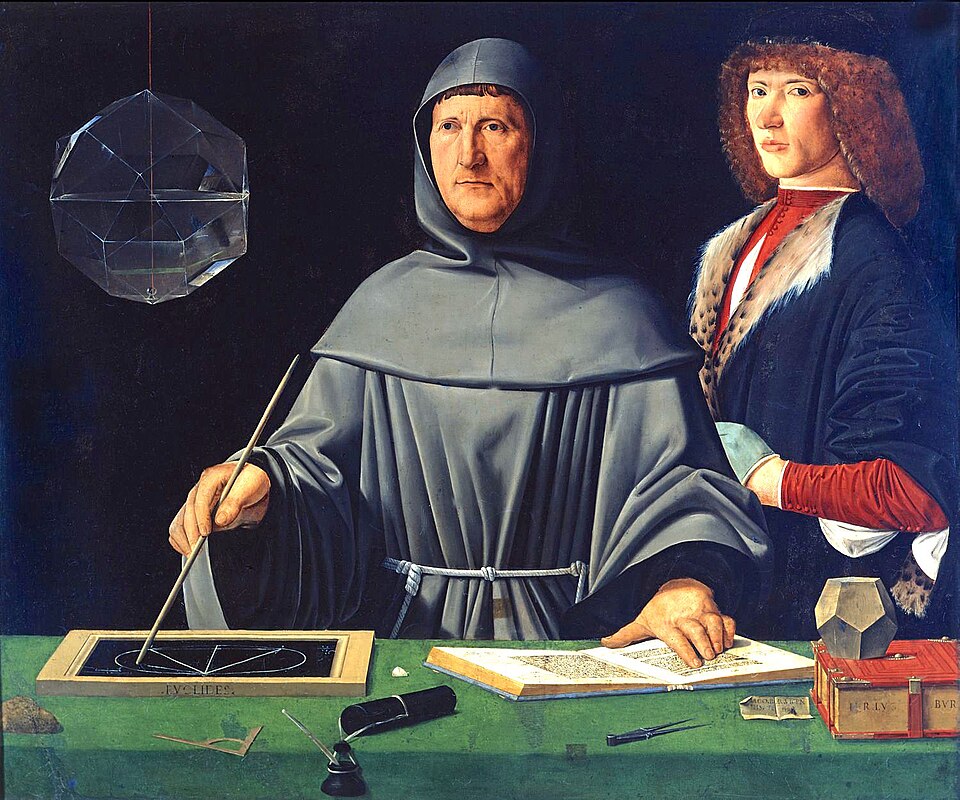
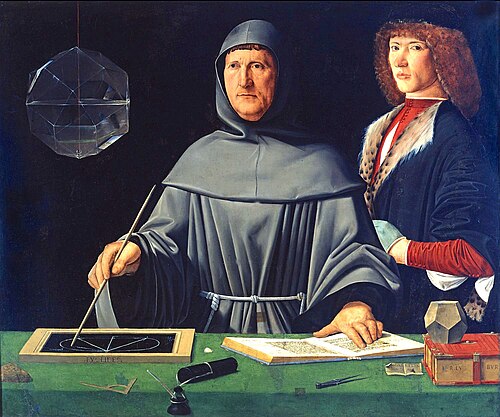
Esta página sigue el oficio desde las fichas de arcilla hasta el software en la nube: cómo se extendió la partida doble desde la Italia medieval al mundo entero, qué hacen realmente los contables durante el día y en temporada alta, quiénes llegaron a lo más alto de la profesión —un fraile, un alfarero, un delator—, cuánto paga el trabajo en cuatro continentes, y cuánto de él puede honestamente esperarse que absorba la inteligencia artificial.
Dentro de la profesión
La contabilidad es el oficio de hacer creíble la historia financiera de una organización: lo bastante precisa para que propietarios, reguladores, gestores y decisiones futuras puedan apoyarse en ella.
En qué se va realmente el día
Conciliar saldos, cerrar periodos, explicar desviaciones, preparar informes, interpretar normas y perseguir información de quien no sabía que su decisión tenía consecuencia financiera: eso llena la semana. Buena parte del trabajo es detective con plazos. La imagen de alguien que solo «mete números» falla en cuanto aparece un contrato ambiguo, un inventario incompleto o un cierre que no cuadra.
Los números no son neutrales
Un libro contable es juicio estructurado aplicado con constancia: cuándo se reconoce un ingreso, a qué pertenece un coste, cómo pierde valor un activo y qué exige un riesgo. El rol protege la comparabilidad y hace visible la incertidumbre, en lugar de maquillar el negocio. En España y en Latinoamérica, normas locales e internacionales conviven; traducir entre ambas es parte del criterio profesional.
Rutas y especialidades
Un grado y una cualificación profesional abren muchas puertas, pero la experiencia práctica construye confianza. Fiscalidad, auditoría, contabilidad de gestión, forense y finanzas públicas usan fundamentos emparentados con clientes, temporadas, reglas y riesgos éticos distintos. Quien avanza suele saber explicar un saldo a quien no es contable, no solo cuadrarlo en la hoja.
Qué cambia la automatización
El software ya asume asientos rutinarios, conciliaciones y generación de reportes. La automatización encarece el valor de los controles, la interpretación, el diseño de sistemas y la capacidad de explicar una cifra a quien va a actuar sobre ella. El escepticismo profesional sigue siendo el freno cuando los datos «salen limpios» y, aun así, algo no encaja con la realidad del negocio.
Cómo se ramifica el trabajo
Cinco formas habituales del mismo título: especialidad, entorno o trayectoria.
Equipos de finanzas corporativas
Contable financiero
Elabora cuentas estatutarias, cierra periodos y mantiene registros bajo normas contables reconocidas.
Negocios en operación
Controller / contable de gestión
Construye presupuestos, previsiones e insight de costes para quien decide cómo dirigir la organización.
Firmas y auditoría interna
Auditor
Prueba evidencias, controles y afirmaciones financieras preservando independencia respecto a quien examina.
Despachos, empresas y consultoría
Asesor fiscal / contable tributario
Aplica la normativa fiscal a declaraciones, operaciones y planificación en jurisdicciones que cambian sin pausa.
Investigaciones y transformación financiera
Contable forense o de sistemas
Sigue registros complejos en disputas o diseña los sistemas y controles que hacen fiable el reporting.
Cómo se lee en cada país
El mismo oficio cambia de puerta, estatus y textura diaria — reescrito para lectores de cada idioma.
Estados Unidos — licencia CPA y big four
Los requisitos del CPA varían por estado y siguen siendo la credencial central para auditoría y práctica pública. Las grandes firmas dan formación estructurada, pero las temporadas altas son intensas; la industria ofrece otro ritmo.
Corea del Sur — examen CPA y conglomerados
La vía CPA es competitiva, con salidas en firmas, servicios financieros y grandes grupos. Las normas internacionales y el reporting global impulsan la demanda de habilidad técnica bilingüe.
Japón — cualificación nacional y finanzas de empresa
Los contadores públicos certificados siguen una ruta nacional exigente; en empresa, la carrera puede crecer con años de experiencia organizativa. La práctica local y el reporting internacional pesan en firmas globales.
Alemania — fiscalidad y credenciales formales
Asesoría fiscal y auditoría estatutaria son profesiones muy reguladas, con exámenes duros. El Mittelstand crea roles internos profundos junto a las firmas internacionales.
Reino Unido — rutas colegiadas y City
ACCA, ICAEW y CIMA estructuran carreras en auditoría, fiscalidad y contabilidad de gestión. Londres amplía oportunidades financieras; las firmas regionales siguen siendo escuelas importantes.
Singapur — hub financiero y normas regionales
El hub atrae auditoría, fiscalidad y control regional. Los profesionales navegan reglas locales y reporting multinacional, a menudo coordinando entidades del Sudeste Asiático.
Del archivo
Imágenes Commons CC/PD autoalojadas para esta profesión.
Por qué la actitud importa en este oficio
Las cifras de un contable pueden cuadrar a la perfección y aun así ser una mentira, porque la verdadera prueba del oficio es si va a señalar el apunte que no cuadra cuando nadie más lo habría notado tampoco.
Señalar el número que hace quedar mal al cliente o al jefe
Un gasto que en realidad es personal, un ingreso reconocido demasiado pronto o una provisión que en silencio es demasiado escasa cuadran bien sobre el papel y solo se convierten en un problema si alguien lo dice en voz alta. Un contable que plantea el problema de todos modos, aunque sea inoportuno para un cliente o un superior que firma su nómina, es la razón por la que las cifras significan algo; el que lo deja pasar convierte la contabilidad en un trámite.
Resistir la presión durante el cierre, cuando el escrutinio es más bajo
Los cierres de periodo y los plazos fiscales crean exactamente las condiciones —cansancio, presión de tiempo, un montón de apuntes que nadie tiene tiempo de revisar dos veces— en las que un recorte es más fácil de hacer y menos probable que se detecte. Que un contable mantenga el mismo estándar en la hora once de una jornada de dieciséis horas que en la hora uno es donde realmente se decide la credibilidad de la profesión.
La independencia frente a quien también paga los honorarios
Un auditor o contable lo paga la misma empresa cuyas cifras se supone que debe escrutar, lo que crea un incentivo permanente y estructural para ser indulgente. La decisión de matizar una opinión o cuestionar una estimación de la dirección a pesar de esa relación económica es el sentido entero del rol; sin ella, la credencial es solo una firma en alquiler.
Posturas que resisten bajo presión
Cinco actitudes concretas que el trabajo recompensa, no eslóganes.
Documenta un juicio en el momento en que lo hace, no después
Anota el razonamiento detrás de una estimación o una clasificación en el momento, en lugar de reconstruir después una justificación plausible si alguna vez un revisor, un socio o un auditor cuestiona el número.
Señala una discrepancia antes de que se la pregunten
Marca un número que no cuadra en el momento en que lo encuentra e investiga exactamente por qué, en vez de confiar en que se resuelva solo en un apunte posterior o esperar a ver si alguien más lo nota primero.
Dice no a retrasar fechas o reclasificar para cumplir un objetivo
Se niega a mover un apunte a otro periodo o categoría solo para que un trimestre o una partida de presupuesto se vean mejor de lo que realmente rindieron, sin importar quién pida ese favor de forma discreta.
Mantiene el mismo estándar en la primera semana y en la del plazo
Aplica el mismo nivel de escrutinio a un apunte revisado a las once de la noche durante un cierre que a uno revisado con calma en un mes tranquilo, en vez de dejar que el cansancio baje en silencio el listón de lo que pasa la revisión esa noche.
Se opone por escrito a una posición fiscal agresiva del cliente
Afirma con claridad, por escrito, cuando una deducción o una posición es una interpretación forzada y no una lectura segura de la norma, en lugar de seguirla en silencio porque el cliente insiste y los honorarios son importantes.
Momentos que lo revelan
Situaciones que separan el lenguaje de currículum de la práctica real.
Un socio senior quiere una cifra redondeada a favor del cliente
Un número defendible en ambos sentidos se empuja hacia lo que facilita la relación con un cliente, por sugerencia de un superior. Que el contable plantee una objeción o cumpla en silencio es una prueba directa de independencia.
Una discrepancia aparece dos días antes del plazo de presentación
Encontrar un problema real tan tarde significa una conversación difícil y con presión de tiempo y un posible retraso, o dejarlo pasar porque todos solo quieren que el plazo se cumpla. Lo que el contable hace bajo esa presión concreta es la señal reveladora.
El pequeño negocio de un amigo cercano pide un favor con las cuentas
Un amigo o familiar que dirige un negocio quiere pasar un gasto personal por la contabilidad «solo esta vez». Tratar esto igual que cualquier otra relación con un cliente, en lugar de como una excepción porque el cliente es un amigo, es la prueba.
La temporada alta ya se ha estirado a dieciséis jornadas seguidas
El agotamiento avanzada la temporada de impuestos o auditoría hace tentador un atajo solo para avanzar más rápido en la pila. Que la revisión de la hora dieciséis reciba la misma atención que la de la hora uno revela qué está protegiendo realmente el contable.
Dónde la "vocación" se vuelve dañina
El agotamiento de temporada alta normalizado como «pagar el derecho de piso»
La cultura de la auditoría y la asesoría fiscal suele tratar semanas de ochenta horas durante la campaña de impuestos como un rito de paso inevitable en vez de un problema de plantilla, presentando el agobio como «pagar el derecho de piso» hacia la sociedad en vez de compensar las horas trabajadas. En España, muchas asesorías y auditoras exigen a sus contables junior campañas de renta con jornadas muy por encima de convenio bajo la promesa de una futura promoción, y en varias firmas latinoamericanas los pasantes universitarios cubren la campaña fiscal con becas que no alcanzan el salario mínimo. «Estamos todos juntos en esto» lo repiten socios que no trabajan las mismas horas que los asociados a quienes se pide sacrificar los fines de semana por ello.
El perfil
Resiste a la IA35
Sueldo62
Barrera de entrada52
Autonomía55
Demanda78
Impacto60
¿Cuán expuesto está a la IA?
Alto
Tarea por tarea, la mayor parte del trabajo contable tradicional —registro, emparejamiento, declaraciones estándar, primeros borradores de estados— es automatizable con la tecnología actual, y buena parte ya lo está. Lo que resiste es el núcleo con licencia: opiniones de auditoría, posiciones fiscales disputadas, estimaciones y juicios de negocio en marcha, y detección de fraude contra adversarios que se adaptan. El futuro realista es una profesión más pequeña y más sénior que revisa el resultado de las máquinas: una transformación real, muy por debajo de la sustitución, y amortiguada por ahora por una escasez mundial de personas que entran cualificadas.
Los contables registran, resumen y verifican información financiera. El trabajo se divide en ramas: la contabilidad financiera produce los estados en los que confían los externos; la contabilidad de gestión produce los costes y presupuestos con los que se guían los directivos; los auditores verifican de forma independiente las cifras de otros; los contables fiscales calculan y defienden lo que se debe. Buena parte del día es conciliar: hacer que dos registros independientes del mismo dinero coincidan.
¿Cuál es la diferencia entre un contable y un tenedor de libros?
Un tenedor de libros registra las transacciones a medida que ocurren: facturas, pagos, nóminas. Un contable trabaja un nivel por encima: ajustando y cerrando los libros, elaborando estados financieros, interpretándolos, presentando impuestos y, cuando tiene licencia, firmando opiniones que un tenedor de libros no puede firmar legalmente. La frontera se difumina a medida que el software asume el registro, empujando a los tenedores de libros hacia el asesoramiento y a los contables hacia la revisión.
¿Hace falta un título universitario para ser contable?
Normalmente sí, pero de forma menos universal de lo que se asume. Una licencia de CPA en EE. UU. exige 150 créditos universitarios en la mayoría de los estados, aunque varios empezaron a aceptar 120 horas más experiencia adicional desde 2024-25. Las firmas del Reino Unido contratan a recién graduados de secundaria en aprendizajes remunerados que llevan al estatus chartered, la titulación ACCA es de acceso abierto, y el curso de contable colegiado de India puede empezarse directamente al terminar la secundaria.
¿Cuál es la diferencia entre un CPA y un chartered accountant?
Son licencias hermanas de árboles genealógicos distintos. "Chartered accountant" desciende de las cartas reales concedidas a las sociedades contables escocesas desde 1854, y es la credencial en el Reino Unido, la mayor parte de la Commonwealth e India. "Certified public accountant" empezó con la ley de Nueva York de 1896 y es la licencia estadounidense. Cada país restringe la firma de auditorías a los poseedores de su propia licencia.
¿Cuánto se tarda en ser contable colegiado?
Típicamente entre cinco y ocho años desde el final de la secundaria: un grado de tres o cuatro años, y luego de dos a cuatro años de exámenes profesionales cursados junto con trabajo supervisado. El curso de contable colegiado de India es célebremente desgastador: las tasas de aprobado en el examen final a menudo rondan entre el diez y el veinte por ciento por intento, así que muchos candidatos allí tardan bastante más que la duración nominal del curso.
¿Cuánto ganan los contables?
La mediana en EE. UU. para contables y auditores fue de unos 81 000 dólares en 2024, según la Oficina de Estadísticas Laborales. Los contables colegiados recién titulados en Londres suelen ganar entre 50 000 y 60 000 libras; los CA recién titulados en India promediaron alrededor de 12 lakh de rupias en las contrataciones en campus de 2024. En la cúspide, los socios con participación de las Big Four ganan habitualmente entre 500 000 dólares y bastante más de un millón al año.
¿Sustituirá la IA a los contables?
Ya está sustituyendo tareas —codificación de transacciones, conciliación, declaraciones estándar— más rápido de lo que sustituye empleos. La profesión sufre simultáneamente escasez de personas: los candidatos al examen CPA en EE. UU. cayeron aproximadamente un tercio entre 2016 y 2021, así que la automatización está absorbiendo en buena medida una escasez. Lo que sobrevive más tiempo es el criterio y la responsabilidad legal, porque el software todavía no puede firmar una opinión de auditoría.
¿Cuál es la diferencia entre un contable y un auditor?
Todo auditor es contable, pero la auditoría es un papel específico: examinar de forma independiente cuentas que otro preparó. Los auditores externos, en firmas como las Big Four, dan opiniones públicas sobre los estados de las empresas; los auditores internos trabajan dentro de una empresa probando sus propios controles, como hizo Cynthia Cooper en WorldCom. Preparar cuentas y auditar esas mismas cuentas está prohibido: la independencia es todo el sentido de la auditoría.
Insertar este ranking
Pega este código en tu blog o web; el ranking se mantiene actualizado.