Skip to content Saltar a una seccion

💹Los grandes

Banquero de inversión · El negociador que valora empresas y mueve capital — un oficio que va de la Florencia de los Medici a los pitch decks de hoy, pagado por la confianza cuando cambian de manos miles de millones.

De un vistazo
Intensidad de puntuacion

Las celdas mas oscuras marcan una puntuacion mas alta en ese indicador.

Ultima revision Fuentes y creditosCréditos de mediosMetodología

Respuestas rapidas

¿Qué hace realmente un banquero de inversión?

Dos cosas: asesorar y suscribir. Los banqueros de asesoría guían a empresas, gobiernos y fondos a través de fusiones, adquisiciones, ventas y reestructuraciones; los banqueros de mercados de capitales recaudan dinero para ellos suscribiendo nuevas acciones y bonos y colocándolos entre inversores. Los banqueros de inversión no gestionan los ahorros de particulares ni captan depósitos: el trabajo del día a día es valoración, negociación, documentos y largas reuniones con clientes.

¿Un banquero de inversión es lo mismo que un banquero normal?

No. Un banquero comercial capta depósitos y concede préstamos; un banquero de inversión asesora en operaciones y coloca valores. Ambos se separaron legalmente en Estados Unidos con la Ley Glass-Steagall de 1933 —que escindió Morgan Stanley de J.P. Morgan—, y aunque ese muro cayó en 1999, los trabajos, las habilidades y las estructuras de retribución siguen siendo completamente distintos.

¿Cuánto ganan los banqueros de inversión?

En Estados Unidos en 2024, los analistas de primer año ganaban típicamente entre unos 170 000 y 200 000 dólares en salario más bonus, y los directores generales desde alrededor de un millón de dólares hasta muchas veces esa cifra en años de mucha actividad. Londres, Fráncfort, Hong Kong y Tokio pagan menos en todos los niveles, y los bonus —la mayor parte del sueldo sénior— oscilan bruscamente con el ciclo de operaciones.

¿Qué titulación hace falta para ser banquero de inversión?

Un grado universitario, casi siempre de una universidad donde los bancos reclutan activamente; finanzas y economía son comunes pero no obligatorias: las mesas de Londres contratan a historiadores y filólogos clásicos. No hay licencia previa a la contratación: los banqueros estadounidenses hacen el examen FINRA Series 79 tras incorporarse. El MBA es una puerta distinta y posterior, usada sobre todo por quienes cambian de carrera y entran a nivel de associate.

¿Cuántas horas trabajan realmente los banqueros de inversión?

Los banqueros junior suelen trabajar entre 70 y 95 horas semanales durante operaciones en curso, incluidos fines de semana; una encuesta interna filtrada en 2021 sobre analistas de primer año de Goldman Sachs reportó medias de unas 95 horas y cinco horas de sueño por noche. Las horas se moderan con la antigüedad, y desde 2024 varios bancos, incluido JPMorgan, han limitado formalmente las semanas junior a unas 80 horas.

¿Qué es un pitch book?

La presentación que prepara un banco para ganar un mandato: análisis de valoración, contexto de mercado, posibles compradores u objetivos, y las credenciales del banco, a menudo con hasta cien diapositivas. Analistas y associates los montan, con frecuencia de un día para otro. Una ironía célebre del oficio es que la mayoría de los pitch books pierden: los bancos presentan pitches muchas veces por cada mandato que realmente ganan.

Abrir lab comparar

Compartir esta página

Clasificar a financieros es más difícil que clasificar a cirujanos o arquitectos: el trabajo es confidencial por diseño, el mérito se diluye entre firmas enteras, y la historia del oficio se inclina fuertemente hacia el puñado de ciudades cuyos archivos sobreviven. Los ocho de abajo se eligen porque su influencia está documentada y es duradera: cada uno cambió cómo funciona el propio negocio, no solo cuánto ganó una casa.

Abarcan cinco siglos y cinco países: un mercader de Augsburgo que compró un imperio, un heredero de una tienda de arroz de Osaka que inventó la investigación de valores japonesa, dos estadounidenses que rompieron el muro de género de Wall Street desde extremos opuestos, y un abogado nigeriano cuyo fondo de infraestructuras se vendió por 12 500 millones de dólares. Lo que comparten es el activo central del oficio: que se crea en ellos cuando las sumas se vuelven enormes.

El podio de todos los tiempos

Nathan Mayer Rothschild
Alemania / Reino Unido
2
Jakob Fugger
Jakob Fugger
Alemania (Augsburgo)
1
J. Pierpont Morgan
J. Pierpont Morgan
Estados Unidos
3

“Presta donde se decide el poder y documéntalo todo: la gratitud del deudor se desvanece, pero el papel no.”
Jakob Fugger

Los ocho que llegaron a la cima

1
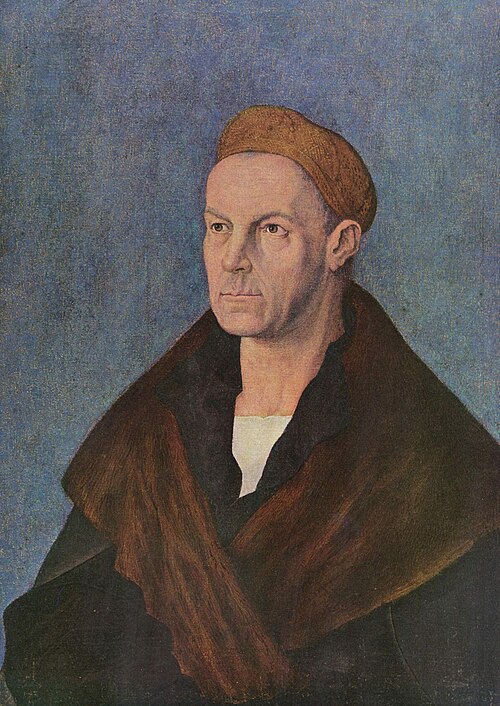
Retrato de Jakob Fugger el Rico por Alberto Durero. Albrecht Dürer · Public domain

Jakob Fugger

Alemania (Augsburgo) · 1459–1525

"Fugger el Rico" construyó desde Augsburgo la casa financiera más poderosa de Europa, dando banca a los Habsburgo, aceptando como garantía minas de plata del Tirol y cobre de Hungría, y llevando las cuentas papales. Sus préstamos decidieron una elección imperial, y su albergue Fuggerei, fundado en 1521, todavía aloja a residentes de Augsburgo por un alquiler simbólico inalterado.

La anécdota

Cuando el emperador Maximiliano murió en 1519, la corona imperial salió a subasta casi de nombre: siete electores, dos candidatos serios: Carlos de Habsburgo y Francisco I de Francia. Fugger reunió unos 850 000 florines, más de la mitad de su propia casa, para asegurar a los electores para Carlos. Cuatro años después, presionando por el cobro, le recordó por escrito a Carlos V que sin él el emperador "quizá no habría obtenido la corona imperial". La carta sobrevive como la declaración más contundente de la banca sobre el poder de influencia sobre el poder.

“Presta donde se decide el poder y documéntalo todo: la gratitud del deudor se desvanece, pero el papel no.”

Elección imperial financiada
1519, Carlos V
Fondos electorales de su casa
~540 mil de 850 mil florines
Años que lleva su albergue
500+ (desde 1521)
2
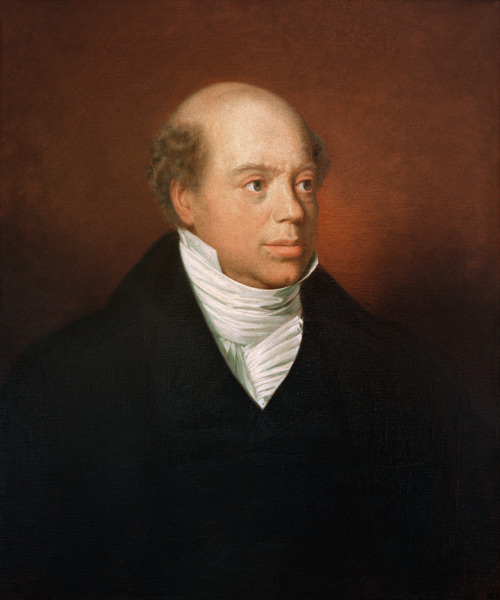
Retrato de Nathan Mayer Rothschild, cabeza del banco Rothschild de Londres. Moritz Daniel Oppenheim · Public domain

Nathan Mayer Rothschild

Alemania / Reino Unido · 1777–1836

Enviado desde el Judengasse de Fráncfort a Inglaterra a los 21 años, Nathan construyó el pilar londinense de la red Rothschild de cinco hermanos que dominó las finanzas gubernamentales europeas durante medio siglo. Su casa movió oro para los ejércitos de Wellington, colocó los bonos soberanos de la Europa de posguerra, e hizo a sus correos privados célebremente más rápidos que los propios despachos de los gobiernos.

La anécdota

Rothschild efectivamente se enteró de la victoria de Wellington en Waterloo casi un día antes que el gobierno británico, a través de su red de correos, y efectivamente informó al Tesoro. La leyenda de que hundió el mercado con falsos rumores y compró Gran Bretaña barata se remonta no a 1815 sino a un panfleto francés de 1846, y los historiadores la han desmontado. Su golpe maestro documentado fue de logística: reunir y contrabandear oro a través de la Europa bloqueada para pagar al ejército de Wellington en 1814-15, un contrato que hizo la fortuna y la reputación de la firma a la vez.

“Las redes de información se acumulan con interés: ser fiablemente el primero, y fiablemente discreto, es una franquicia que hasta los gobiernos pagarán.”

Ventaja en la noticia de Waterloo
~1 día antes que Londres
Ciudades con sucursal de los hermanos
5 por toda Europa
Era de dominio del bono soberano
c. 1815–1860s
3
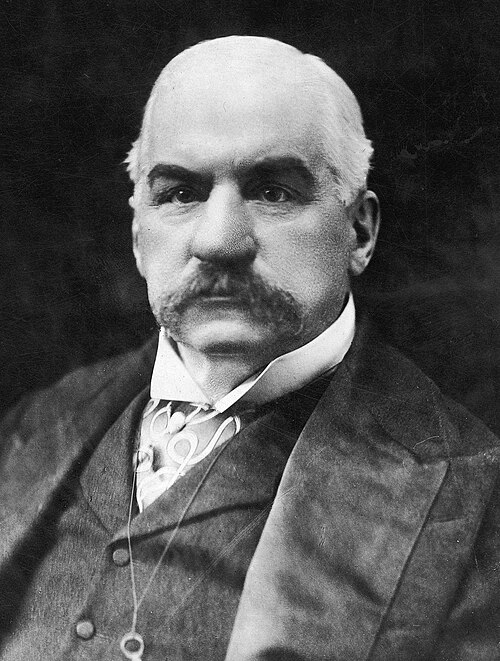
Fotografía del financiero J. Pierpont Morgan. Unknown author Unknown author · Public domain

J. Pierpont Morgan

Estados Unidos · 1837–1913

La figura dominante en las finanzas estadounidenses durante cuatro décadas, Morgan reorganizó ferrocarriles en quiebra con tal sistematicidad que el proceso se llamó "morganización", ensambló U.S. Steel en 1901 como la primera corporación de mil millones de dólares, y en dos ocasiones —1895 y 1907— organizó personalmente rescates del sistema financiero estadounidense antes de que el país tuviera un banco central.

La anécdota

La noche del 2 de noviembre de 1907, con compañías fiduciarias cayendo por toda Nueva York y sin banco central en existencia, Morgan, de 70 años, reunió a los principales banqueros de la ciudad en su biblioteca privada de la calle 36 Este, cerró las puertas con llave y se la guardó en el bolsillo. Hacia las 4:45 de la madrugada habían comprometido 25 millones de dólares para salvar a las tambaleantes compañías fiduciarias, y el pánico se rompió. El Congreso extrajo la conclusión obvia —que ningún ciudadano privado debía volver a ocupar ese papel— y creó la Reserva Federal seis años después.

“En un pánico, alguien debe actuar como la confianza del sistema; si no existe una institución que lo haga, se reclutará a una persona.”

Rescate de la biblioteca organizado
25 M$, en una noche, 1907
Primera empresa de mil millones de $
U.S. Steel, 1901
Banco central que le siguió
Reserva Federal, 1913
4
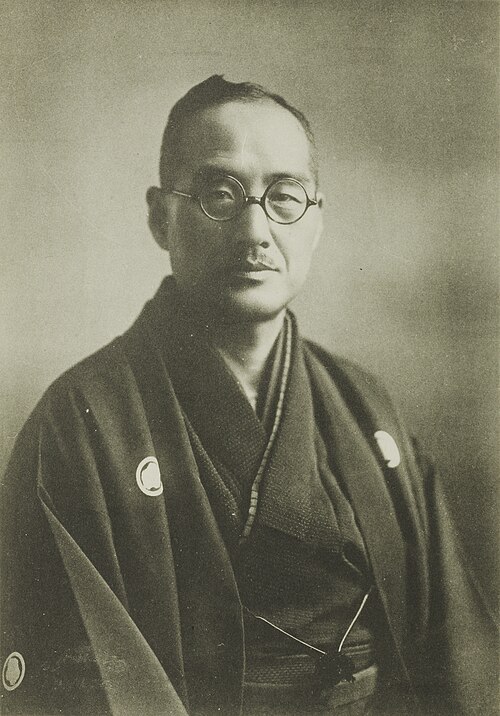
Fotografía de Tokushichi Nomura II, fundador de Nomura Securities. Unknown author Unknown author · Public domain

Tokushichi Nomura II

Japón · 1878–1945

Heredero de una casa de cambio de Osaka, Nomura construyó el sector de valores de Japón sobre una idea de sonido importado pero desarrollo propio: la investigación. Creó lo que se suele llamar el primer departamento de investigación de valores de Japón en 1906, fundó el Banco Nomura de Osaka en 1918 y Nomura Securities en 1925, y entró en la Cámara de los Pares en 1928.

La anécdota

En enero de 1907, con la bolsa de Osaka todavía eufórica por el auge posterior a la guerra ruso-japonesa, Nomura tomó una fuerte posición corta, no por instinto sino tras semanas de análisis de precios y lectura de noticias propios, una disciplina entonces casi desconocida entre los corredores japoneses. El crac que siguió hizo su fortuna y validó la mesa de investigación que había establecido en la tienda familiar el año anterior. La firma que construyó sobre ese principio creció hasta convertirse en Nomura, el mayor banco de inversión de Japón, que en 2008 compró las operaciones asiáticas y europeas de Lehman Brothers.

“El análisis es una ventaja precisamente cuando el mercado que te rodea negocia con rumores; institucionaliza la ventaja antes de que la competencia la copie.”

Mesa de investigación fundada
1906, Osaka
Fortuna hecha en el crac
Posición corta de 1907
Firma fundada, aún la mayor de Japón
Nomura, 1925
5
Fotografía del banquero Siegmund Warburg, fundador de S. G. Warburg & Co. Georges Chevalier · CC BY 4.0

Siegmund Warburg

Alemania / Reino Unido · 1902–1982

Refugiado de la Alemania de Hitler que fundó S. G. Warburg & Co. en Londres en 1946, Warburg arrastró a la caballerosa City hacia la era moderna dos veces: ganando la primera opa hostil disputada de Gran Bretaña en 1959, e inventando el eurobono en 1963, el mercado de capitales extraterritorial que hoy se mide en billones.

La anécdota

En el invierno de 1958-59, casi toda la clase dirigente de la City se alineó detrás del consejo de British Aluminium para bloquear una oferta de Tube Investments y la estadounidense Reynolds Metals. Warburg, asesorando a los ofertantes, ignoró la convención del club de que los acercamientos hostiles simplemente no se hacían y pasó por encima de los directores directamente a los accionistas, comprando acciones en el mercado abierto. Ganó en enero de 1959, quedó socialmente aislado, y en una década todas las firmas que lo habían rechazado imitaban el manual de la "Guerra del Aluminio" que él había escrito.

“Las convenciones son los hábitos de la competencia; servir al cliente contra el club es escandaloso exactamente una vez, y después se convierte en el estándar.”

Primer eurobono liderado
15 M$, Autostrade, 1963
Guerra del Aluminio ganada
Enero de 1959
Mercado extraterritorial que sembró
Billones de $ hoy
6

Isabel Benham

Estados Unidos · 1909–2013

Máxima autoridad de Wall Street en crédito ferroviario durante décadas, Benham se incorporó a la Bolsa a principios de los años treinta, cuando sus salas de análisis no contrataban mujeres, y en 1964 se convirtió en la primera mujer socia de una casa de bonos de Wall Street, R. W. Pressprich & Co. Los presidentes de ferrocarriles buscaban su criterio sobre el sector al que sobrevivió.

La anécdota

Benham construyó su autoridad en bonos ferroviarios —los valores de primera categoría de la época— mientras ocultaba el único hecho que la habría desacreditado ante los clientes: firmaba sus informes como "I. H. Benham", de modo que los ejecutivos ferroviarios que se cartearon durante años con el analista ferroviario más agudo de la Bolsa asumían que escribían a un hombre. La sociedad de Pressprich en 1964 hizo innecesario el disfraz. Siguió trabajando pasados sus cien años, y murió a los 104 tras ver a los ferrocarriles que analizaba consolidarse de docenas a un puñado.

“La pericia puede construirse en el anonimato cuando la puerta está cerrada; la credencial acaba teniendo que reconocer el historial.”

Primera mujer socia de una casa de bonos
1964, Pressprich
Duración de su carrera en la Bolsa
~70 años
Edad al morir, aún una autoridad
104
7

Muriel Siebert

Estados Unidos · 1928–2013

"Mickie" Siebert llegó a Nueva York, según su propio relato, con 500 dólares y un Studebaker usado, se convirtió en una destacada analista del sector aéreo, y en 1967 fue la primera mujer en poseer un puesto en la Bolsa de Nueva York. Más tarde fundó su propia correduría y fue la primera mujer superintendente bancaria del estado de Nueva York.

La anécdota

Cuando Siebert buscó un puesto en la NYSE en 1967, los primeros nueve de los diez hombres a los que pidió que patrocinaran su solicitud se negaron. La Bolsa añadió entonces una condición insólita: una carta bancaria prometiendo prestarle 300 000 de los 445 000 dólares récord que costaba el puesto, mientras los bancos se negaban a comprometerse hasta que la Bolsa la admitiera. Ella rompió el círculo vicioso, y el 28 de diciembre de 1967 se convirtió en la primera mujer miembro de la Bolsa junto a 1365 hombres. Durante casi una década, le gustaba señalar, el baño de señoras más cercano al parqué siguió siendo una cabina telefónica reconvertida.

“Las instituciones rara vez dicen que no directamente; diseñan bucles que lo dicen por ellas. Romper el bucle es el logro.”

Mujeres entre los miembros de la NYSE, 1967
1 de 1366
Precio del puesto pagado
445 mil $ (1967)
Patrocinadores que se negaron primero
9 de 10 preguntados
8

Adebayo Ogunlesi

Nigeria / Estados Unidos · n. 1953

Desde Sagamu, Nigeria, pasando por Oxford y Harvard, Ogunlesi ascendió a dirigir la banca de inversión global en Credit Suisse First Boston, luego fundó Global Infrastructure Partners en 2006 —el fondo que compró el aeropuerto de Gatwick, en Londres— y vendió la firma a BlackRock en una operación anunciada en 2024 por unos 12 500 millones de dólares.

La anécdota

Ogunlesi fue pasante del juez del Tribunal Supremo de EE. UU. Thurgood Marshall en 1980 —descrito ampliamente como el primer pasante no estadounidense del Tribunal— antes de elegir las finanzas frente al derecho. En First Boston, el encargo que le hizo el nombre fue uno que nadie quería: años asesorando en la financiación del proyecto de gas licuado de Nigeria, prueba de que los mercados difíciles y poco de moda construyen franquicias singulares. Dos décadas después, su fondo de infraestructuras compró el aeropuerto de Gatwick por unos 1500 millones de libras en 2009, y la adquisición de GIP por BlackRock en 2024 lo convirtió en uno de los inversores más poderosos de la infraestructura mundial.

“Acepta el mandato que nadie más quiere; la pericia concentrada donde otros se niegan a trabajar se convierte después en un monopolio.”

Aeropuerto de Gatwick adquirido
~1500 M£, 2009
Venta de GIP a BlackRock
~12 500 M$ (2024)
Pasantía en el Tribunal Supremo
1980, Marshall

Las barras se escalan respecto al líder de esta lista.

Laboratorio comparativo

Activa o apaga nombres: cada barra se reescala al líder de tu selección.

5 / 8

El debate

Michael Milken es la ausencia más sonora de esta lista: su maquinaria de bonos basura en Drexel Burnham Lambert financió a una generación de empresas advenedizas y rehízo las finanzas corporativas, pero su declaración de culpabilidad en 1990 por infracciones de valores —indultada en 2020, con la condena intacta— deja a los historiadores permanentemente divididos sobre si pertenece a las listas de constructores o de advertencias.

La leyenda de Rothschild y Waterloo ilustra un problema más profundo: las historias más famosas sobre financieros suelen ser las menos ciertas, y el panfleto de 1846 que inventó la versión del crac de mercado era propaganda antisemita. La historia de archivo de Niall Ferguson sustituyó el mito por el golpe de logística del oro documentado: un recordatorio de que en este oficio, verificar la anécdota forma parte de respetar el logro.

La casi ausencia de mujeres antes de los años sesenta refleja exclusión, no ausencia de talento: las bolsas, las sociedades y los clubes les estaban formalmente cerrados. Benham necesitó iniciales para publicar y Siebert necesitó una laguna que desafiaba una década para comprar un puesto, precisamente por lo que ambas pertenecen aquí, y por lo que cualquier clasificación anterior a su era mide tanto el acceso como la capacidad.

Profesiones similares

Vecinos más cercanos en el perfil de seis puntuaciones, no solo el mismo campo.

Seguir explorando

Seguir explorando

Más en Negocios y finanzas