Skip to content Saltar a una seccion

🧾Orígenes y evolución

Contable · El guardián de los libros: heredero de un oficio tan antiguo que inventó la propia escritura, negociando ahora con el software construido para automatizarlo.

De un vistazo
Cronologia

Hitos en orden. Es historia, no una cuadrícula semanal.

c. 3300 a. C. Se inventa la escritura para la contabilidad1130 Los pipe rolls del Exchequer inglés1299 Los libros de partida doble conservados más antiguos1494 Pacioli imprime el método de Venecia1854 Nace el chartered accountant1896 Nueva York crea el CPA1933 La auditoría se convierte en ley1979 VisiCalc lleva el libro mayor a una pantalla2002 Enron destruye a Arthur Andersen2005 Las NIIF se convierten en el idioma contable del mundo
  1. Se inventa la escritura para la contabilidad
  2. Los pipe rolls del Exchequer inglés
  3. Los libros de partida doble conservados más antiguos
  4. Pacioli imprime el método de Venecia
  5. Nace el chartered accountant
  6. Nueva York crea el CPA
  7. La auditoría se convierte en ley
  8. VisiCalc lleva el libro mayor a una pantalla
  9. Enron destruye a Arthur Andersen
  10. Las NIIF se convierten en el idioma contable del mundo
Intensidad de puntuacion

Las celdas mas oscuras marcan una puntuacion mas alta en ese indicador.

Ultima revision Fuentes y creditosCréditos de mediosMetodología

Respuestas rapidas

¿Qué hace realmente un contable?

Los contables registran, resumen y verifican información financiera. El trabajo se divide en ramas: la contabilidad financiera produce los estados en los que confían los externos; la contabilidad de gestión produce los costes y presupuestos con los que se guían los directivos; los auditores verifican de forma independiente las cifras de otros; los contables fiscales calculan y defienden lo que se debe. Buena parte del día es conciliar: hacer que dos registros independientes del mismo dinero coincidan.

¿Cuál es la diferencia entre un contable y un tenedor de libros?

Un tenedor de libros registra las transacciones a medida que ocurren: facturas, pagos, nóminas. Un contable trabaja un nivel por encima: ajustando y cerrando los libros, elaborando estados financieros, interpretándolos, presentando impuestos y, cuando tiene licencia, firmando opiniones que un tenedor de libros no puede firmar legalmente. La frontera se difumina a medida que el software asume el registro, empujando a los tenedores de libros hacia el asesoramiento y a los contables hacia la revisión.

¿Hace falta un título universitario para ser contable?

Normalmente sí, pero de forma menos universal de lo que se asume. Una licencia de CPA en EE. UU. exige 150 créditos universitarios en la mayoría de los estados, aunque varios empezaron a aceptar 120 horas más experiencia adicional desde 2024-25. Las firmas del Reino Unido contratan a recién graduados de secundaria en aprendizajes remunerados que llevan al estatus chartered, la titulación ACCA es de acceso abierto, y el curso de contable colegiado de India puede empezarse directamente al terminar la secundaria.

¿Cuál es la diferencia entre un CPA y un chartered accountant?

Son licencias hermanas de árboles genealógicos distintos. "Chartered accountant" desciende de las cartas reales concedidas a las sociedades contables escocesas desde 1854, y es la credencial en el Reino Unido, la mayor parte de la Commonwealth e India. "Certified public accountant" empezó con la ley de Nueva York de 1896 y es la licencia estadounidense. Cada país restringe la firma de auditorías a los poseedores de su propia licencia.

¿Cuánto se tarda en ser contable colegiado?

Típicamente entre cinco y ocho años desde el final de la secundaria: un grado de tres o cuatro años, y luego de dos a cuatro años de exámenes profesionales cursados junto con trabajo supervisado. El curso de contable colegiado de India es célebremente desgastador: las tasas de aprobado en el examen final a menudo rondan entre el diez y el veinte por ciento por intento, así que muchos candidatos allí tardan bastante más que la duración nominal del curso.

¿Cuánto ganan los contables?

La mediana en EE. UU. para contables y auditores fue de unos 81 000 dólares en 2024, según la Oficina de Estadísticas Laborales. Los contables colegiados recién titulados en Londres suelen ganar entre 50 000 y 60 000 libras; los CA recién titulados en India promediaron alrededor de 12 lakh de rupias en las contrataciones en campus de 2024. En la cúspide, los socios con participación de las Big Four ganan habitualmente entre 500 000 dólares y bastante más de un millón al año.

Abrir lab comparar

Compartir esta página

La historia de la contabilidad es inusualmente fácil de fechar, porque fechar cosas por escrito es lo que la contabilidad inventó: los documentos legibles más antiguos de la Tierra son registros de cuentas, y durante siglos después de aparecer la escritura apenas registró otra cosa. Templos, palacios y mercaderes necesitaban una memoria que sobreviviera a la memoria —cuánto grano entró, a quién se pagó, quién seguía debiendo— mucho antes de que a nadie se le ocurriera escribir una historia.

Lo que cambió a lo largo de cinco mil años no fue la tarea básica sino tres preguntas recurrentes: a quién se le permite llevar el registro, quién vigila al que lo lleva, y quién responde cuando el registro resulta ser falso. Cada gran giro en la historia de la profesión —la partida doble italiana, las cartas reales de 1854, las leyes de valores de los años treinta, la Ley Sarbanes-Oxley de 2002— es una nueva respuesta a una de esas tres preguntas.

Dónde empezó

c. 3300 a. C.Uruk, Mesopotamia

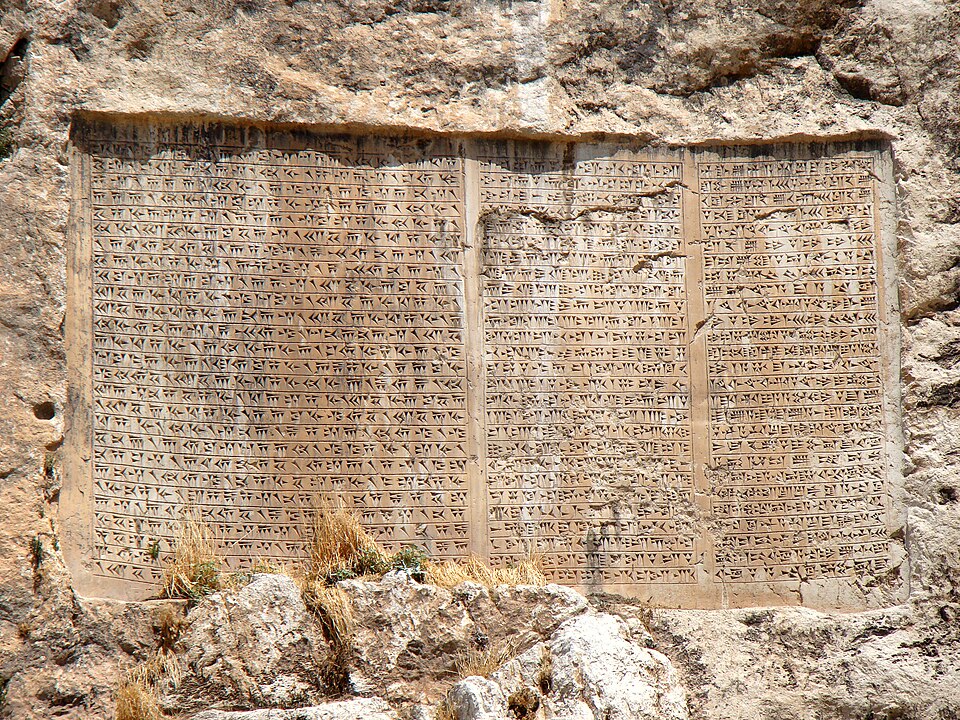
Hacia el 3300 a. C., los administradores del templo de Uruk presionaban signos en arcilla húmeda para registrar entregas de cebada, cerveza y ganado: las tablillas protocuneiformes que son la escritura conocida más antigua. La arqueóloga Denise Schmandt-Besserat rastreó los signos aún más atrás, hasta pequeñas fichas de arcilla usadas durante milenios para contar bienes y selladas dentro de sobres de arcilla como recibos. Con esta evidencia, la escritura misma comenzó como contabilidad; la literatura tomó prestada la tecnología después. Egipto gestionaba los graneros mediante escribas, y la Atenas clásica tenía juntas de auditores públicos —los logistai— que examinaban las cuentas de todo magistrado saliente.

Línea de tiempo

c. 3300 a. C.Se inventa la escritura para la contabilidad

Las tablillas protocuneiformes de Uruk registran raciones, grano y ganado en signos estandarizados: recibos e inventarios, no historias. Los escribas que las llevaban eran una élite formada y examinada, y sus tablillas son los documentos más antiguos que los seres humanos todavía pueden leer.

1130Los pipe rolls del Exchequer inglés

El pipe roll más antiguo conservado —la cuenta anual de la corona inglesa de los ingresos reales, auditada en una mesa cubierta con un paño a cuadros que dio nombre al Exchequer— data de 1130, bajo Enrique I. La serie corre después casi sin interrupción hasta 1832, el conjunto continuo de cuentas públicas más largo que existe.

1299Los libros de partida doble conservados más antiguos

El libro mayor de Giovanni Farolfi & Company, mercaderes florentinos que comerciaban en Salon, Provenza, llevado por el gerente de sucursal Amatino Manucci entre 1299 y 1300, es el sistema completo de partida doble conservado más antiguo: cada débito emparejado con un crédito, dos siglos antes de que el método llegara a la imprenta.

1494Pacioli imprime el método de Venecia

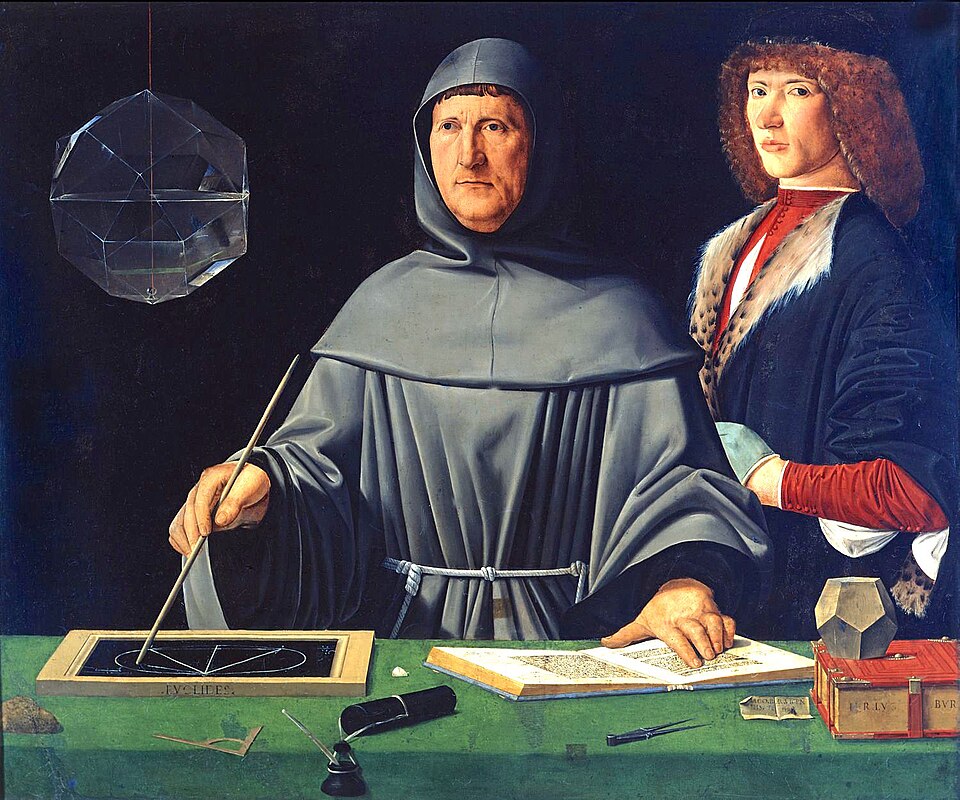
En Venecia, el fraile franciscano y matemático Luca Pacioli publica su Summa de arithmetica, cuyo tratado de contabilidad de 27 páginas es la primera descripción impresa de la partida doble: diario, libro mayor, balance de comprobación, todo. No inventó nada de ello, y así lo dijo; la imprenta hizo el resto.

1854Nace el chartered accountant

La reina Victoria concede una carta real a la Sociedad de Contables de Edimburgo, seguida el mismo año por el instituto de Glasgow: los primeros organismos contables profesionales de tipo moderno, cuyos miembros son los únicos que pueden llamarse a sí mismos "chartered accountants". Inglaterra y Gales siguieron con la carta del ICAEW en 1880.

1896Nueva York crea el CPA

El estado de Nueva York aprueba la primera ley que establece el título de "certified public accountant", concedido por examen. Otros estados lo copian en las décadas siguientes, y en 1899 Christine Ross, de Nueva York, se convierte en la primera mujer en obtener la credencial.

1933La auditoría se convierte en ley

Tras el crac de 1929, la Ley de Valores de EE. UU. de 1933 y la Ley de Bolsa de 1934 exigen a las empresas cotizadas presentar estados financieros auditados por contables independientes, vigilados por la nueva Comisión de Bolsa y Valores. La auditoría deja de ser un servicio que algunos accionistas compran y se convierte en una institución legal.

1979VisiCalc lleva el libro mayor a una pantalla

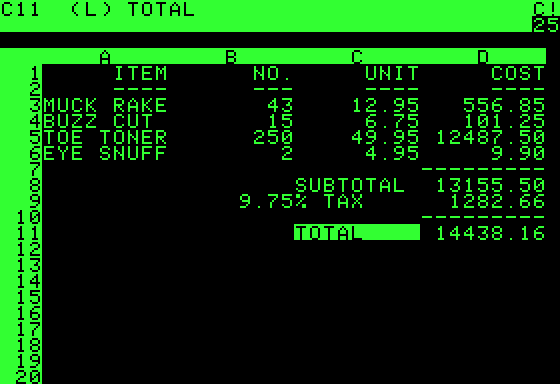
Dan Bricklin, un estudiante de MBA de Harvard que observaba a un profesor corregir una pizarra de cifras celda a celda, construye la primera hoja de cálculo electrónica con el programador Bob Frankston. VisiCalc se convierte en la aplicación estrella del Apple II y recalcula en segundos lo que a un oficinista le llevaba toda la noche.

2002Enron destruye a Arthur Andersen

El colapso de Enron en diciembre de 2001 arrastra a su auditor: Arthur Andersen, una de las Big Five, es condenada por obstrucción en 2002 (revocado en 2005, demasiado tarde) y renuncia a sus licencias, costando decenas de miles de empleos. El Congreso responde con la Ley Sarbanes-Oxley, que crea el PCAOB y pone fin a la autorregulación de la profesión en EE. UU.

2005Las NIIF se convierten en el idioma contable del mundo

La Unión Europea exige a sus empresas cotizadas —unas 7000— que reporten conforme a las Normas Internacionales de Información Financiera. Hoy más de 140 jurisdicciones exigen o permiten las NIIF, lo más parecido que ha tenido nunca el mundo empresarial a un único idioma global de las cuentas.
Las eras

Una tablilla de arcilla inscrita con escritura cuneiforme, el sistema de escritura nacido de la contabilidad mesopotámica.
Bjørn Christian Tørrissen · CC BY-SA 3.0 · Wikimedia Commons
c. 3300 a. C. – 500 d. C.

Escribas, mayordomos y la auditoría de oído

Los templos mesopotámicos, los graneros egipcios, los magistrados atenienses y los cuestores romanos funcionaban todos con registradores formados, y todos enfrentaban el mismo problema de verificarlos. Atenas elegía juntas de logistai para examinar las cuentas de todo funcionario público al dejar su cargo; los gobernadores provinciales de Roma presentaban cuentas que el Senado podía inspeccionar. La palabra española "auditoría" conserva el método antiguo, de la raíz latina audire, oír, porque las cuentas se leían en voz alta al examinador en una era en que la alfabetización era rara y la falsificación fácil.

Retrato de Luca Pacioli, el fraile que imprimió por primera vez el método de la partida doble.
Attributed to Jacopo de' Barbari · Public domain · Wikimedia Commons
500 – 1494

La Italia mercantil inventa la partida doble

La Europa medieval llevaba cuentas con tarjas y rollos señoriales, pero la revolución comercial de las ciudades-estado italianas exigía más: los socios de Génova, Florencia y Venecia necesitaban saber no solo qué se había recibido y gastado, sino cuánto valía una empresa. El municipio de Génova llevaba libros de partida doble hacia 1340; las firmas comerciales de Francesco Datini usaban el método completo hacia la década de 1390; el banco Medici funcionaba con él. El manual de Pacioli de 1494 solo puso por escrito lo que una civilización mercantil ya había construido.

Un emblema de la Compañía Neerlandesa de las Indias Orientales, la primera empresa con acciones cotizadas públicamente.
Himasaram · Public domain · Wikimedia Commons
1494 – 1854

Casas de cuentas del comercio y el imperio

La partida doble siguió al comercio hacia el norte y hacia el mar. La Compañía Neerlandesa de las Indias Orientales, fundada en 1602 y la primera empresa con acciones cotizadas públicamente, gestionaba una operación contable que abarcaba hemisferios; las casas de cuentas de Londres se multiplicaron con el imperio y la industria. Tras estallar la burbuja de los Mares del Sur en 1720, el Parlamento recurrió a un contable, Charles Snell, para una opinión experta sobre los libros de un corredor —una temprana auditoría forense—, y el análisis de costes de Josiah Wedgwood de 1772 mostró a los fabricantes lo que sus libros podían decirles sobre precio y beneficio.

1854 – 1980

La profesión colegiada y el estado auditor

Las manías ferroviarias y las leyes de responsabilidad limitada crearon accionistas que no podían ver los negocios que poseían, y surgió una profesión para vigilar por ellos. La carta real escocesa de 1854, el ICAEW en 1880 y la ley del CPA de Nueva York en 1896 convirtieron a los tenedores de libros en profesionales con licencia; las leyes de valores de EE. UU. de 1933-34 hicieron obligatorias sus auditorías para las empresas cotizadas. A mediados de siglo, ocho sociedades internacionales —las Big Eight— auditaban a la mayoría de las grandes corporaciones del mundo, mientras ejércitos de oficinistas y operadoras de Comptometer daban vueltas a las cifras debajo de ellas.

VisiCalc funcionando en un ordenador personal temprano, la primera hoja de cálculo electrónica.
User:Gortu · Public domain · Wikimedia Commons
1980 – presente

Hojas de cálculo, escándalos y las Big Four

VisiCalc en 1979, Lotus 1-2-3 y luego Excel disolvieron el libro mayor de papel en una década, y sistemas empresariales como SAP trasladaron los libros a bases de datos. Las fusiones redujeron las Big Eight a las Big Five; el colapso de Enron y la destrucción de Arthur Andersen en 2002 dejaron las Big Four y trajeron la Ley Sarbanes-Oxley, reguladores independientes y la expansión global de las NIIF. El giro actual —contabilidad en la nube, datos en tiempo real e IA— está automatizando la capa de registro del oficio más rápido que en cualquier momento desde la hoja de cálculo.

Lo que este oficio reemplazó

Oficios vecinos que ya no existen — absorbidos, automatizados o regulados fuera.

Cortador de tarjas del Exchequer

c. 1100–1826

Durante siete siglos, el Exchequer inglés registró deudas en tarjas de madera con muescas, partidas longitudinalmente para que deudor y acreedor tuvieran cada uno la mitad de un registro infalsificable. El sistema se abolió en 1826, y en 1834 la quema de dos carretadas de tarjas obsoletas en los hornos del Palacio de Westminster prendió fuego a las chimeneas y quemó el Parlamento: un incendio que J. M. W. Turner pintó desde el Támesis.

Oficinista de casa de cuentas

c. 1600–1930

El taburete alto, la pluma, la letra caligráfica y el libro mayor encuadernado definieron la vida de oficinista durante tres siglos: Bob Cratchit, tiritando en la casa de cuentas de Scrooge por quince chelines a la semana, es el monumento del tipo. Las máquinas de sumar, las máquinas de escribir y los sistemas de fichero disolvieron el oficio del oficinista de libros todoterreno en operación de máquina en una generación a cada lado de 1900.

Operadora de Comptometer

1887–1975

El Comptometer de Dorr Felt, patentado en Chicago en 1887, era una calculadora de teclas lo bastante rápida como para que las firmas contrataran plantas enteras de operadoras formadas —abrumadoramente mujeres, certificadas por escuelas dedicadas de Comptometer que enseñaban operación al tacto y a gran velocidad. Las calculadoras electrónicas y los ordenadores centrales borraron el oficio en los años sesenta y setenta, llevándose con él una de las mayores ocupaciones de oficina cualificadas para mujeres de la época.

Oficios que desaparecieron →

La historia de la profesión es un ciclo repetido a velocidad creciente: una nueva escala del comercio desborda el registro antiguo, una nueva técnica o tecnología restaura la confianza, y una nueva clase de especialista crece a su alrededor: escribas, tenedores de libros italianos, auditores colegiados, modeladores de hojas de cálculo.

Cada ciclo destruyó una ocupación y creó una más grande. Los cortadores de tarjas, los oficinistas de casa de cuentas y las operadoras de Comptometer han desaparecido; las personas que verifican, interpretan y responden por los registros financieros se cuentan por millones. Si el ciclo de la IA sigue el mismo patrón es la pregunta viva de la profesión, y la página de Futuro de este sitio la aborda directamente.

Profesiones similares

Vecinos más cercanos en el perfil de seis puntuaciones, no solo el mismo campo.

Seguir explorando

Seguir explorando

Más en Negocios y finanzas