Skip to content Pular para uma secao

💹Origins & Evolution

Banqueiro de Investimento · O negociador que fixa o preço das empresas e movimenta capital – um negócio que vai desde Medici Florence até aos argumentos de venda de hoje, pago pela confiança quando milhares de milhões mudam de mãos.

De relance
Linha do tempo

Marcos em ordem. E historia, nao uma grelha semanal.

1343–46 Eduardo III quebra os superbancos de Florença1397 Giovanni de' Medici funda o Banco Medici1519 Jakob Fugger compra uma eleição imperial1602 As primeiras ações negociadas publicamente1815 A rede de informação de Rothschild vence o governo1907 Resgate da biblioteca de Morgan1933 Glass-Steagall divide a rua1963 Warburg inventa o Eurobond1986 Big Bang desregulamenta a cidade2008 Lehman cai e o modelo acaba
  1. Eduardo III quebra os superbancos de Florença
  2. Giovanni de' Medici funda o Banco Medici
  3. Jakob Fugger compra uma eleição imperial
  4. As primeiras ações negociadas publicamente
  5. A rede de informação de Rothschild vence o governo
  6. Resgate da biblioteca de Morgan
  7. Glass-Steagall divide a rua
  8. Warburg inventa o Eurobond
  9. Big Bang desregulamenta a cidade
  10. Lehman cai e o modelo acaba
Intensidade da pontuacao

Celulas mais escuras marcam uma pontuacao mais alta nesse indicador.

Ultima revisao Fontes e creditosCréditos de mídiaMetodologia

Respostas curtas

O que um banqueiro de investimento realmente faz?

Duas coisas: aconselhar e subscrever. Banqueiros consultivos orientam empresas, governos e fundos através de fusões, aquisições, vendas e reestruturações; os banqueiros dos mercados de capitais angariam dinheiro para eles subscrevendo novas acções e obrigações e colocando-os junto de investidores. Os banqueiros de investimento não gerem poupanças individuais nem aceitam depósitos – o trabalho diário consiste em avaliação, negociação, documentos e longas reuniões com clientes.

Um banqueiro de investimento é igual a um banqueiro normal?

Não. Um banqueiro comercial recebe depósitos e concede empréstimos; um banqueiro de investimento aconselha sobre negócios e subscreve títulos. Os dois foram legalmente separados nos Estados Unidos pela Lei Glass-Steagall de 1933 – que separou o Morgan Stanley do J.P. Morgan – e embora esse muro tenha caído em 1999, os empregos, as competências e as estruturas salariais permanecem totalmente diferentes.

Quanto ganham os banqueiros de investimento?

Nos Estados Unidos, em 2024, os analistas do primeiro ano normalmente ganhavam cerca de US$ 170.000 a 200.000 em salário mais bônus, e os diretores executivos de cerca de US$ 1 milhão a muitos múltiplos disso em anos de negócios fortes. Londres, Frankfurt, Hong Kong e Tóquio pagam menos a todos os níveis e os bónus – a maior parte dos salários dos seniores – oscilam acentuadamente com o ciclo de negócios.

Que diploma você precisa para se tornar um banqueiro de investimento?

Um diploma de bacharel, quase sempre de uma universidade onde os bancos recrutam ativamente; finanças e economia são comuns, mas não obrigatórias – os escritórios de Londres contratam historiadores e classicistas. Não há licença de pré-contratação: os banqueiros dos EUA fazem o exame FINRA Série 79 após ingressarem. O MBA é uma porta separada e posterior, usada principalmente por quem está mudando de carreira e ingressa no nível de associado.

Quantas horas os banqueiros de investimento realmente trabalham?

Os banqueiros juniores geralmente trabalham de 70 a 95 horas por semana durante negócios ao vivo, incluindo fins de semana; uma pesquisa interna vazada de 2021 com analistas do primeiro ano do Goldman Sachs relatou médias de cerca de 95 horas e cinco horas de sono por noite. As horas são moderadas de acordo com a antiguidade e, desde 2024, vários bancos, incluindo o JPMorgan, limitaram formalmente as semanas júnior a cerca de 80 horas.

O que é um livro de argumentos de venda?

A apresentação que um banco prepara para ganhar um mandato: análise de avaliação, contexto de mercado, potenciais compradores ou alvos e as credenciais do banco, muitas vezes com uma centena de slides. Analistas e associados os montam, muitas vezes durante a noite. Uma famosa ironia do comércio é que a maioria dos livros de argumentos de venda perde – os bancos costumam apresentar propostas muitas vezes para cada mandato que realmente ganham.

Comece por esta secao - Origins & Evolution

Abrir lab comparar

Share

A história da banca de investimento é uma cadeia de respostas a uma pergunta: em quem se confia a movimentação de grandes somas de dinheiro de outras pessoas? A Europa medieval respondeu com famílias de comerciantes italianos, cujas letras de câmbio movimentavam fortunas através das fronteiras, ao mesmo tempo que contornavam tecnicamente a proibição da Igreja de cobrar juros. Cada época posterior – os accionistas de Amesterdão, as casas de títulos de Londres, os sindicatos de subscrição de Nova Iorque – reconstruíram o mesmo mecanismo de trust com novos instrumentos.

O comércio também foi repetidamente remodelado pelos seus próprios desastres. Os incumprimentos soberanos destruíram os maiores bancos de Florença na década de 1340, a crise de 1929 trouxe a regulamentação que definiu a indústria durante cinquenta anos e o colapso do Lehman Brothers em 2008 acabou com o banco de investimento autónomo como modelo de negócio. Cada fracasso redesenhou a fronteira entre o que os banqueiros podem fazer e o que outra pessoa deve observá-los fazer.

Where it began

século 14Florença e as cidades-estado italianas

As “superempresas” mercantis de Florença – sobretudo as casas Bardi e Peruzzi – inventaram grande parte do conjunto de ferramentas: redes de filiais em toda a Europa, a letra de câmbio que movimentava dinheiro e disfarçava os juros como câmbio de moeda, e empréstimos à escala soberana. O acordo assinado também foi a sua ruína: enormes empréstimos de guerra a Eduardo III da Inglaterra, que o cronista Giovanni Villani avaliou em bem mais de um milhão de florins de ouro, não foram pagos na década de 1340, e ambas as casas ruíram. O Banco Medici, fundado em 1397, aprendeu a lição e distribuiu o seu risco por agências semi-independentes com parceiros locais.

Timeline

1343–46Eduardo III quebra os superbancos de Florença

Eduardo III, da Inglaterra, deixou de pagar os colossais empréstimos de guerra que os bancos Bardi e Peruzzi, de Florença, concederam para financiar as suas campanhas contra a França. Os Peruzzi faliram em 1343 e os Bardi em 1346, levando consigo grande parte da economia de Florença – a primeira grande demonstração de que os empréstimos a governos soberanos são o negócio mais perigoso do sector bancário.

1397Giovanni de' Medici funda o Banco Medici

Giovanni di Bicci de' Medici transferiu a sua operação de Roma para Florença e construiu o banco dominante do século numa estrutura descentralizada: sucursais de Londres a Nápoles geridas por parceiros locais que partilhavam lucros e responsabilidades. Como banqueiro do papado, o Banco Medici transformou os serviços financeiros em poder político que acabou por transformar a família em duques e papas.

1519Jakob Fugger compra uma eleição imperial

Quando a coroa do Sacro Império Romano foi aberta, o banqueiro de Augsburg, Jakob Fugger, arrecadou cerca de 850 mil florins – mais de metade da sua própria casa – para pagar aos sete eleitores que escolhessem Carlos V em vez de Francisco I de França. Continua a ser o caso mais claro da história de um banqueiro que financia abertamente a compra de um cargo político supremo.

1602As primeiras ações negociadas publicamente

A Companhia Holandesa das Índias Orientais (VOC) foi constituída com capital permanente subscrito pelo público, e as suas ações começaram imediatamente a ser negociadas em Amesterdão – as primeiras ações do mundo no sentido moderno. O mercado secundário que cresceu em torno dele criou o modelo que todas as bolsas, subscritores e IPOs seguiriam.

1815A rede de informação de Rothschild vence o governo

Nathan Mayer Rothschild soube da vitória de Wellington em Waterloo cerca de um dia antes do governo britânico, através da rede de correio privada da sua família, e informou o Tesouro. Os cinco irmãos Rothschild, localizados em Londres, Paris, Frankfurt, Viena e Nápoles, dominaram os empréstimos soberanos europeus durante meio século – a primeira casa de investimento verdadeiramente multinacional.

1907Resgate da biblioteca de Morgan

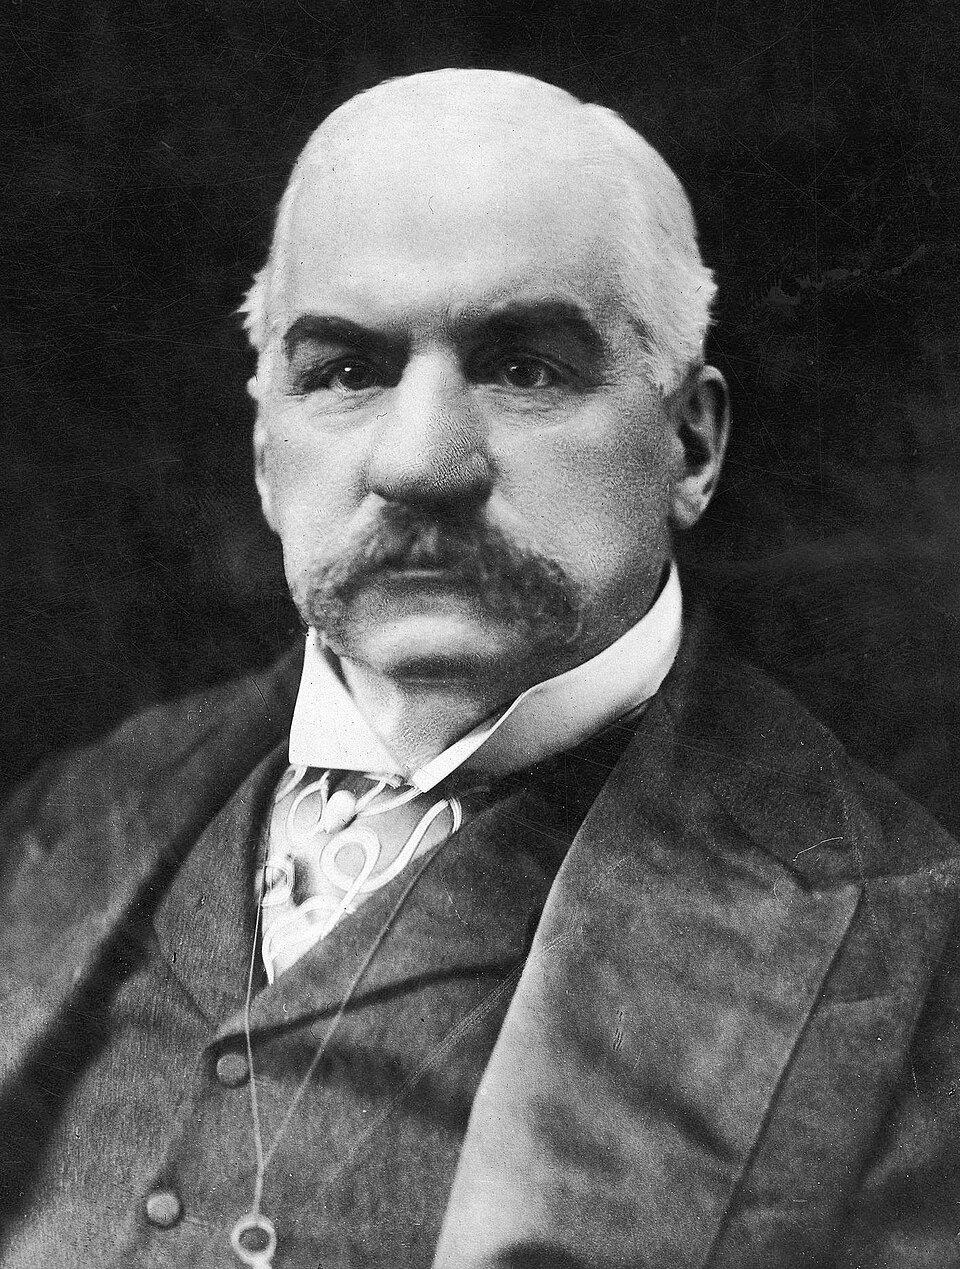
Sem a existência de um banco central e com o colapso das sociedades fiduciárias de Nova Iorque, J. Pierpont Morgan, de 70 anos, trancou os principais banqueiros da cidade na sua biblioteca privada na noite de 2 de Novembro de 1907 até que, às 4h45, assinaram um resgate de 25 milhões de dólares. O Congresso decidiu que nenhum cidadão deveria deter esse poder novamente e criou o Federal Reserve em 1913.

1933Glass-Steagall divide a rua

Depois das audiências de Pecora terem exposto os abusos de subscrição na década de 1920, a Lei Glass-Steagall forçou os bancos americanos a escolher entre depósitos e títulos. escolheu o banco comercial e, em 1935, um grupo de seus sócios partiu para fundar o Morgan Stanley - o momento em que o "banco de investimento" se tornou uma espécie jurídica distinta que durou 66 anos.

1963Warburg inventa o Eurobond

S. G. Warburg & Co. geriu uma obrigação de 15 milhões de dólares para a Autostrade, a operadora estatal de auto-estradas de Itália - emitida fora do sistema de qualquer país, cotada no Luxemburgo e estruturada para contornar tanto o imposto de selo britânico como o novo imposto americano de equalização de juros. O mercado de capitais offshore que abriu agora mede triliões de dólares.

1986Big Bang desregulamenta a cidade

Em 27 de Outubro de 1986, Londres aboliu as comissões fixas, pôs fim à separação secular entre corretores e intermediários e abriu as empresas membros da Bolsa de Valores à propriedade estrangeira. Os bancos americanos e europeus compraram as parcerias da City em poucos anos, transformando Londres no centro dos mercados de capitais globais e exportando o modelo bancário dos EUA para todo o mundo.

2008Lehman cai e o modelo acaba

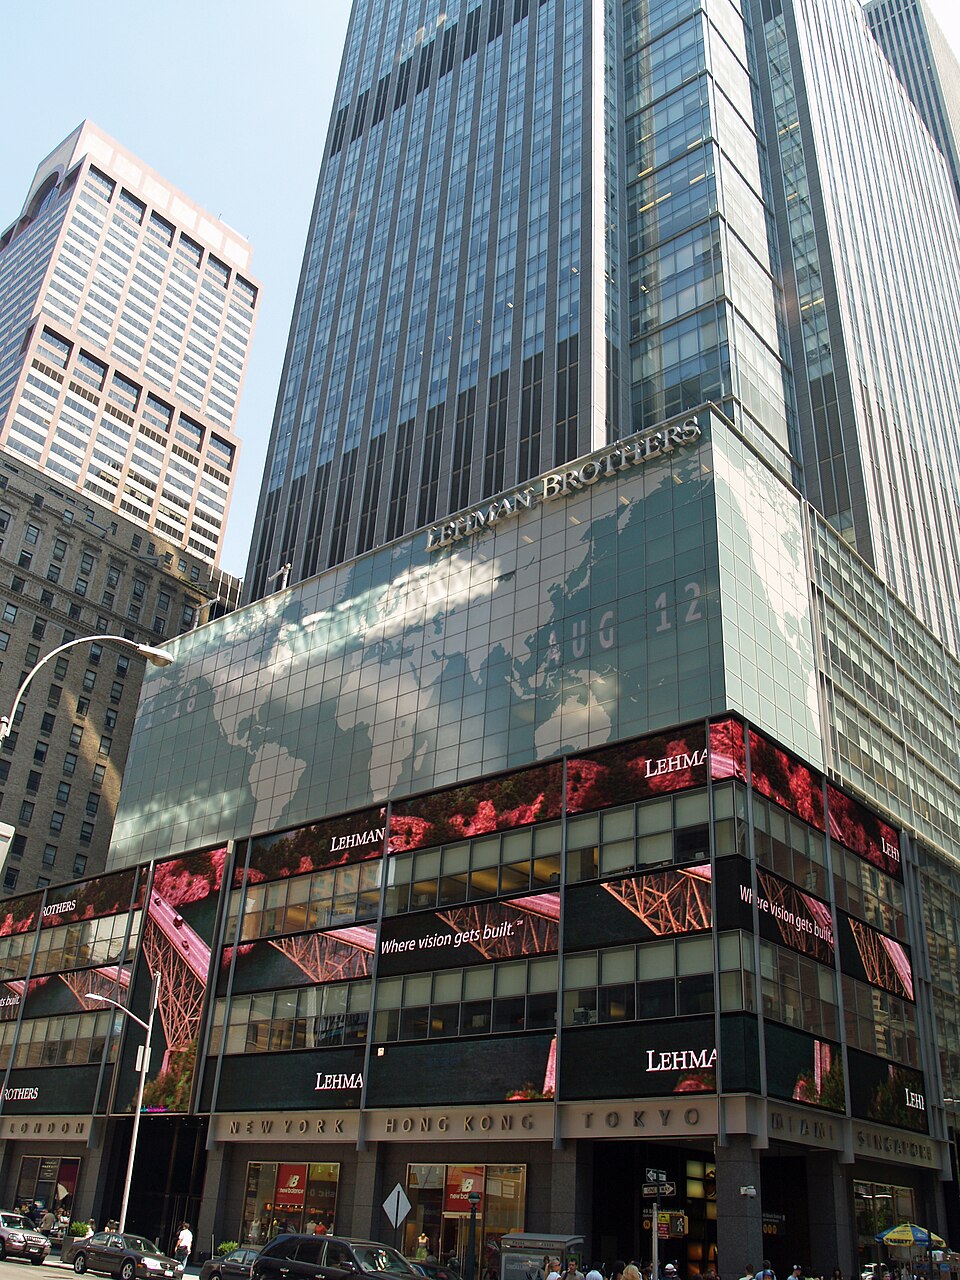
O Lehman Brothers apresentou a maior falência da história dos EUA em 15 de Setembro de 2008, com cerca de 600 mil milhões de dólares em activos; O Merrill Lynch vendeu-se ao Bank of America no mesmo fim de semana. No espaço de uma semana, a Goldman Sachs e a Morgan Stanley converteram-se em holdings bancárias regulamentadas – encerrando a era do grande banco de investimento autónomo.
The eras

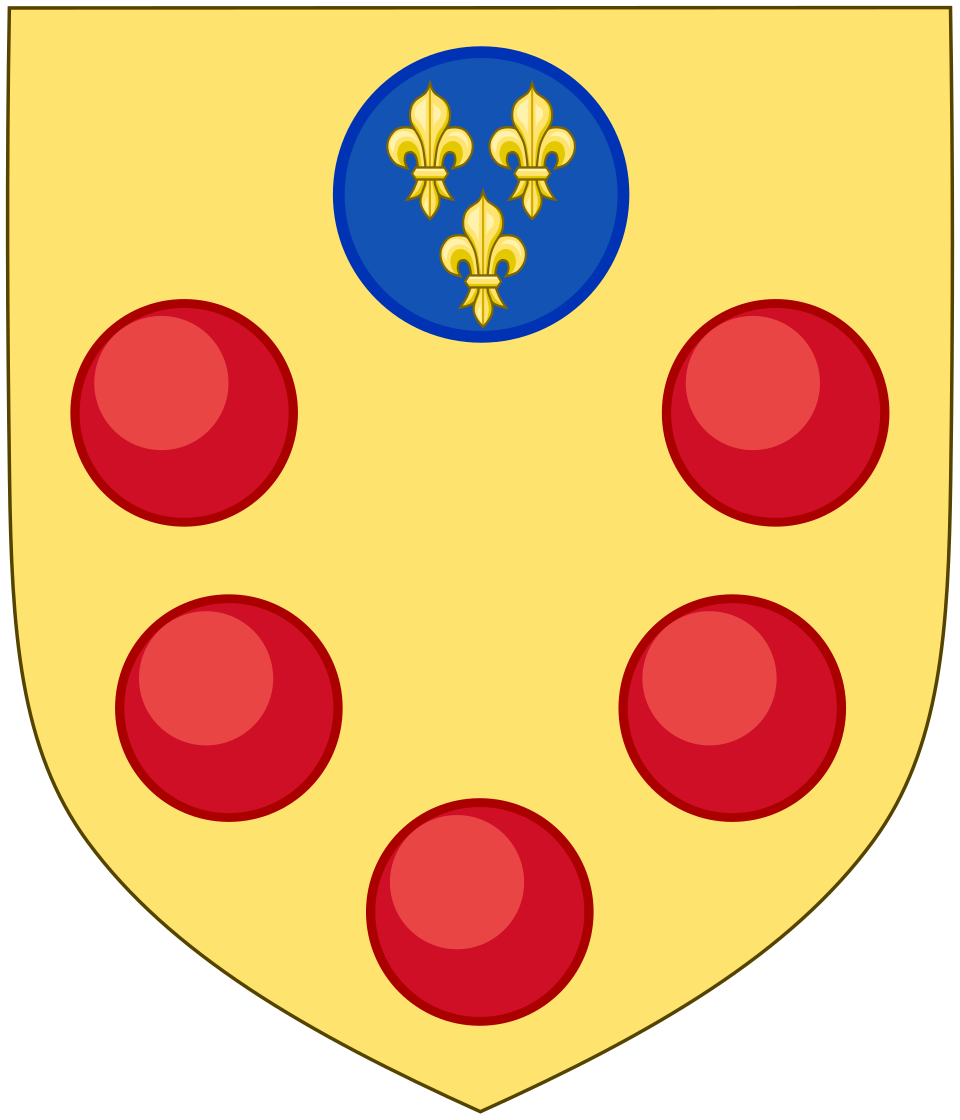
O brasão da família Medici, emblema do banco mais poderoso da Europa renascentista.
Heralder · CC BY-SA 3.0 · Wikimedia Commons
1300 – 1600

Príncipes mercantes da Itália e Augsburgo

A proibição da usura por parte da Igreja tornou a cobrança aberta de juros um pecado, por isso os banqueiros mercantis italianos conceberam-na em torno dela: a letra de câmbio agrupava um empréstimo, uma troca de moeda e uma taxa num único instrumento que transferia dinheiro de Florença para as feiras de Champagne e Londres. Os Medici construíram o banco mais poderoso da Europa com base em contas papais e parcerias de sucursais, e a família Fugger de Augsburgo ultrapassou-os, financiando imperadores Habsburgos e tomando minas de prata e cobre como garantia – empréstimos soberanos, financiamento de projectos e risco político nas suas primeiras formas reconhecíveis.

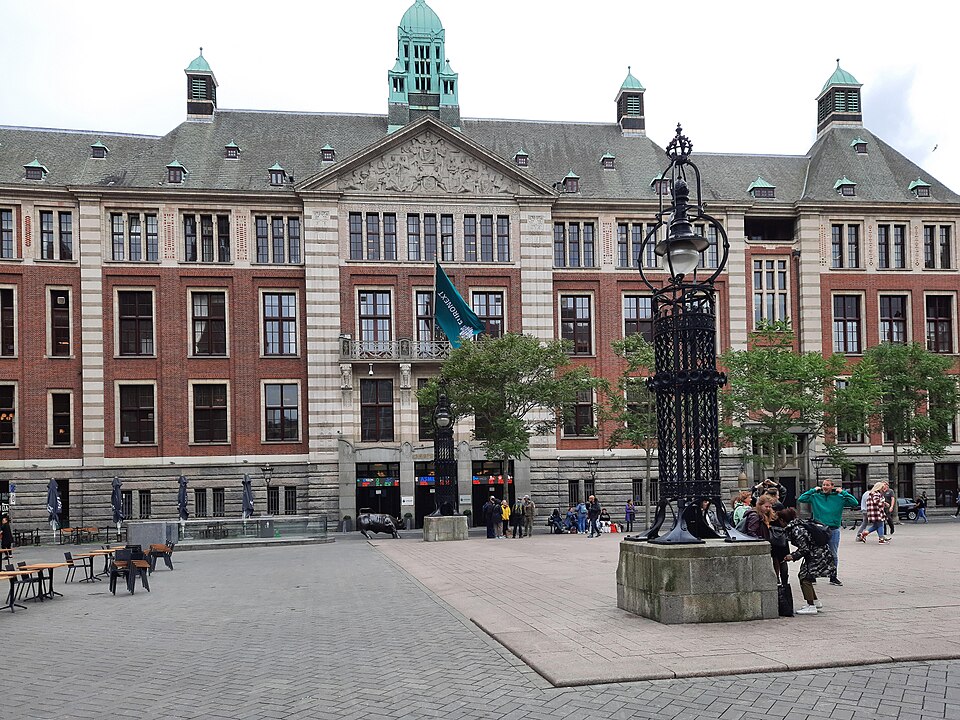
O pátio da antiga bolsa de Amsterdã, a primeira bolsa de valores moderna do mundo.
Bybbisch94, Christian Gebhardt · CC BY-SA 4.0 · Wikimedia Commons
1600 – 1860

Amsterdã, Londres e a era dos títulos

As acções da Companhia Holandesa das Índias Orientais deram a Amesterdão o primeiro mercado de capitais moderno, repleto de especuladores, vendedores a descoberto e crashes. A liderança passou para Londres na década de 1700, onde os bancos mercantis – o Barings de 1762, os Rothschilds das Guerras Napoleónicas – subscreveram a dívida governamental que financiou um século de guerra e império. Ao Duque de Richelieu é atribuída a observação que definiu a época: as seis grandes potências da Europa eram a Grã-Bretanha, a França, a Prússia, a Áustria, a Rússia e os Irmãos Baring.

Retrato de J. Pierpont Morgan, o financista americano dominante da Era Dourada.
Unknown author Unknown author · Public domain · Wikimedia Commons
1860 – 1933

As grandes casas e o dinheiro fiduciário

As ferrovias americanas foram os projetos mais ávidos de capital do século, e os banqueiros que as financiaram tornaram-se os cidadãos privados mais poderosos do país. Jay Cooke foi o pioneiro na distribuição em massa de títulos de varejo para financiar o lado da União na Guerra Civil; J. Pierpont Morgan reorganizou ferrovias falidas de forma tão completa que o processo foi chamado de "Morganização" e, em 1901, montou a U.S. Steel, a primeira empresa de bilhões de dólares. As audiências de Pujo, em 1912, nomearam o medo que esta concentração inspirou: um "trust monetário" controlando a indústria americana a partir de algumas mesas de Wall Street.

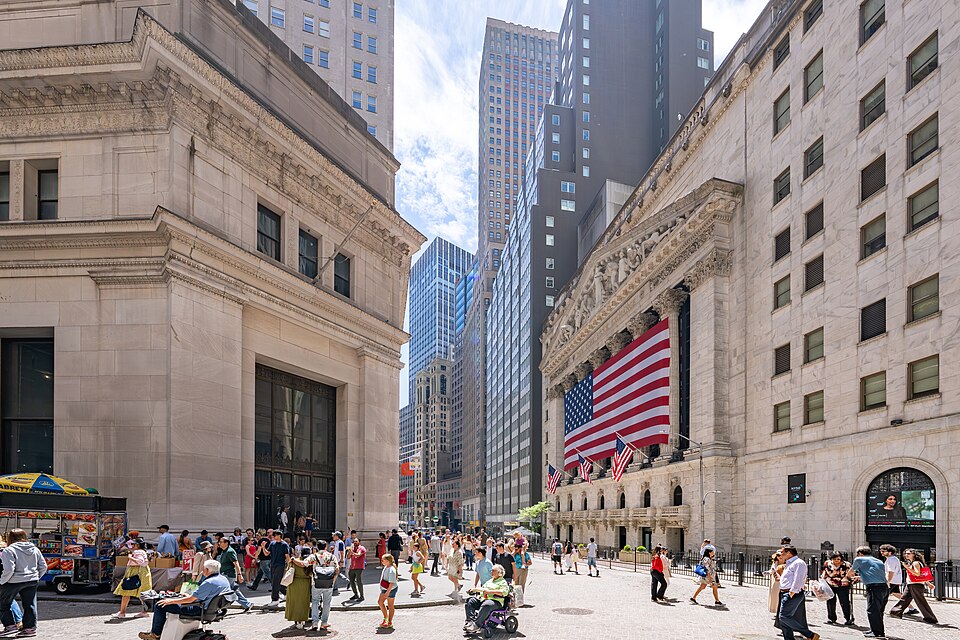
O estreito desfiladeiro de Wall Street, coração da indústria regulamentada de valores mobiliários do pós-guerra.
Ajay Suresh · CC BY 4.0 · Wikimedia Commons
1933 – 1986

A rua regulamentada e a era dos sindicatos

A Glass-Steagall e a nova Comissão de Valores Mobiliários enjaularam a indústria: os bancos de investimento tornaram-se parcerias negociadas em relacionamentos, anúncios em lápides e classificações em tabelas classificativas. As inovações da época chegaram aos limites – as Eurobonds de Siegmund Warburg de 1963 abriram um mercado offshore fora do alcance total de qualquer regulador, e os bancos comerciais de Londres foram os pioneiros na aquisição hostil. Em 1 de Maio de 1975, a SEC aboliu as comissões fixas de corretagem e a elegante parceria de Wall Street com capital leve começou a deslizar para a extinção.

A sede do Lehman Brothers em Nova Iorque, emblema do colapso de 2008.
David Shankbone · CC BY-SA 3.0 · Wikimedia Commons
1986 – presente

Big Bang, globalização e queda da parceria

O Big Bang de Londres em 1986 e a revogação da Glass-Steagall pela América em 1999 dissolveram as antigas fronteiras; A IPO da Goldman Sachs em 1999 pôs fim à última grande parceria de Wall Street, transferindo o risco do capital próprio dos parceiros para os accionistas públicos. A crise de 2008 destruiu ou absorveu três das cinco grandes empresas norte-americanas num único ano. Desde então, o negócio de consultoria migrou para boutiques independentes, o capital para mercados privados e a carga de trabalho júnior – de forma constante – para software.

What this job replaced

Neighbouring trades that no longer exist — absorbed, automated or regulated away.

Stockjobber

c. 1690–1986

Durante quase três séculos, Londres dividiu o seu mercado em dois: os corretores lidavam com o público e os intermediários - grossistas que se apresentavam no pregão da Bolsa - cotavam-lhes preços bidirecionais, nunca lidando diretamente com clientes externos. Daniel Defoe já denunciava "a vilania dos corretores de ações" em 1701. O Big Bang de 27 de outubro de 1986 aboliu da noite para o dia a separação entre corretores e corretores e o comércio desapareceu nas mesas de negociação dos bancos que compraram as antigas empresas.

Corretor de contas com desconto

c. 1825–2000

As casas de descontos de Londres eram uma espécie única: empresas cujos sócios andavam pela cidade de cartola, pedindo dinheiro emprestado dos bancos durante a noite e usando-o para descontar contas comerciais, posicionando-se formalmente entre o sistema bancário e o Banco de Inglaterra. Durante mais de 150 anos, foram o canal através do qual o Banco administrou as taxas de juro. As reformas das operações do mercado monetário nas décadas de 1980 e 1990 dissolveram o seu papel privilegiado e as últimas casas de descontos fecharam ou foram convertidas por volta de 2000.

Especialista em piso da NYSE

1872–2008

Nascido, segundo a lenda da Bolsa, quando um corretor que tinha lesionado a perna em 1875 permanecia num posto a negociar uma única ação, o sistema especializado deu a uma empresa a franquia – e a obrigação – de fazer um mercado contínuo em cada ação cotada na NYSE a partir de um ponto fixo no pregão. A negociação electrónica corroeu o papel durante anos antes de a NYSE substituir formalmente os especialistas por "criadores de mercado designados" em 2008, pondo fim a 130 anos de administração de acções únicas.

Trades that vanished →

Sete séculos depois, o produto da indústria ainda é o que era em Florença: intermediação confiável em grande escala. Os instrumentos mudaram – letras de câmbio, obrigações soberanas, acções, euro-obrigações, empréstimos alavancados – mas a franquia principal de cada época tem sido um nome em que ambos os lados de uma enorme transacção acreditam.

O padrão dos desastres é igualmente constante. O Bardi confiava num rei, os sindicatos de 1929 confiavam no mercado, o Lehman confiava no seu próprio balanço; cada colapso produziu as regras da era seguinte. Qualquer que seja a forma que a próxima crise assuma, a previsão mais segura em finanças é que ela redesenhará novamente os limites desta profissão.

Similar professions

Continue exploring

Keep exploring

More in Business & Finance