Zum Inhalt springen Zu einem Abschnitt springen

🧾Ursprünge & Entwicklung

Buchhalter · Der Hüter der Bücher: Erbe eines Handwerks, das so alt war, dass es das Schreiben selbst erfand und jetzt mit der Software verhandelt, die entwickelt wurde, um es zu automatisieren.

Auf einen Blick
Zeitleiste

Meilensteine in Reihenfolge. Das ist Geschichte, kein Wochenraster.

C. 3300 v. Chr Das Schreiben wurde für die Buchhaltung erfunden1130 Die Pfeife des englischen Finanzministers rollt1299 Die ältesten erhaltenen Doppeleintragsbücher1494 Pacioli druckt die Methode von Venedig1854 Der Wirtschaftsprüfer ist geboren1896 New York schafft die CPA1933 Die Prüfung wird zum Gesetz1979 VisiCalc bringt das Hauptbuch auf einen Bildschirm2002 Enron zerstört Arthur Andersen2005 IFRS wird zur weltweiten Hauptbuchsprache
  1. Das Schreiben wurde für die Buchhaltung erfunden
  2. Die Pfeife des englischen Finanzministers rollt
  3. Die ältesten erhaltenen Doppeleintragsbücher
  4. Pacioli druckt die Methode von Venedig
  5. Der Wirtschaftsprüfer ist geboren
  6. New York schafft die CPA
  7. Die Prüfung wird zum Gesetz
  8. VisiCalc bringt das Hauptbuch auf einen Bildschirm
  9. Enron zerstört Arthur Andersen
  10. IFRS wird zur weltweiten Hauptbuchsprache
Wertedichte

Dunklere Zellen bedeuten einen hoeheren Wert auf dieser Kennzahl.

Zuletzt geprueft Quellen und CreditsMediennachweisMethodik

Kurze Antworten

Was macht eigentlich ein Buchhalter?

Buchhalter erfassen, fassen Finanzinformationen zusammen und überprüfen sie. Die Arbeit gliedert sich in Teilbereiche: Die Finanzbuchhaltung liefert die Aussagen, auf die sich Außenstehende verlassen; Das Management Accounting liefert die Kosten und Budgets, nach denen Manager steuern. Wirtschaftsprüfer prüfen unabhängig die Zahlen anderer Personen; Steuerberater berechnen und verteidigen, was geschuldet wird. Ein Großteil des Tages besteht darin, sich zu versöhnen – zwei unabhängige Aufzeichnungen desselben Geldes in Einklang zu bringen.

Was ist der Unterschied zwischen einem Buchhalter und einem Buchhalter?

Ein Buchhalter zeichnet Transaktionen auf, sobald sie stattfinden – Rechnungen, Zahlungen, Gehaltsabrechnungen. Ein Buchhalter arbeitet eine Ebene höher: Er passt die Bücher an und schließt sie ab, erstellt Jahresabschlüsse, interpretiert sie, reicht Steuererklärungen ein und unterschreibt, sofern er dazu zugelassen ist, Gutachten, die ein Buchhalter gesetzlich nicht darf. Die Grenze verschwimmt, da Software die Aufzeichnung übernimmt und Buchhalter zur Beratungstätigkeit und Buchhalter zur Überprüfung drängt.

Benötigt man einen Universitätsabschluss, um Buchhalter zu werden?

Normalerweise, aber weniger allgemein als angenommen. Für eine US-amerikanische CPA-Lizenz sind in den meisten Bundesstaaten 150 College-Credit-Stunden erforderlich, obwohl mehrere Bundesstaaten von 2024 bis 2025 damit begonnen haben, 120 Stunden plus zusätzliche Erfahrung zu akzeptieren. Britische Firmen stellen Schulabgänger in bezahlten Ausbildungsberufen ein, die zum Charterstatus führen, die ACCA-Qualifikation ist offen und Indiens Wirtschaftsprüferkurs kann direkt ab der weiterführenden Schule beginnen.

Was ist der Unterschied zwischen einem CPA und einem Wirtschaftsprüfer?

Es handelt sich um Geschwisterlizenzen aus unterschiedlichen Stammbäumen. Der Begriff „Chartered Accountant“ geht auf die königlichen Urkunden zurück, die den schottischen Wirtschaftsprüfungsgesellschaften ab 1854 verliehen wurden, und ist die Qualifikation im gesamten Vereinigten Königreich, im größten Teil des Commonwealth und in Indien. „Certified Public Accountant“ begann mit dem New Yorker Gesetz von 1896 und ist die amerikanische Lizenz. Jedes Land beschränkt die Prüfungsfreigabe auf Inhaber seiner eigenen Lizenz.

Wie lange dauert es, ein qualifizierter Buchhalter zu werden?

In der Regel fünf bis acht Jahre nach dem Schulabschluss: ein drei- oder vierjähriger Abschluss, dann zwei bis vier Jahre Berufsprüfungen, die neben einer beaufsichtigten Arbeit abgelegt werden. Der Studiengang zum Wirtschaftsprüfer in Indien ist bekanntermaßen kräftezehrend – die Erfolgsquote bei der Abschlussprüfung liegt oft zwischen zehn und zwanzig Prozent pro Versuch – so dass viele Kandidaten dort deutlich länger als die nominelle Kursdauer benötigen.

Wie viel verdienen Buchhalter?

Laut dem Bureau of Labor Statistics lag der US-Durchschnitt für Buchhalter und Wirtschaftsprüfer im Jahr 2024 bei etwa 81.000 US-Dollar. Neu qualifizierte Wirtschaftsprüfer in London verdienen in der Regel 50.000 bis 60.000 £; Neu qualifizierte CAs in Indien lagen im Jahr 2024 bei Campus-Praktika im Durchschnitt bei etwa ₹12 Lakh. An der Spitze verdienen die Big-Four-Aktienpartner in der Regel 500.000 bis weit über 1 Million US-Dollar pro Jahr.

Vergleichslab öffnen

Diese Seite teilen

Die Geschichte des Rechnungswesens lässt sich ungewöhnlich leicht datieren, da die Datierung schriftlicher Dinge die Erfindung der Buchhaltung ist: Die ältesten lesbaren Dokumente der Welt sind Kontounterlagen, und Jahrhunderte lang, nachdem die Schrift erschien, zeichnete sie kaum etwas anderes auf. Tempel, Paläste und Kaufleute brauchten Erinnerungen, die die Erinnerung überlebten – wie viel Getreide hereinkam, wer bezahlt wurde, wer noch Schulden hatte – lange bevor irgendjemand daran dachte, eine Geschichte aufzuschreiben.

Was sich im Laufe von fünftausend Jahren änderte, war nicht die grundlegende Aufgabe, sondern drei wiederkehrende Fragen: Wer darf die Aufzeichnungen führen, wer überprüft den Bewahrer und wer antwortet, wenn sich herausstellt, dass die Aufzeichnungen falsch sind. Jede große Wende in der Geschichte des Berufsstandes – die italienische Doppeleinreise, die königlichen Urkunden von 1854, die Wertpapiergesetze der 1930er Jahre, Sarbanes-Oxley im Jahr 2002 – ist eine neue Antwort auf eine dieser drei.

Wo es begann

C. 3300 v. ChrUruk, Mesopotamien

Um 3300 v. Chr. drückten Tempelverwalter in Uruk Schilder in nassen Ton, um Lieferungen von Gerste, Bier und Vieh aufzuzeichnen – die Urkeilschrifttafeln, die älteste bekannte Schrift. Die Archäologin Denise Schmandt-Besserat führte die Zeichen noch weiter zurück: auf kleine Tonmarken, die seit Jahrtausenden zum Zählen von Waren verwendet und als Quittungen in Tonumschlägen versiegelt wurden. Auf dieser Grundlage begann das Schreiben selbst als Buchhaltung; Die Literatur hat die Technologie später übernommen. In Ägypten wurden Getreidespeicher von Schreibern betrieben, und im antiken Athen gab es Ausschüsse öffentlicher Rechnungsprüfer – die „Logistai“ –, die die Konten jedes scheidenden Beamten prüften.

Zeitstrahl

C. 3300 v. ChrDas Schreiben wurde für die Buchhaltung erfunden

Proto-Keilschrifttafeln aus Uruk zeichnen Rationen, Getreide und Vieh in standardisierten Zeichen auf – Quittungen und Inventare, keine Geschichten. Die Schreiber, die sie aufbewahrten, waren eine ausgebildete und geprüfte Elite, und ihre Tafeln sind die ältesten Dokumente, die Menschen noch lesen können.

1130Die Pfeife des englischen Finanzministers rollt

Die früheste erhaltene Pfeifenrolle – die Jahresrechnung der englischen Krone über die königlichen Einnahmen, geprüft an einem Tisch, der mit einem karierten Tuch bedeckt war, das der Staatskasse ihren Namen gab – stammt aus dem Jahr 1130, unter Heinrich I.. Die Reihe läuft dann fast ununterbrochen bis 1832, der längsten zusammenhängenden Reihe öffentlicher Konten, die es gibt.

1299Die ältesten erhaltenen Doppeleintragsbücher

Das von Filialleiter Amatino Manucci für die Jahre 1299–1300 geführte Hauptbuch von Giovanni Farolfi & Company, florentinischen Kaufleuten, die in Salon in der Provence Handel trieben, ist das früheste erhaltene vollständige System der doppelten Buchführung – jede Belastung wurde mit einer Gutschrift abgeglichen, zwei Jahrhunderte bevor die Methode gedruckt wurde.

1494Pacioli druckt die Methode von Venedig

In Venedig veröffentlicht der Franziskanermönch und Mathematiker Luca Pacioli seine Summa de arithmetica, deren 27-seitige Buchhaltungsabhandlung die erste gedruckte Beschreibung der doppelten Buchführung ist – Journal, Hauptbuch, Bilanz und alles andere. Er hat nichts davon erfunden und sagte es auch; Den Rest erledigte die Druckerpresse.

1854Der Wirtschaftsprüfer ist geboren

Königin Victoria erteilt der Society of Accountants in Edinburgh eine königliche Charta, und im selben Jahr folgte das Institut in Glasgow – die ersten professionellen Rechnungslegungsgremien der modernen Art, deren Mitglieder allein sich „Chartered Accountants“ nennen konnten. England und Wales folgten mit der Charta der ICAEW im Jahr 1880.

1896New York schafft die CPA

Der Staat New York verabschiedet das erste Gesetz, das den Titel „Certified Public Accountant“ festlegt, der durch Prüfung verliehen wird. Andere Bundesstaaten kopieren es in den folgenden Jahrzehnten, und 1899 erhält Christine Ross aus New York als erste Frau diese Auszeichnung.

1933Die Prüfung wird zum Gesetz

Nach dem Börsencrash von 1929 verlangen der US Securities Act von 1933 und der Exchange Act von 1934 von börsennotierten Unternehmen die Vorlage von Jahresabschlüssen, die von unabhängigen Buchhaltern geprüft werden und von der neuen Securities and Exchange Commission überwacht werden. Die Prüfung ist keine Dienstleistung mehr, die einige Aktionäre kaufen, sondern wird zu einer rechtlichen Institution.

1979VisiCalc bringt das Hauptbuch auf einen Bildschirm

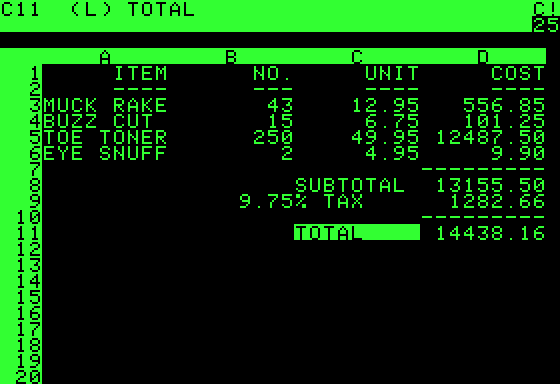
Dan Bricklin, ein Harvard-MBA-Student, der einem Professor dabei zusieht, wie er eine Tafel mit Zahlen Zelle für Zelle korrigiert, erstellt mit dem Programmierer Bob Frankston die erste elektronische Tabellenkalkulation. VisiCalc wird zur Killeranwendung des Apple II und berechnet in Sekundenschnelle neu, wofür ein Angestellter die ganze Nacht gebraucht hat.

2002Enron zerstört Arthur Andersen

Der Zusammenbruch von Enron im Dezember 2001 stürzt seinen Wirtschaftsprüfer: Arthur Andersen, einer der Big Five, wird 2002 wegen Behinderung verurteilt (2005 zu spät aufgehoben) und gibt seine Lizenzen auf, was Zehntausende Arbeitsplätze kostet. Der Kongress antwortet mit dem Sarbanes-Oxley Act, der die PCAOB schafft und die Selbstregulierung des Berufsstandes in den USA beendet.

2005IFRS wird zur weltweiten Hauptbuchsprache

Die Europäische Union verlangt von ihren börsennotierten Unternehmen – rund 7.000 davon – die Berichterstattung nach den International Financial Reporting Standards. Heutzutage verlangen oder gestatten mehr als 140 Jurisdiktionen die IFRS, die Unternehmen, die einer einheitlichen globalen Rechnungslegungssprache am nächsten kamen.
Die Epochen

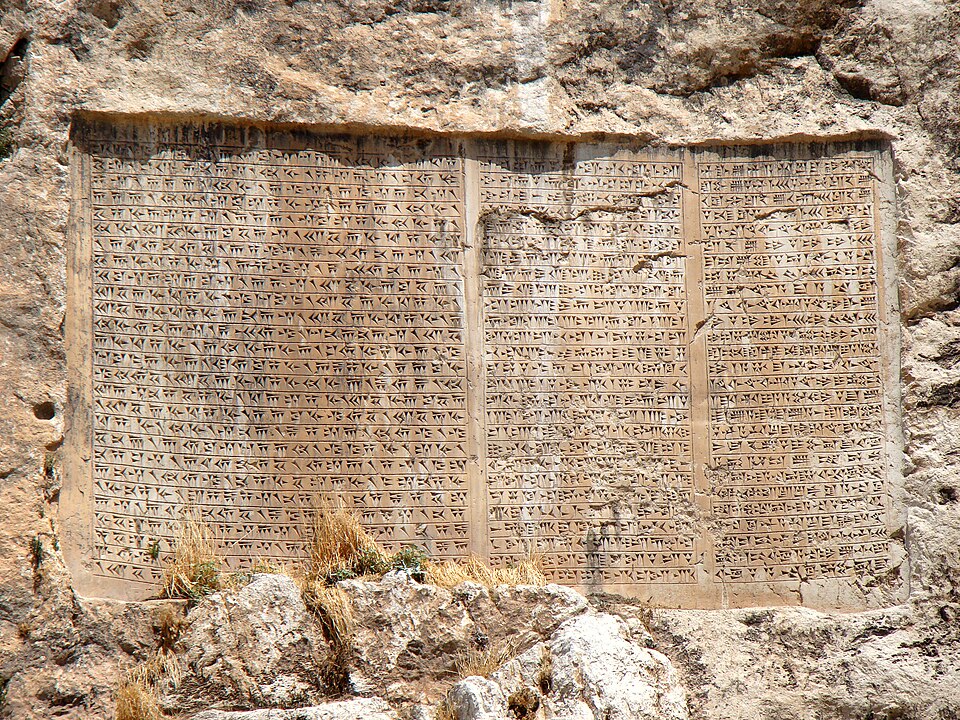
Eine Tontafel mit der Inschrift Keilschrift, dem Schriftsystem, das aus der mesopotamischen Buchhaltung hervorgegangen ist.
Bjørn Christian Tørrissen · CC BY-SA 3.0 · Wikimedia Commons
C. 3300 v. Chr. – 500 n. Chr

Schreiber, Verwalter und die Prüfung nach Gehör

Mesopotamische Tempel, ägyptische Getreidespeicher, athenische Richter und römische Quästoren arbeiteten alle mit ausgebildeten Protokollführern, und alle standen vor dem gleichen Problem, diese zu überprüfen. Athen wählte Logistikausschüsse, die die Konten aller Beamten nach ihrem Ausscheiden aus dem Amt prüfen sollten. Die Provinzgouverneure Roms legten Konten vor, die der Senat einsehen konnte. Das englische Wort „audit“ bewahrt die alte Methode – vom lateinischen audire, „hören“, weil Berichte dem Prüfer in einer Zeit vorgelesen wurden, in der Alphabetisierung selten und Fälschungen leicht waren.

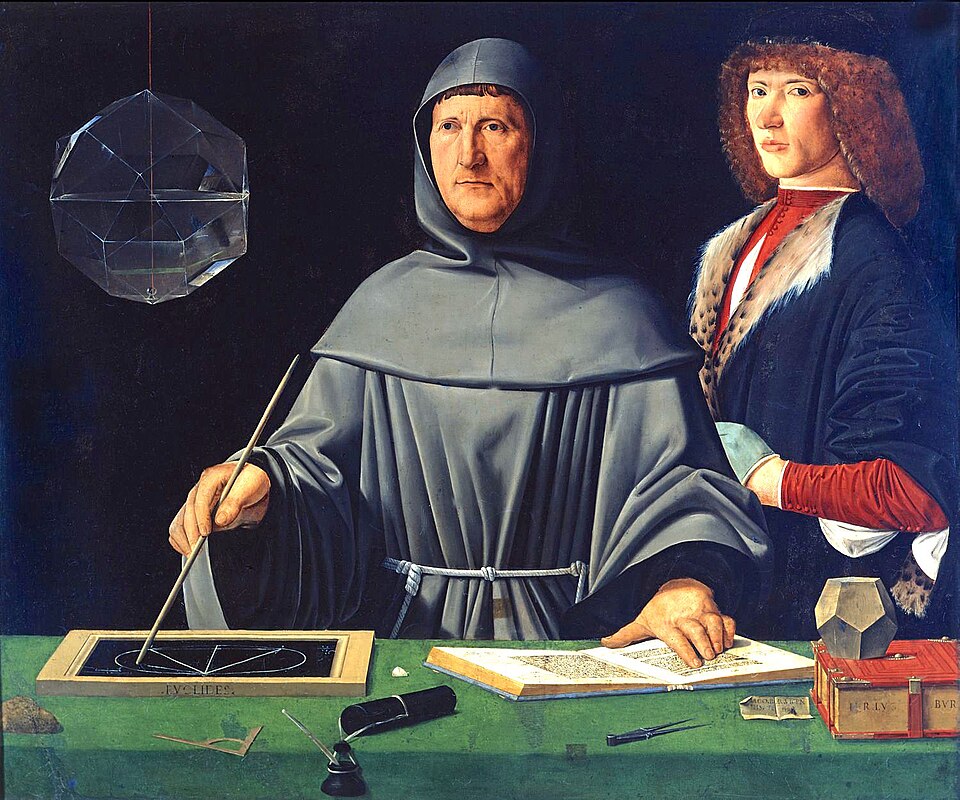
Porträt von Luca Pacioli, dem Mönch, der als Erster die Methode der doppelten Buchführung druckte.
Attributed to Jacopo de' Barbari · Public domain · Wikimedia Commons
500 – 1494

Merchant Italy erfindet die doppelte Eintragung

Das mittelalterliche Europa führte Rechnungen anhand von Strichstäben und Herrschaftslisten, aber die kommerzielle Revolution der italienischen Stadtstaaten verlangte mehr: Partner in Genua, Florenz und Venedig mussten nicht nur wissen, was sie erhielten und ausgaben, sondern auch, was ein Unternehmen wert war. Die Gemeinde Genua führte bereits 1340 eine doppelte Buchführung; Die Handelsfirmen von Francesco Datini nutzten in den 1390er Jahren die vollständige Methode; die Medici-Bank lief darauf. In Paciolis Lehrbuch von 1494 wurde nur niedergeschrieben, was eine Handelszivilisation bereits aufgebaut hatte.

Ein Emblem der Niederländischen Ostindien-Kompanie, dem ersten Unternehmen mit öffentlich gehandelten Aktien.
Himasaram · Public domain · Wikimedia Commons
1494 – 1854

Zählhäuser des Handels und des Reiches

Die doppelte Einreise folgte dem Handel nach Norden und hinaus aufs Meer. Die Niederländische Ostindien-Kompanie, 1602 gegründet und das erste Unternehmen mit öffentlich gehandelten Aktien, betrieb eine Buchhaltung, die sich über alle Hemisphären erstreckte; Londons Kontohäuser vermehrten sich durch Imperium und Industrie. Nach dem Platzen der Südseeblase im Jahr 1720 wandte sich das Parlament an den Buchhalter Charles Snell, um ein Gutachten zu den Büchern eines Maklers einzuholen – eine frühe forensische Prüfung – und Josiah Wedgwoods Kostenanalyse aus dem Jahr 1772 zeigte den Herstellern, was ihre Geschäftsbücher ihnen über Preis und Gewinn verraten konnten.

1854 – 1980

Der Berufsstand und der Prüfungsstaat

Bahnwahnsinn und Gesetze zur beschränkten Haftung führten dazu, dass Aktionäre die Unternehmen, die sie besaßen, nicht sehen konnten, und es entstand ein Berufsstand, der nach ihnen suchte. Schottlands königliche Charta von 1854, die ICAEW von 1880 und das New Yorker CPA-Gesetz von 1896 machten Buchhalter zu lizenzierten Fachleuten; Die US-Wertpapiergesetze von 1933–34 machten ihre Prüfungen für börsennotierte Unternehmen obligatorisch. Bis zur Mitte des Jahrhunderts prüften acht internationale Partnerschaften – die „Big Eight“ – die meisten großen Unternehmen der Welt, während Heerscharen von Angestellten und Comptometer-Betreibern die Zahlen unter ihnen aufdrehten.

VisiCalc lief auf einem frühen Personalcomputer, der ersten elektronischen Tabellenkalkulation.
User:Gortu · Public domain · Wikimedia Commons
1980 – heute

Tabellenkalkulationen, Skandale und die Big Four

VisiCalc im Jahr 1979, Lotus 1-2-3 und dann Excel lösten innerhalb eines Jahrzehnts das Papierbuch auf, und Unternehmenssysteme wie SAP verlagerten die Bücher in Datenbanken. Durch Fusionen schrumpften die Big Eight auf die Big Five; Der Zusammenbruch von Enron und die Zerstörung von Arthur Andersen im Jahr 2002 verließen die Big Four und brachten den Sarbanes-Oxley Act, unabhängige Regulierungsbehörden und die weltweite Verbreitung von IFRS. Die aktuelle Wende – Cloud-Buchhaltung, Echtzeitdaten und KI – automatisiert die Aufzeichnungsebene des Handwerks schneller als je zuvor seit der Tabellenkalkulation.

Was dieser Beruf ersetzt hat

Verwandte Berufe, die nicht mehr existieren — aufgegangen, automatisiert oder wegreguliert.

Finanzbuchhaltungsschneider

C. 1100–1826

Sieben Jahrhunderte lang verzeichnete die englische Staatskasse Schulden auf gezahnten hölzernen Zählstäben, die der Länge nach gespalten waren, sodass Schuldner und Gläubiger jeweils die Hälfte einer fälschungssicheren Aufzeichnung besaßen. Das System wurde 1826 abgeschafft, und 1834 setzte das Verbrennen von zwei Wagenladungen veralteter Zählwerke in den Öfen des Palace of Westminster die Schornsteine ​​in Brand und brannte das Parlament nieder – ein Feuer, das J. M. W. Turner von der Themse aus malte.

Kontorist

C. 1600–1930

Der hohe Stuhl, die Feder, die Kupferstichhand und das gebundene Hauptbuch prägten drei Jahrhunderte lang das geistliche Leben – Bob Cratchit, der in Dagoberts Kontor bei fünfzehn Schilling pro Woche zitterte, ist das Denkmal dieses Typus. Addiermaschinen, Schreibmaschinen und Karteisysteme lösten innerhalb einer Generation um 1900 das Handwerk des Kassierers in der Maschinenbedienung auf.

Comptometer-Bediener

1887–1975

Das Comptometer von Dorr Felt, das 1887 in Chicago patentiert wurde, war ein tastengesteuerter Taschenrechner, der schnell genug war, dass Unternehmen ganze Etagen mit geschulten Bedienern anstellten – überwiegend Frauen, zertifiziert von speziellen Comptometer-Schulen, die die schnelle Touch-Bedienung lehrten. In den 1960er- und 1970er-Jahren verdrängten elektronische Rechenmaschinen und Großrechner den Beruf und brachten einen der damals größten Büroberufe für Frauen mit sich.

Berufe, die verschwunden sind →

Die Geschichte des Berufsstandes ist ein Kreislauf, der sich immer schneller wiederholt: Ein neues Handelsmaßstab wächst über den alten Rekord hinaus, eine neue Technik oder Technologie stellt das Vertrauen wieder her, und um ihn herum wächst eine neue Klasse von Spezialisten heran – Schreiber, italienische Buchhalter, zugelassene Wirtschaftsprüfer, Tabellenkalkulationsmodellierer.

Jeder Zyklus zerstörte eine Besetzung und schuf eine größere. Die Rechnungsprüfer, Kontoschreiber und Comptometer-Bediener sind verschwunden; Die Zahl der Personen, die Finanzunterlagen prüfen, interpretieren und beantworten, geht in die Millionen. Ob der KI-Zyklus dem gleichen Muster folgt, ist die aktuelle Frage des Berufsstandes, und die Zukunftsseite dieser Website greift sie direkt auf.

Ähnliche Berufe

Die nächsten Nachbarn im Sechs-Werte-Profil — nicht nur im selben Feld.

Weiter entdecken

Weiter entdecken

Mehr in Wirtschaft & Finanzen